

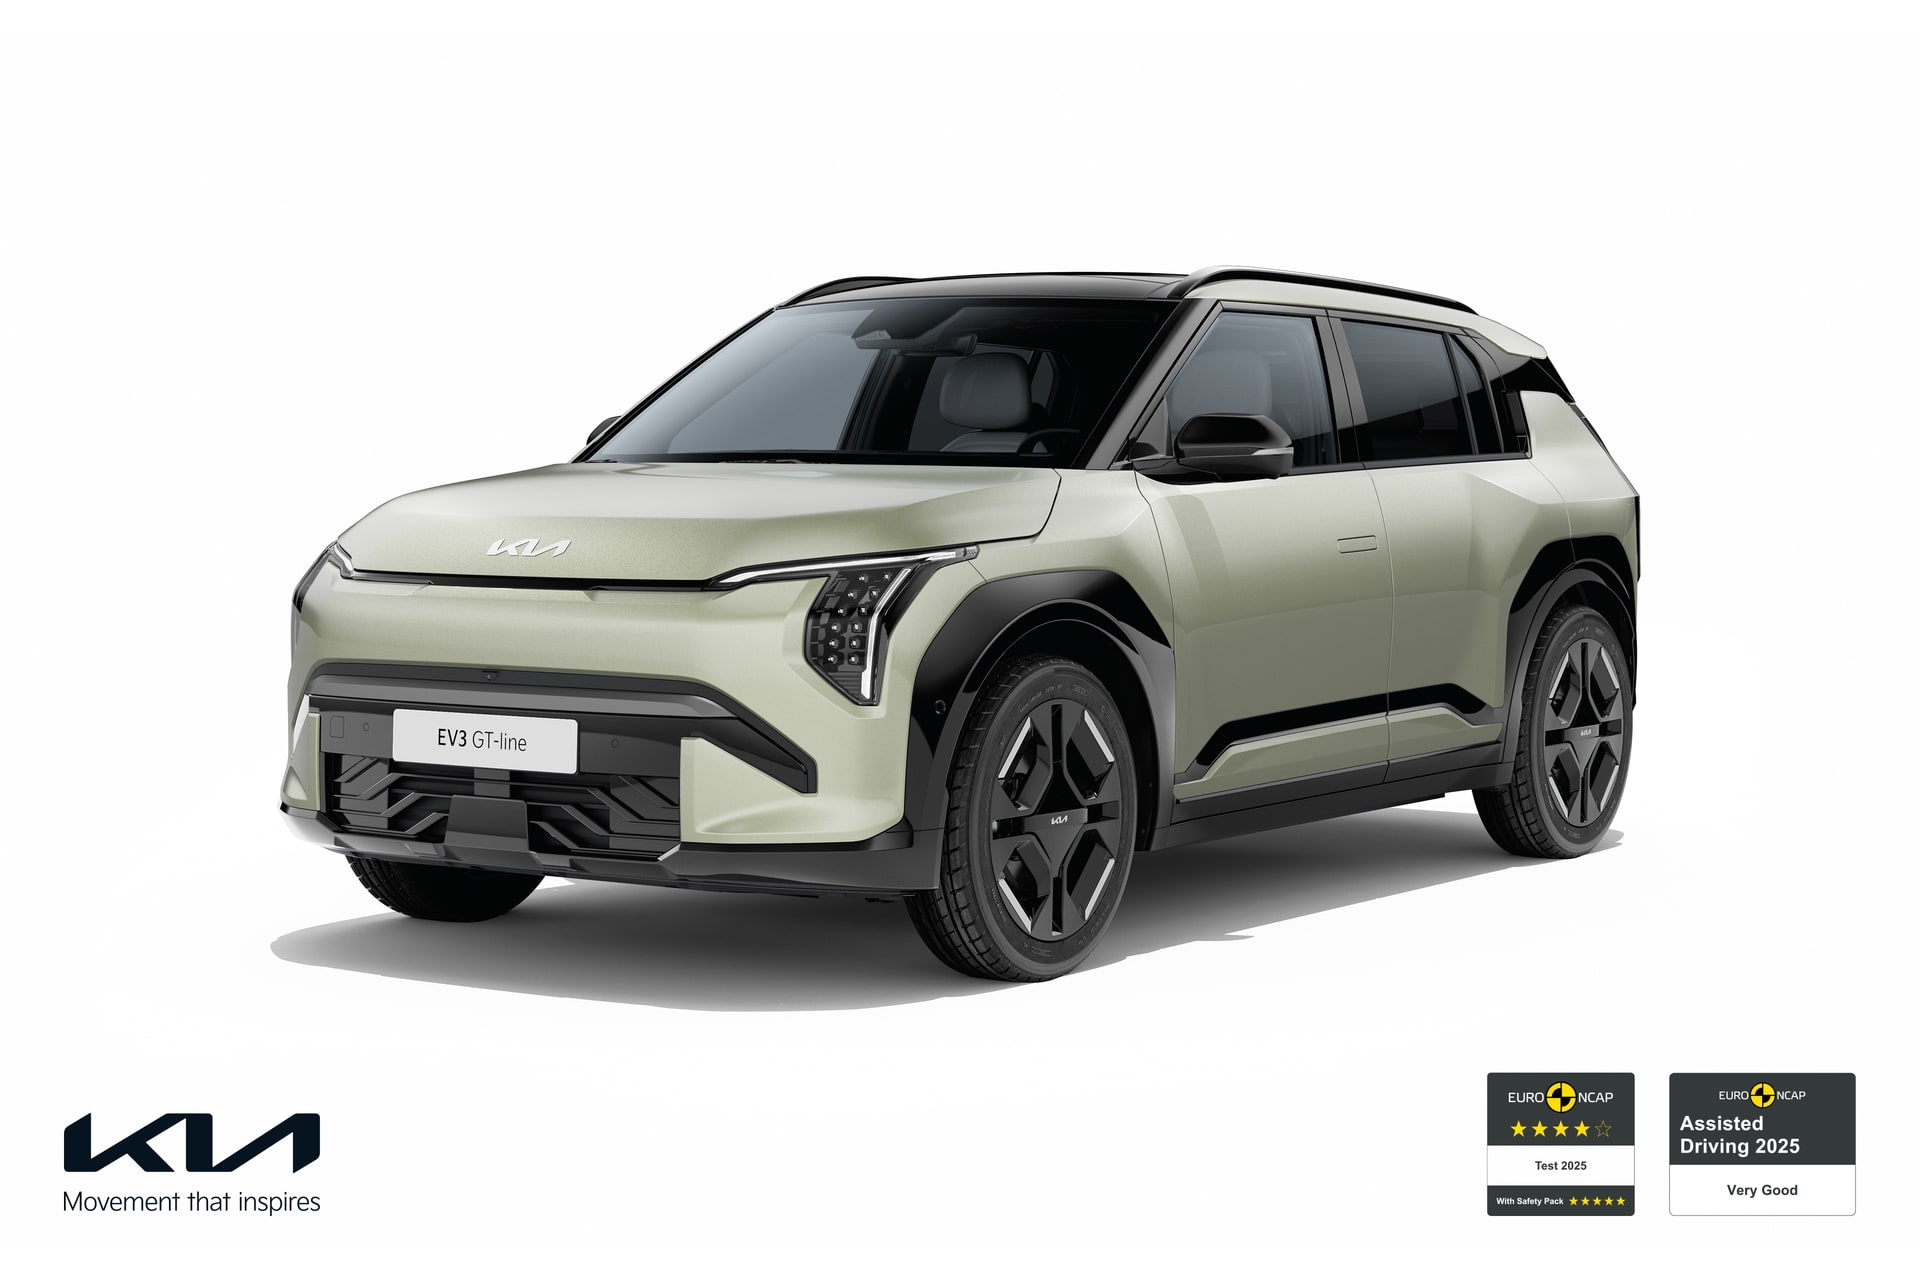
El cliente que entra buscando póliza para un SUV-C eléctrico ya no pregunta por el precio. Pregunta por la batería. Y hace bien, porque es la pieza más cara del coche y la que más dolores de cabeza da a la hora de un siniestro. Vamos a aterrizar qué debe mirar quien va a asegurar en España un seguro coche eléctrico SUV-C BEV como el Kia EV3 o el Volvo EX30, dos rivales directos del segmento que sirven de muestra para entender dónde se juega la cobertura.
Por qué un SUV-C eléctrico no se asegura como uno de combustión
El reparto de valor en un BEV cambia la ecuación. La batería puede representar entre el 30% y el 40% del coste del vehículo. Un golpe aparentemente leve en los bajos puede obligar a sustituir el pack entero si el fabricante no admite reparación parcial. Esto, en una póliza a terceros ampliado, deja al asegurado vendido.
Y luego está lo accesorio-que-no-es-accesorio: el cable Modo 3, el wallbox, el adaptador portátil. Piezas que viven fuera del coche la mitad del tiempo y que, mal reflejadas en el condicionado, pueden quedar como contenido no asegurado.
La cobertura de batería: lo que se dice y lo que se firma
Aquí hay que leer con lupa. Muchas compañías anuncian "cobertura específica de batería" y en el detalle solo cubren daño por accidente, no degradación ni fallo eléctrico tras un impacto menor. La batería de un EV3 o un EX30 no es un componente modular barato, y si la aseguradora remite al taller oficial, el presupuesto se dispara.
Lo que a nuestro juicio debe aparecer por escrito en la póliza:
- Daño físico a la batería tras accidente, con reposición a nuevo si el fabricante no admite reparación parcial.
- Daño por sobretensión durante la carga, tanto en punto público como doméstico.
- Daño por inmersión parcial o inundación, un clásico mal cubierto.
Hay aseguradoras en España trabajando bien este punto —Mapfre y Allianz tienen producto específico para eléctricos, y AXA ha ajustado su modalidad para BEV—, pero el matiz está en el condicionado particular, no en el folleto.
Cable de carga y wallbox: el talón de Aquiles
El cable Modo 3 cuesta entre 200 y 400 euros reponerlo, y es carne de robo en parking público. El wallbox doméstico, instalación incluida, se va fácil a los 1.200-1.800 euros. En auto, muchas pólizas solo lo cubren como accesorio hasta un sublímite ridículo (300-500 €). En hogar, puede entrar si está fijado a inmueble, pero la asistencia eléctrica rara vez cubre su reparación.
La vía que mejor funciona es la póliza de auto con cláusula específica de "equipamiento de carga", que incluya cable, adaptador y wallbox hasta un capital razonable. Allianz y Mutua Madrileña lo han incorporado en sus modalidades para eléctricos; en otras compañías hay que negociarlo con el mediador.
Asistencia por descarga: el servicio que define al asegurador
Un BEV descargado en la A-7 no se arranca con pinzas. O se remolca a un punto de carga, o se recarga in situ con una unidad móvil —servicio que en España ofrecen aún pocos proveedores—. Lo mínimo exigible:
- Asistencia desde kilómetro 0, incluido en el domicilio del asegurado.
- Remolque al punto de carga operativo más cercano, no al taller.
- Cobertura cuando la descarga sea por error de cálculo del conductor (algunas pólizas lo excluyen como "falta de combustible", trampa clásica heredada del mundo gasolina).
Línea Directa tiene bien resuelto el remolque a punto de carga en su producto todo riesgo. Mapfre y Allianz también lo contemplan. Hay compañías que todavía redactan el clausulado como si el coche necesitara gasolina: ojo con eso.
Kia EV3 vs Volvo EX30: dos BEV del mismo segmento, dos primas distintas
Mismo segmento, filosofía de producto distinta. El EV3 llega al mercado español con un precio desde unos 36.000 € y batería de 58 u 81 kWh. El EX30 arranca algo más alto, en torno a 37.000-40.000 €, con 51 o 69 kWh según versión y, en Twin Motor Performance, prestaciones muy por encima del Kia.
Esto se traduce en prima. El EX30 Performance, con 428 CV, tarifica como un deportivo: muchas aseguradoras lo meten en tramo de alta potencia y la prima a todo riesgo sin franquicia puede subir un 25-35% respecto al EV3 equivalente. El EV3, con una potencia más contenida, resulta más barato de asegurar en casi todos los perfiles.
| Modelo | Batería | Potencia | Autonomía WLTP | Precio orientativo |
|---|---|---|---|---|
| Kia EV3 | 58 / 81 kWh | 204 CV | hasta ~600 km | desde ~36.000 € |
| Volvo EX30 | 51 / 69 kWh | 272 / 428 CV | hasta ~480 km | desde ~37.000 € |
Qué ofrece cada compañía en España para este perfil
Lo que sigue son productos vigentes de aseguradoras con contrato en castellano y supervisión de la DGSFP. No es un ranking cerrado: depende del perfil del conductor, su CP y su siniestralidad.
Mapfre Auto Todo Riesgo — Producto generalista con módulo para eléctricos. Buena red de talleres concertados, asistencia desde km 0, cobertura de batería tras accidente. El cable Modo 3 entra como accesorio con sublímite; conviene ampliarlo. Franquicia desde 0 € en la modalidad sin franquicia; con franquicia, 300 € orientativos.
| Variable | Mapfre Auto Todo Riesgo (BEV) |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia | Desde 0 € / 300 € según modalidad |
| Asistencia | Desde km 0, remolque a punto de carga |
| Batería | Cubierta tras accidente; verificar sobretensión |
| Cable / wallbox | Sublímite accesorios; ampliable |
| Red de talleres | Concertada amplia |
Allianz Auto Plus — Trabaja bien el eléctrico. Cláusula específica para equipamiento de carga, asistencia a 0 km con remolque al cargador. Prima media algo por encima de Mapfre en perfiles jóvenes. Franquicia desde 0 € en todo riesgo integral.
| Variable | Allianz Auto Plus (BEV) |
|---|---|
| Modalidad | Todo riesgo integral |
| Franquicia | Desde 0 € / 350 € según modalidad |
| Asistencia | Km 0, remolque a punto de recarga |
| Batería | Cobertura específica BEV |
| Cable / wallbox | Incluidos con capital específico |
| Red de talleres | Concertada + libre elección |
Línea Directa Todo Riesgo — Agencia pura, buena en gestión digital de siniestro y en asistencia por descarga. El clausulado del cable y wallbox es más justito que en Allianz; para EV3 básico sale a cuenta, para EX30 Performance se queda corta en algún perfil.
| Variable | Línea Directa Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con/sin franquicia |
| Franquicia | Desde 0 € / 300-500 € |
| Asistencia | Km 0, remolque a cargador |
| Batería | Cubierta tras siniestro |
| Cable / wallbox | Sublímite ajustado |
| Red de talleres | Libre elección |
AXA Confort Eléctricos y Mutua Madrileña Todo Riesgo completan la terna de compañías que han adaptado condicionado al BEV. Mutua destaca en Madrid por red propia y asistencia; AXA, por sublímites algo más generosos en equipamiento de carga.
Veredicto por perfil
Un conductor con Kia EV3 y uso urbano, 35-50 años, sin siniestros: Mapfre o Línea Directa cubren bien y la prima suele quedar entre 450 y 650 € anuales a todo riesgo con franquicia. Si tiene wallbox en garaje propio, pediría al mediador la ampliación del capital de equipamiento de carga en Allianz.
Un conductor de Volvo EX30 Twin Motor Performance, aunque sea veterano, va a pagar más —hablamos de rangos que superan con comodidad los 800 € anuales en todo riesgo— y le compensa Allianz o AXA, que tratan mejor la batería y los accesorios de carga que una compañía más generalista.
Para joven conductor con cualquiera de los dos, la realidad es dura: pocas compañías cotizan bien un BEV de más de 200 CV a menores de 25 años. Aquí entra el valor del corredor, que puede mover la póliza entre varias compañías; una agencia solo ofrece lo suyo.
Y una obviedad que conviene repetir: cambiar de compañía no siempre ahorra. Si llevas tres años sin parte y tu aseguradora te ha bonificado, el ejercicio de comparar debe hacerse con calma, idealmente con un mediador colegiado. Para dudas sobre solvencia o reclamaciones no resueltas, la DGSFP es el organismo al que acudir.
Preguntas frecuentes
¿El seguro obligatorio cubre la batería de mi coche eléctrico?
No. El seguro obligatorio de responsabilidad civil solo cubre daños a terceros. La batería, como daño propio, requiere modalidad de todo riesgo —con o sin franquicia— y, dentro de esta, cláusula específica para BEV. Lo contrario, aunque sea un todo riesgo "estándar", puede dejar fuera la sustitución del pack.
¿Qué pasa si me quedo sin batería en autopista?
Si tu póliza tiene asistencia desde km 0 con remolque a punto de carga, te llevan al cargador operativo más cercano sin coste. Si la cláusula excluye la descarga como "falta de combustible" —redacción heredada de la gasolina—, puedes acabar pagando el remolque. Es la primera condición que miro cuando contrato un BEV.
¿El cable de carga y el wallbox se aseguran en auto o en hogar?
Depende de dónde estén y cómo esté redactado el condicionado. El cable Modo 3 viaja con el coche y encaja en auto como accesorio o en cláusula específica de equipamiento de carga. El wallbox, fijado al inmueble, puede ir en hogar, aunque la asistencia eléctrica del hogar rara vez cubre su reparación. Lo limpio es asegurar ambos en auto con capital específico.
¿Compensa un corredor frente a una agencia para asegurar un SUV-C eléctrico?
En perfiles complejos —joven conductor, EX30 Performance, segunda residencia con wallbox— el corredor mueve la póliza entre compañías y suele encontrar hueco mejor. En perfiles sencillos, una agencia como Línea Directa o Mutua puede ofrecer precio competitivo directamente. No hay regla fija; depende del caso.
