

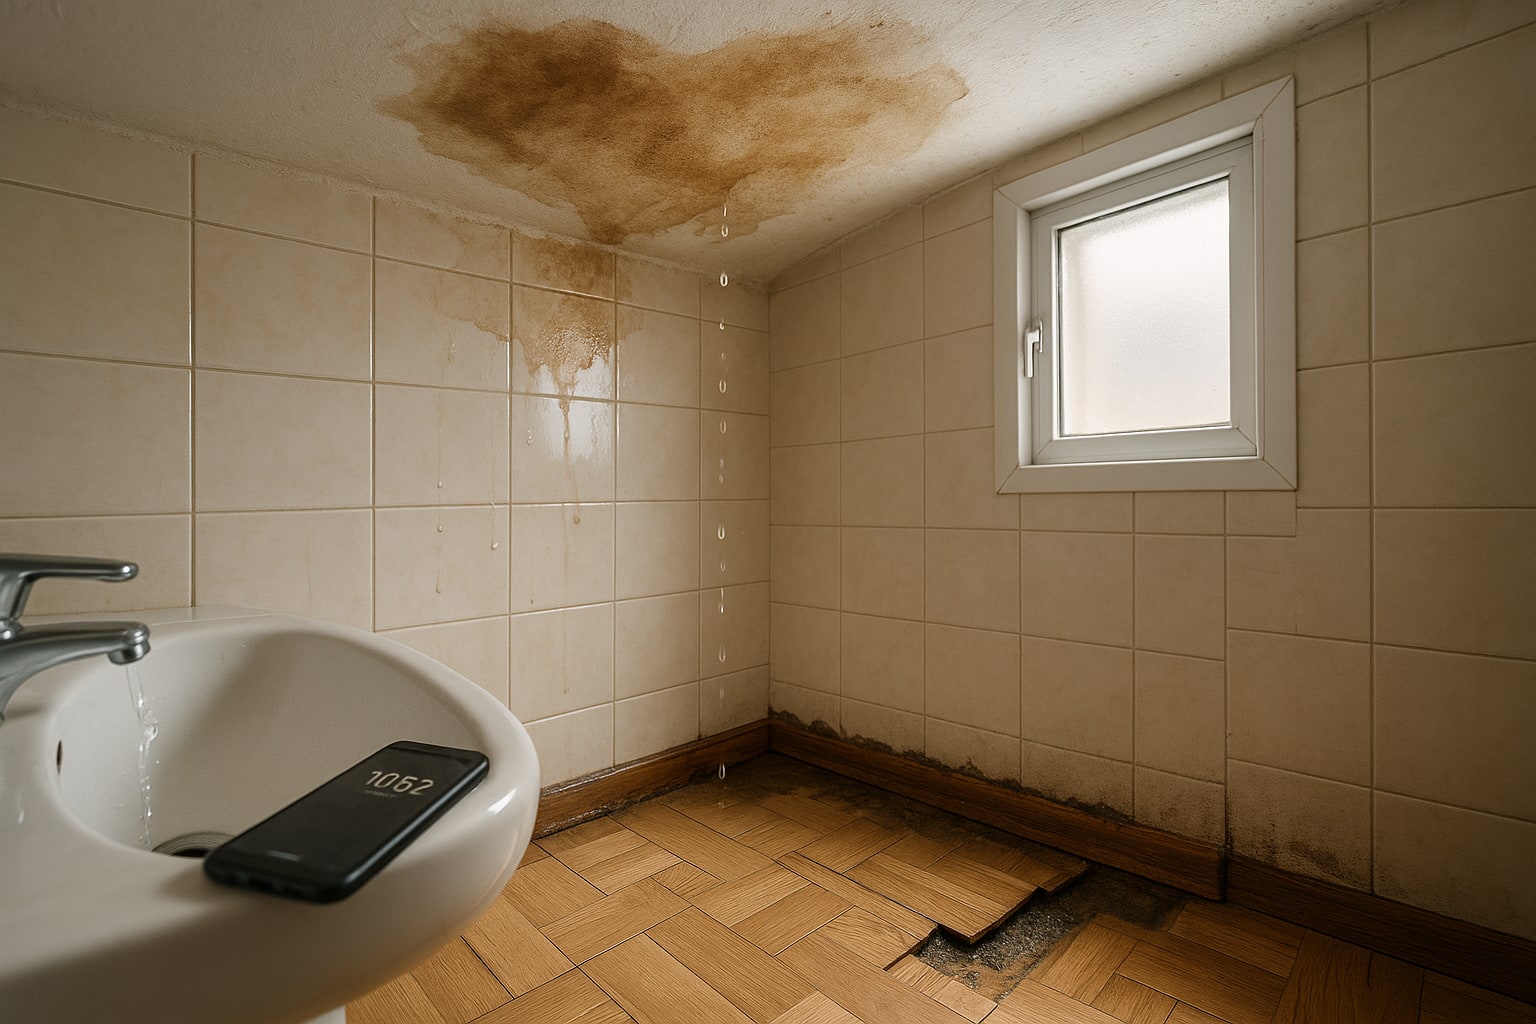
Se te cae el techo del baño encima. Literalmente. Una mancha marrón, gotas en el pasillo, el parqué levantado y la sospecha razonable de que el problema viene del piso de arriba. A partir de ahí empieza el baile: llamadas al vecino, dudas sobre quién paga, plazos que corren sin que nadie te los explique y la tentación de arreglarlo por tu cuenta para no discutir. Vamos por partes, porque el orden importa.
Lo primero: no arregles nada antes de peritar
Suena obvio, pero es el error más común. Si secas, pintas y cambias el rodapié antes de que un perito lo vea, tu seguro puede rebajar la indemnización o directamente rechazarla. Documenta la fuga con fotos y vídeo el mismo día, con fecha visible si puedes, y avisa al vecino por escrito —WhatsApp vale como prueba, pero mejor un correo—. La urgencia real es cortar el agua, no restaurar la vivienda.
Quién paga una fuga del vecino de arriba en España
La regla general del Código Civil (artículo 1902) es que quien causa un daño por acción u omisión, y media culpa o negligencia, responde. Traducido al ladrillo: si la fuga sale de la instalación privativa del vecino de arriba —sus bajantes propias, su lavadora, su grifería, su plato de ducha—, responde él, y en la práctica lo hace su seguro de hogar a través de la cobertura de responsabilidad civil.
Si el origen está en un elemento común —una bajante general, la cubierta del edificio, una arqueta compartida—, entonces responde la comunidad de propietarios con su póliza de RC. Aquí es donde conviene pedirle al presidente el número de póliza y compañía cuanto antes.
Ojo con un matiz que se pasa por alto: aunque el vecino sea el culpable, tu propio seguro de hogar suele adelantar la reparación de los daños en tu vivienda por la cobertura de daños por agua, y luego reclama al seguro del vecino por vía del convenio CLEA o IDEC entre aseguradoras. Esto acelera muchísimo el cobro.
Convenios CLEA e IDEC: por qué te interesan
CLEA (Convenio de Liquidación de siniestros de Agua) e IDEC (Indemnización Directa entre Compañías) son acuerdos entre aseguradoras españolas que permiten que tu compañía te indemnice a ti directamente, sin discutir con la del vecino quién tuvo la culpa. Se reparten después ellas. Para ti, el efecto es que cobras antes. No todas las compañías están adheridas a los mismos tramos ni con los mismos límites, así que pregunta al abrir el parte.
Plazos que no puedes dejar pasar
- 7 días para comunicar el siniestro a tu aseguradora desde que lo conoces (Ley 50/1980 de Contrato de Seguro, art. 16). Pasado ese plazo, la aseguradora puede reclamar los daños y perjuicios causados por la demora.
- 2 años de prescripción para reclamaciones derivadas del contrato de seguro de daños (art. 23 LCS).
- 1 año de prescripción para la acción de responsabilidad civil extracontractual contra el vecino (Código Civil, art. 1968.2). Este es el que suele pillar a la gente: si el vecino no colabora y tú tampoco activas tu seguro, el reloj corre.
Qué hacer paso a paso
- Cortar el agua (llave del vecino o general del edificio).
- Documentar: fotos, vídeos, fecha, testigos si los hay.
- Avisar al vecino por escrito y pedirle la compañía y número de póliza.
- Abrir parte en tu seguro de hogar dentro de los 7 días.
- Si es zona común, avisar al administrador de la comunidad.
- Esperar al peritaje. Puede acudir un perito, dos (uno por cada compañía) o tres si hay dirimente.
- Si no hay acuerdo, burofax al vecino o a la comunidad reclamando daños.
- Si tampoco responde, vía judicial: juicio verbal hasta 6.000 €, ordinario por encima.
Compañías que operan en España y cómo se comportan con daños por agua
Todas las que cito comercializan hogar en España con contrato en castellano y están supervisadas por la DGSFP. Los precios son orientativos para un piso de 90 m² en capital de provincia y varían mucho por perfil, ubicación y siniestralidad.
Mapfre Hogar
La red más densa de peritos y reparadores propios en España. Tramita CLEA/IDEC de rutina y suele ser ágil con filtraciones desde vecino. A nuestro juicio, buena opción si quieres que la propia aseguradora te mande al gremio sin buscarlo tú.
| Característica | Detalle |
|---|---|
| Continente | Capital según valor de reconstrucción |
| Contenido | Configurable, sublímite joyas aparte |
| RC familiar | Incluida hasta capital contratado |
| Daños por agua | Sí, con localización de la avería |
| Asistencia 24h | Fontanero, cerrajero, electricista |
| Precio orientativo | Desde 220 €/año |
Mutua Madrileña Hogar
Muy fuerte en Madrid y provincias limítrofes. Trato personal por teléfono aceptable, tramitación rápida cuando el siniestro es claro. Para mi gusto, flojea si tienes que discutir peritajes complejos.
| Característica | Detalle |
|---|---|
| Continente | A valor de nuevo |
| Contenido | Sublímite objetos de valor |
| RC familiar | Incluida |
| Daños por agua | Incluida búsqueda de avería |
| Asistencia 24h | Sí, gremios concertados |
| Precio orientativo | Desde 200 €/año |
Línea Directa Hogar
Digital, precio competitivo, gestión por app. Cumple bien en siniestros estándar; en fugas complicadas con vecino reacio, tarda algo más en cerrar el expediente. Está toda la comparativa aquí: Mapfre, Mutua Madrileña y Línea Directa comparadas para primera vivienda.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción |
| Contenido | Configurable online |
| RC familiar | Incluida |
| Daños por agua | Incluida |
| Asistencia 24h | Sí, gestión por app |
| Precio orientativo | Desde 180 €/año |
AXA Hogar Óptima
Multinacional con implantación fuerte en España. Peritajes técnicos serios, útil si el siniestro tiene componente estructural (parqué levantado, tabiques mojados a fondo).
| Característica | Detalle |
|---|---|
| Continente | A valor de nuevo |
| Contenido | Configurable con joyas aparte |
| RC familiar | Incluida |
| Daños por agua | Incluida búsqueda y reparación |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 240 €/año |
Zurich Hogar Klinc
Modelo modular, contratas coberturas por bloques. Interesante si el piso es pequeño y quieres pagar solo por lo que usas. En daños por agua cumple, aunque el sublímite conviene mirarlo con lupa antes de firmar.
| Característica | Detalle |
|---|---|
| Continente | Según módulo |
| Contenido | Modular |
| RC familiar | Módulo aparte |
| Daños por agua | Incluida en módulo base |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 15 €/mes |
Allianz Hogar
Compañía con buena red pericial y tramitación seria por vía CLEA. Encaja bien en pisos de valor medio-alto donde el continente pesa.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción |
| Contenido | Configurable |
| RC familiar | Incluida |
| Daños por agua | Incluida con localización |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 230 €/año |
Generali Hogar Confort
Buen equilibrio precio-cobertura. En daños por agua trabaja con convenio; los tiempos son razonables.
| Característica | Detalle |
|---|---|
| Continente | A valor de nuevo |
| Contenido | Configurable |
| RC familiar | Incluida |
| Daños por agua | Incluida |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 210 €/año |
Si quieres ver el detalle de cómo cada una redacta el clausulado de daños por agua, tienes la comparativa específica de coberturas por daños por agua entre Mapfre, Allianz, Generali y Zurich.
Tabla resumen con puntuación
Puntuación de 1 a 10 valorando agilidad en CLEA/IDEC, red pericial, asistencia 24h y relación precio-cobertura para un siniestro típico de fuga del vecino.
| Compañía | Agilidad CLEA | Red pericial | Asistencia 24h | Precio | Total |
|---|---|---|---|---|---|
| Mapfre | 9 | 10 | 9 | 7 | 8,75 |
| Mutua Madrileña | 8 | 8 | 8 | 8 | 8,00 |
| Línea Directa | 7 | 7 | 9 | 9 | 8,00 |
| AXA | 8 | 9 | 8 | 7 | 8,00 |
| Zurich Klinc | 7 | 8 | 8 | 8 | 7,75 |
| Allianz | 9 | 9 | 8 | 7 | 8,25 |
| Generali | 8 | 8 | 8 | 8 | 8,00 |
Veredicto por perfil
- Primera vivienda, presupuesto justo: Línea Directa o Zurich Klinc. Precio y app fluida.
- Familia con hijos y piso de valor medio-alto: Mapfre o Allianz. Peritajes serios y red que da la cara.
- Vecino de arriba conflictivo, siniestros previos: Mapfre o AXA. Aguantan mejor la negociación pericial.
- Madrid capital, gestión telefónica cercana: Mutua Madrileña.
- Mayor de 65 en vivienda antigua: Generali o Mapfre, con asistencia 24h robusta.
Qué hacer si el vecino no responde
Burofax con acuse de recibo y certificación de contenido a la dirección del vecino, reclamando los daños y dándole plazo (10-15 días naturales es razonable). Copia a la comunidad si el origen puede ser común. Si sigue sin moverse, tu propia aseguradora activa la vía judicial por subrogación cuando ya te ha indemnizado. Si tú vas por libre, necesitarás abogado y procurador cuando la cuantía supere los 2.000 €.
Exclusiones típicas que conviene revisar
- Daños preexistentes no declarados.
- Filtraciones por falta de mantenimiento prolongada (juntas de silicona podridas durante años).
- Humedades por condensación o por capilaridad —no son "daños por agua" en sentido técnico—.
- Obras del vecino sin licencia o realizadas por él mismo sin profesional.
- Piscinas o depósitos en cubierta no declarados.
Vía de contratación: agencia o corredor
Si contratas por agencia —la típica oficina de Mapfre o Mutua— tienes una sola compañía. Si vas por corredor, te compara varias y te defiende el siniestro (útil precisamente en fugas del vecino, cuando hay que discutir con otra aseguradora). Sea cual sea la vía, comprueba que el mediador está inscrito en la DGSFP; ahí también puedes presentar reclamación si la compañía no atiende tu queja en dos meses.
FAQ
¿Puedo obligar al vecino a arreglar la fuga si se niega?
No directamente tú, pero sí por vía civil. Con burofax previo y, si sigue sin actuar, demanda. Si es zona común, la comunidad puede exigirle acceso para reparar por el artículo 9 de la Ley de Propiedad Horizontal.
¿Qué pasa si el vecino no tiene seguro de hogar?
Responde con su patrimonio personal según el art. 1902 del Código Civil. Tu propio seguro te indemniza a ti por la cobertura de daños por agua y luego reclama al vecino directamente.
¿Cuánto tarda el peritaje?
Entre 3 y 15 días desde la apertura del parte, dependiendo de la compañía y de si hay que coordinar peritos de dos aseguradoras. Si el daño es urgente y visible, muchas compañías autorizan reparaciones de emergencia por teléfono.
¿Cubre mi seguro los daños a mis muebles y no solo a las paredes?
Sí, si tienes contenido contratado con capital suficiente. Los muebles, electrodomésticos y ropa entran, con sublímite específico para joyas y objetos de valor. Guarda tickets y fotos previas siempre que puedas.

1 comentario
Pingback: Comparativa de seguros de hogar frente a daños por agua: Mutua Madrileña, Reale, Catalana Occidente y Santalucía – Mejor Seguro España