

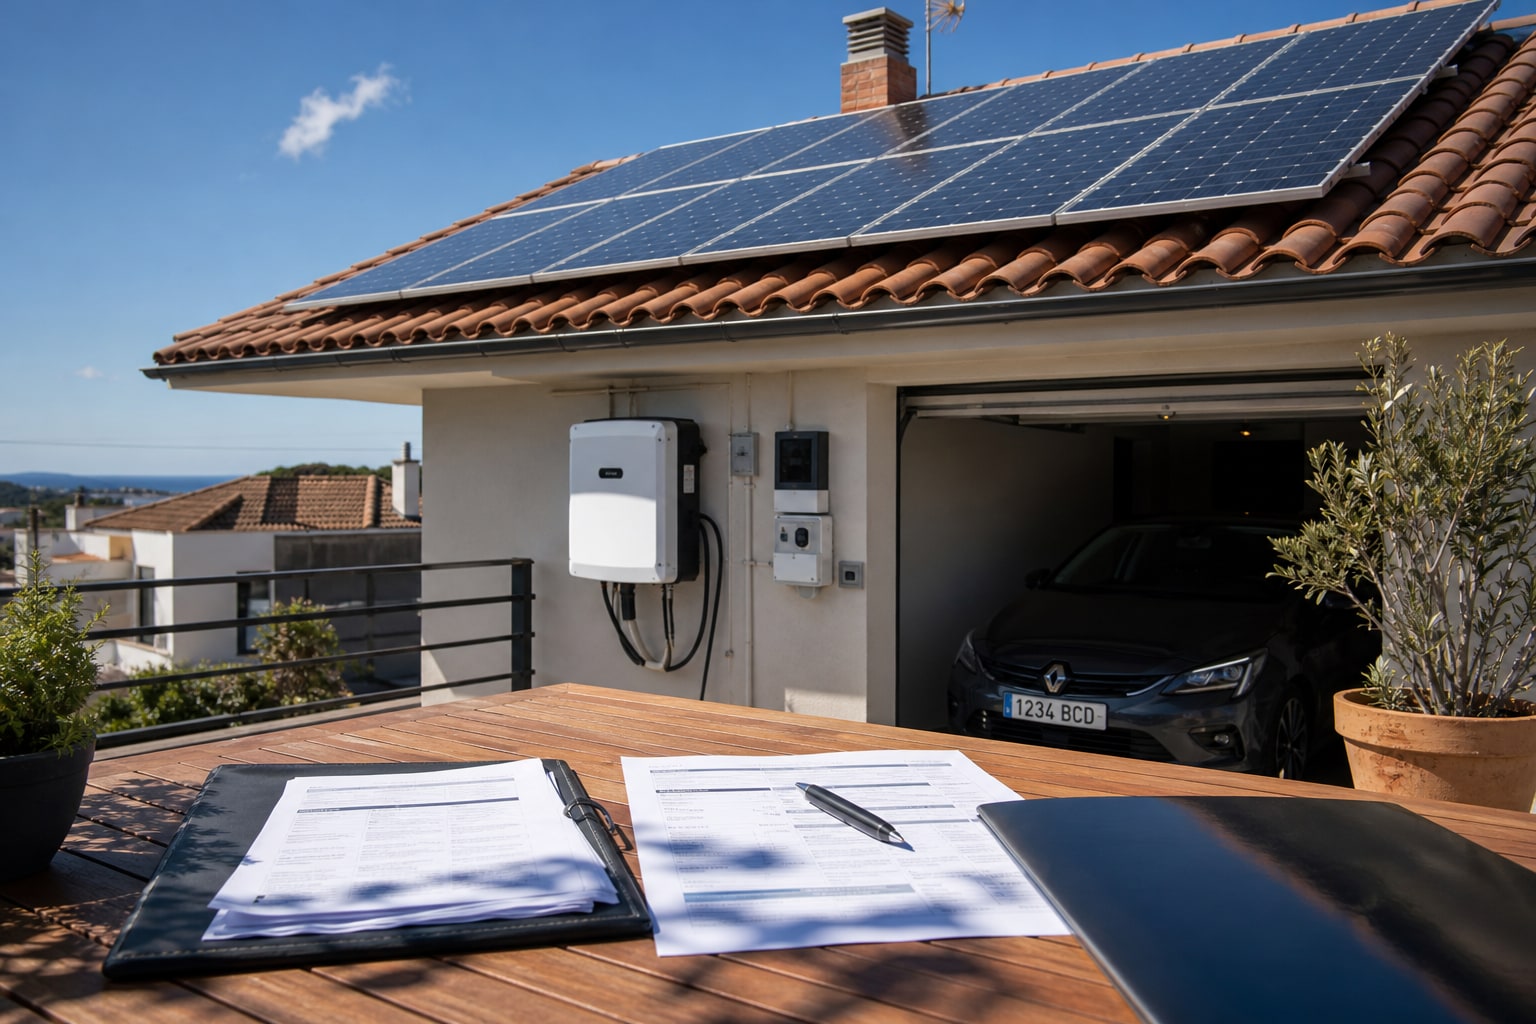
Montas los paneles, firmas el certificado de instalación, tramitas el CAU con la distribuidora y empiezas a verter excedentes a red. Hasta aquí, un lunes cualquiera de 2024. El problema llega cuando revisas la póliza de hogar y descubres que el capital de continente sigue siendo el de hace seis años, cuando la cubierta era… solo cubierta. Ahora tienes 4 o 5 kW pico atornillados ahí arriba, un inversor en el garaje y, con suerte, una batería de litio en el cuarto de instalaciones. Nada de eso está contemplado.
Vamos a lo práctico.
Por qué tu seguro de hogar actual probablemente no cubre bien la fotovoltaica
El seguro multirriesgo de hogar estándar protege continente (la estructura y lo adherido) y contenido (lo que hay dentro). Sobre el papel, los paneles son continente porque están fijados a la cubierta. En la práctica, si no lo has declarado, la aseguradora puede aplicar la regla proporcional del artículo 30 de la Ley de Contrato de Seguro: si el capital declarado es inferior al valor real del inmueble actualizado, te pagan la parte proporcional del siniestro. Y una instalación de 6.000-9.000 € añadida al valor del continente mueve la aguja.
Eso sin entrar en el inversor, que para muchas compañías entra como equipo electrónico, o la batería, que algunas tratan aparte por el riesgo específico de litio.
El marco legal: RD 244/2019 y qué papeles necesitas
El Real Decreto 244/2019 regula el autoconsumo con excedentes en España. Para efectos del seguro, lo que te van a pedir casi siempre es:
- Certificado de Instalación Eléctrica (CIE) firmado por instalador habilitado.
- Memoria técnica o proyecto, según potencia.
- Código de Autoconsumo (CAU) y modalidad: con excedentes acogida a compensación, con excedentes sin compensación, o sin excedentes.
- Factura detallada de la instalación: paneles, inversor, estructura, batería si la hay.
Guarda todo. El día del siniestro es lo que marca la diferencia entre cobrar el valor real o discutir seis meses.
Cómo recalcular el capital asegurado
Suma al continente actual el coste de reposición a nuevo de la instalación completa, no el precio que pagaste tras subvención. Si te costó 7.000 € netos pero el PVP sin ayudas es 9.500 €, declara 9.500 €. La batería, aparte: una LFP de 5 kWh ronda los 3.500-4.500 € instalada. El inversor, entre 1.000 y 2.500 € según potencia y marca.
Un error muy común: declarar solo los paneles y olvidarse del cableado, protecciones y mano de obra de reposición. En un siniestro por rayo o granizo, lo que se repone es la instalación entera.
Qué coberturas pedir sí o sí
- Daños por fenómenos atmosféricos sin franquicia específica para cubierta (granizo, viento fuerte).
- Daño eléctrico ampliado al inversor y microinversores.
- Robo de paneles e inversor — menos frecuente de lo que se dice en viviendas unifamiliares pobladas, pero existente.
- Responsabilidad civil por caída de panel a vía pública o finca vecina.
- Lucro cesante por los excedentes no vertidos mientras dure la reparación. Esto lo ofrecen pocas compañías y suele ser un sublímite modesto.
- Daños al inquilino de la cubierta si has cedido uso a terceros (poco habitual en residencial, pero lo mencionamos).
Lo que el Consorcio de Compensación de Seguros cubre por riesgos extraordinarios (terremoto, inundación extraordinaria) ya está incluido vía recargo CCS en toda póliza de hogar. Eso no lo tienes que negociar.
Compañías que lo trabajan bien en España
He aquí el panorama real del mercado español, sin inventar coberturas. Todas operan con contrato en castellano y están supervisadas por la DGSFP.
Mapfre Hogar
La opción más conservadora y la que mejor ha absorbido el boom fotovoltaico en el canal agencial. Permite declarar la instalación como ampliación de continente y, según modalidad, incluir el inversor dentro de daño eléctrico. Pide siempre CIE y factura. Para una unifamiliar media con instalación de 5 kWp, su producto estándar funciona bien si recalculas capital.
| Característica | Mapfre Hogar |
|---|---|
| Continente ampliable para FV | Sí, declarando capital adicional |
| Inversor y electrónica | Incluido en daño eléctrico según modalidad |
| Batería litio | Declaración expresa requerida |
| Robo exterior de paneles | Cubierto si están fijados a estructura |
| Red pericial | Nacional, propia |
| Prima orientativa unifamiliar media | Desde 350-500 €/año según zona y capital |
Mutua Madrileña Hogar
Trabaja la ampliación por FV con bastante naturalidad en su producto de hogar. Para mi gusto, su atención en siniestro de daño eléctrico es de las más ágiles del mercado, aunque la cobertura de lucro cesante por excedentes no es su fuerte.
| Característica | Mutua Madrileña Hogar |
|---|---|
| Continente ampliable para FV | Sí |
| Inversor y electrónica | Daño eléctrico con sublímite |
| Batería litio | Consultar según potencia y ubicación |
| RC por caída de panel | Incluida en RC familiar |
| Asistencia hogar 24h | Sí, con técnicos propios |
| Prima orientativa | Desde 300-450 €/año |
Línea Directa Hogar
Más digital, más rápida contratando. Cubre fotovoltaica declarándola como mejora del continente. Su punto fuerte: la contratación online clara y sin maquillaje. El flojo: menos flexibilidad si tienes elementos atípicos (batería grande, instalación aislada compartida).
| Característica | Línea Directa Hogar |
|---|---|
| Continente ampliable para FV | Sí, mediante declaración online |
| Inversor | Dentro de daño eléctrico |
| Batería litio | Caso a caso |
| Robo de paneles | Cubierto |
| Franquicia daño eléctrico | Según modalidad, consultar oferta |
| Prima orientativa | Desde 280-420 €/año |
Allianz Hogar
Producto solvente, canal mediado. Allianz ha venido afinando la cobertura de instalaciones renovables en los últimos años. Buena opción si quieres mediador que te asesore y una compañía con músculo técnico para peritar bien un siniestro de granizo severo.
| Característica | Allianz Hogar |
|---|---|
| Continente ampliable para FV | Sí |
| Inversor y microinversores | Cubiertos como equipo eléctrico |
| Batería litio | Cubierta con declaración |
| RC por instalación | Incluida |
| Canal | Agencia y corredores |
| Prima orientativa | Desde 380-550 €/año |
Zurich Klinc
El producto modular de Zurich. Interesante porque permite activar y desactivar coberturas por meses, aunque para fotovoltaica conviene asegurarse de que el módulo de daños a instalaciones exteriores está activado permanentemente. Más orientado a perfil urbano joven que a unifamiliar con 8 kWp, honestamente.
| Característica | Zurich Klinc |
|---|---|
| Continente ampliable para FV | Según módulos activados |
| Modelo | 100% digital, modular |
| Inversor | Dentro de electrónica/daño eléctrico |
| Batería litio | Verificar en configuración |
| Perfil recomendado | Instalaciones pequeñas, piso con cubierta propia |
| Prima orientativa | Desde 15-30 €/mes según módulos |
Generali Hogar Confort
Compañía con red de corredores amplia, lo que ayuda mucho si tu caso es raro (vivienda rural, instalación de más de 10 kWp, batería grande). El producto se adapta razonablemente bien a FV con asesoramiento.
| Característica | Generali Hogar Confort |
|---|---|
| Continente ampliable para FV | Sí, vía corredor |
| Inversor | Daño eléctrico ampliado |
| Batería litio | Declaración expresa |
| RC familiar | Incluida |
| Asistencia 24h | Sí |
| Prima orientativa | Desde 350-500 €/año |
Tabla resumen y puntuación por adecuación a fotovoltaica
Puntuación del 1 al 10 ponderando flexibilidad de capital, trato del inversor y batería, cobertura de robo exterior, canal de contratación y relación prima-cobertura para un perfil tipo: unifamiliar con 5 kWp y batería opcional.
| Compañía | Flexibilidad FV | Batería litio | Canal | Prima orientativa | Nota |
|---|---|---|---|---|---|
| Mapfre Hogar | Alta | Sí, declarada | Agencia | 350-500 € | 8,5 |
| Mutua Madrileña Hogar | Alta | Consultar | Directo | 300-450 € | 8,3 |
| Línea Directa Hogar | Media-alta | Caso a caso | Directo online | 280-420 € | 7,8 |
| Allianz Hogar | Alta | Sí, declarada | Mediado | 380-550 € | 8,4 |
| Zurich Klinc | Media | Verificar | Digital modular | 15-30 €/mes | 7,2 |
| Generali Hogar Confort | Alta vía corredor | Sí, declarada | Corredores | 350-500 € | 8,0 |
Veredicto por perfil
- Unifamiliar con 4-6 kWp sin batería: Mapfre o Mutua Madrileña van sobradas, y Línea Directa si te manejas sola online.
- Unifamiliar con batería de litio de más de 5 kWh: Allianz o Generali vía corredor, para que alguien revise condiciones una por una.
- Instalación de más de 10 kWp o rural aislada: directamente corredor. No es terreno para contratación digital estándar.
- Piso con cubierta en propiedad o terraza con FV pequeña: Zurich Klinc o Mutua, lo más eficiente en prima.
Un apunte sobre canal: la agencia representa a una sola compañía y te vende su producto. El corredor compara varias y debe justificar la elección por escrito. Para fotovoltaica, con lo nuevo que es el ramo adaptándose, el corredor suele ganar.
Y si tras un siniestro la compañía no responde como debe, el camino es: reclamación interna al Servicio de Atención al Cliente de la aseguradora, y si no hay respuesta en dos meses o es insatisfactoria, acudes al Servicio de Reclamaciones de la DGSFP. Tienes jurisprudencia abundante sobre regla proporcional e infraseguro — otra razón para declarar bien el capital desde el día uno.
Para contexto adicional sobre qué partidas no conviene recortar en una póliza de hogar, aplica la misma lógica que vimos al analizar qué variables mueven la prima y qué coberturas conservar en el ramo de auto: el ahorro de 40 € en prima se evapora en el primer siniestro mal cubierto.
Exclusiones típicas que vigilar
- Instalaciones sin CIE o sin boletín eléctrico actualizado: motivo clásico de rechazo.
- Daños por mantenimiento deficiente (suciedad acumulada, estructuras oxidadas sin revisar).
- Uso profesional de la instalación (venta de energía como actividad económica declarada): esto ya no es hogar, es RC profesional.
- Baterías no homologadas o montaje DIY sin certificación.
- Siniestros preexistentes a la contratación o a la ampliación del capital.
Preguntas frecuentes
¿Tengo que avisar a mi aseguradora si instalo placas solares?
Sí, siempre. El artículo 11 de la Ley de Contrato de Seguro obliga a comunicar las modificaciones que agraven el riesgo o alteren el valor asegurado. No hacerlo puede derivar en aplicación de regla proporcional o rechazo de siniestro.
¿Cubre el seguro los excedentes que dejo de verter si el inversor se avería?
Solo si tu póliza incluye expresamente lucro cesante o pérdida de rendimiento fotovoltaico, con su sublímite. No es cobertura estándar en la mayoría de productos residenciales. Pregúntalo antes de firmar.
¿La batería de litio encarece mucho la prima?
Depende de capacidad, ubicación (interior vs exterior, garaje vs vivienda) y de que esté homologada. El incremento habitual va de 20 a 60 € anuales sobre el capital adicional declarado, pero varía mucho entre compañías.
¿Puedo asegurar los paneles por separado si mi compañía no los acepta bien?
Técnicamente sí, mediante pólizas específicas de equipos electrónicos o maquinaria, pero rara vez compensa frente a ampliar el continente de la póliza existente. Si tu aseguradora te pone pegas, cambia de aseguradora antes que duplicar póliza.

2 comentarios
Pingback: Comparativa de seguros para coche eléctrico BEV compacto: cobertura de batería, cable y wallbox doméstico – Mejor Seguro España
Pingback: Continente y contenido en el seguro de hogar: cómo calcular bien cada capital para no quedar infrasegurado – Mejor Seguro España