

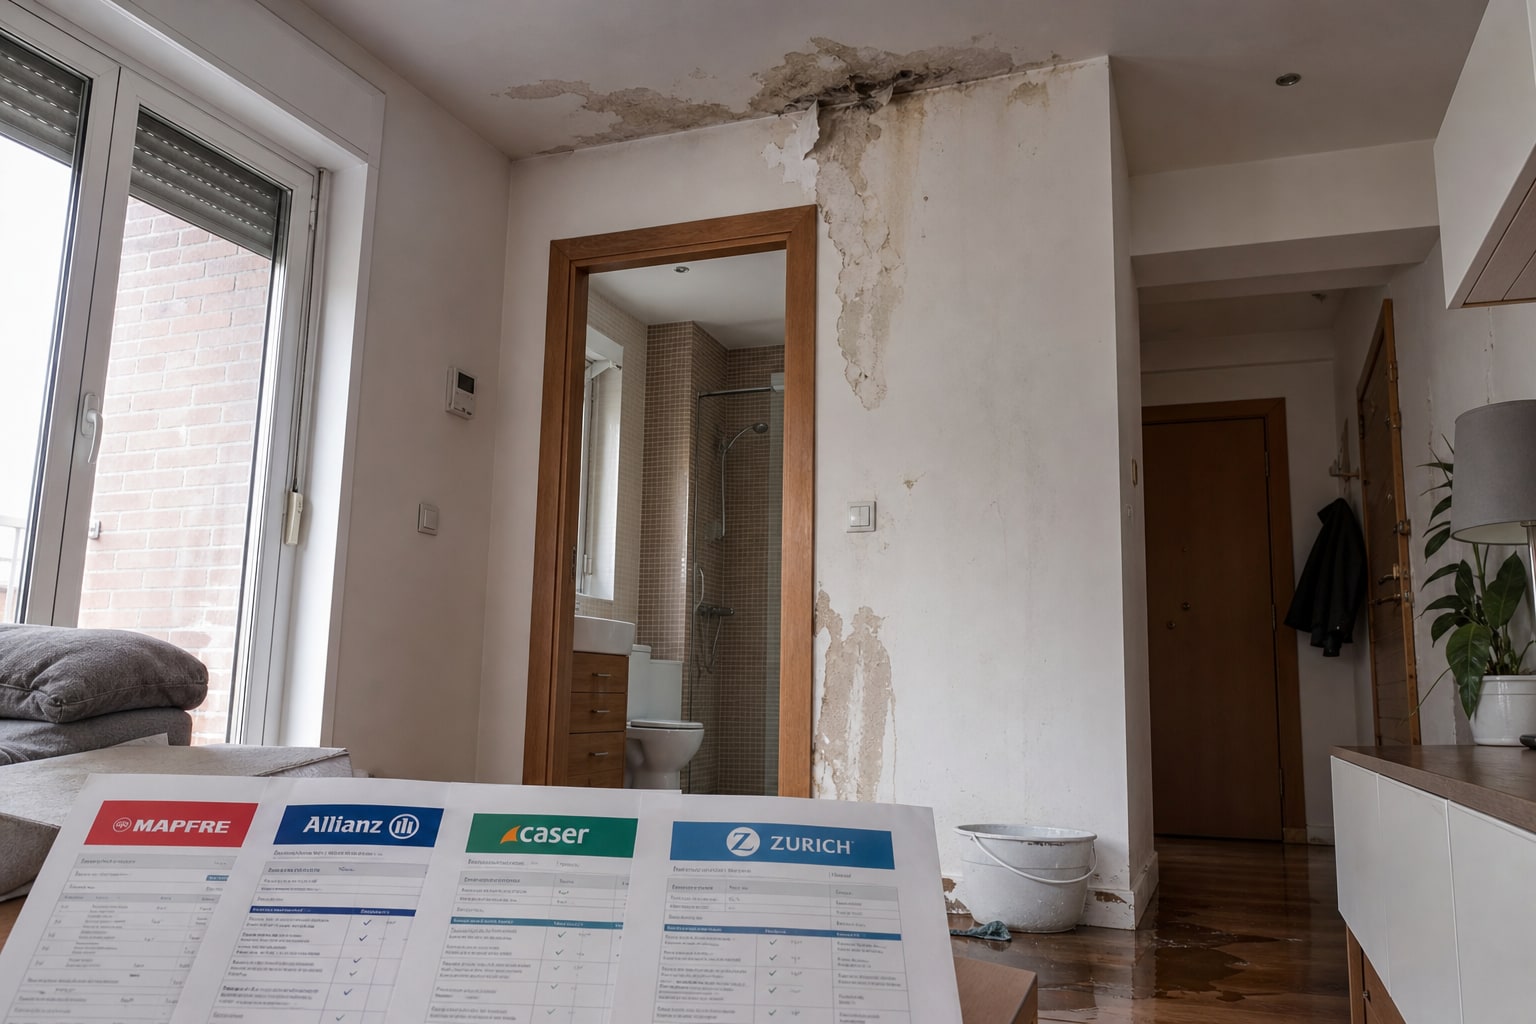
La escena se repite cada semana en cualquier comunidad de vecinos: mancha en el techo del baño, gotera que avanza, y la duda de siempre. ¿Lo cubre mi póliza o tengo que reclamar al seguro del de arriba? La respuesta corta es que lo cubren las dos, pero no igual, y la letra pequeña marca la diferencia entre resolverlo en diez días o pelearlo tres meses.
Vamos al detalle, con cuatro compañías que operan en España con contrato en castellano y producto vigente: Mapfre, Allianz, Caser y Zurich.
Qué cubre realmente tu seguro cuando el agua viene del vecino
Antes de entrar en comparativas, conviene aclarar algo que mucha gente desconoce. Cuando la fuga procede del piso superior, tu propio seguro de hogar cubre los daños en tu vivienda por la garantía de daños por agua, aunque el origen esté fuera. Tu compañía te indemniza y, después, ejerce el derecho de repetición contra la aseguradora del vecino. Esto se llama subrogación y está en el artículo 43 de la Ley de Contrato de Seguro.
Traducido: tú no persigues al vecino. Lo hace tu aseguradora. Tú cobras antes.
Eso sí, hay matices. La avería en origen (la tubería rota del vecino, el grifo que dejó abierto) no la cubre tu seguro, la cubre el suyo. Y si hablamos de filtraciones por humedad lenta sin siniestro puntual identificable, casi ninguna póliza entra: lo consideran falta de mantenimiento.
Mapfre Hogar: el clásico que responde rápido en comunidades
Mapfre tiene cuota y, para este tipo de siniestro, se nota. Red propia de peritos y gremios en prácticamente toda la geografía nacional, incluidas provincias donde otras tardan. Su producto Mapfre Hogar incluye daños por agua sin franquicia en la modalidad estándar y asistencia 24h con fontanero concertado. El punto fuerte es la rapidez de peritaje — en siniestros de baja cuantía suelen tirar de valoración remota con fotos.
A nuestro juicio, donde flojea es en siniestros complejos con varios vecinos implicados: la gestión de la subrogación puede alargarse si el vecino causante está en otra compañía poco colaborativa.
| Característica | Mapfre Hogar |
|---|---|
| Continente (capital orientativo) | desde 60.000 € |
| Contenido (capital orientativo) | desde 15.000 € |
| Daños por agua | sí, sin franquicia |
| RC familiar | incluida (capital según modalidad) |
| Asistencia 24h | fontanero, cerrajero, electricista |
| Cobertura territorial | nacional, red propia de peritos |
| Precio orientativo piso 90 m² | desde 230 €/año |
Allianz Hogar Confort: letra pequeña más generosa, pero con matices
Allianz juega otra liga en coberturas de origen. Su póliza Allianz Hogar Confort cubre, además de los daños por agua en tu vivienda, la localización y reparación de la avería aunque esté en zona privativa del vecino cuando este no tenga seguro o su seguro no cubra esa partida. Esto no es menor: en edificios antiguos sin seguro individual obligatorio del vecino, resuelve problemas reales.
En la práctica, el peritaje tarda algo más que Mapfre en zonas rurales. Pero cuando aparece, el perito suele ser más flexible valorando daños estéticos (pintura, techos, parqué hinchado).
| Característica | Allianz Hogar Confort |
|---|---|
| Continente (capital orientativo) | desde 60.000 € |
| Contenido (capital orientativo) | desde 18.000 € |
| Daños por agua | sí, sin franquicia en vivienda habitual |
| Localización de avería | incluida, también en vecino en ciertos casos |
| RC familiar | hasta 300.000 € orientativo |
| Asistencia 24h | completa, gremios concertados |
| Cobertura territorial | nacional, mejor cobertura urbana |
| Precio orientativo piso 90 m² | desde 260 €/año |
Caser y Zurich: dos alternativas que no conviene descartar
Caser Hogar Integral destaca por una cosa concreta: el servicio de mediación con la comunidad y con el vecino causante. En siniestros de fuga vertical entre pisos — típico cuando el responsable es la comunidad por una bajante común — Caser suele agilizar sin que el asegurado tenga que moverse. Para mi gusto, es la opción más cómoda si vives en edificio con muchas incidencias comunitarias.
Zurich Klinc Hogar va por otro lado. Es modular, contratas por bloques de cobertura y puedes activar o desactivar desde app. Daños por agua viene en el módulo base. Encaja bien en perfiles jóvenes, pisos de alquiler o primera vivienda con capitales modestos. No es, sin embargo, mi recomendación para un chalet con mucho contenido o joyería.
| Característica | Caser Hogar Integral | Zurich Klinc Hogar |
|---|---|---|
| Daños por agua | sí, sin franquicia | sí, sin franquicia |
| Mediación con vecino/comunidad | destacada | estándar |
| Modalidad | paquete cerrado | modular, contratación app |
| RC familiar | incluida | incluida en módulo base |
| Cobertura territorial | nacional | nacional, fuerte en urbano |
| Precio orientativo piso 90 m² | desde 240 €/año | desde 180 €/año |
Tabla resumen y puntuación por perfil
Puntuamos del 1 al 10 pensando específicamente en la gestión de fugas de agua procedentes del vecino, no en la póliza global.
| Compañía | Rapidez peritaje | Gestión subrogación | Cobertura origen vecino | Precio | Nota global |
|---|---|---|---|---|---|
| Mapfre Hogar | 9 | 7 | 7 | 8 | 8 |
| Allianz Hogar Confort | 8 | 8 | 9 | 7 | 8,5 |
| Caser Hogar Integral | 7 | 9 | 8 | 8 | 8 |
| Zurich Klinc Hogar | 7 | 7 | 7 | 9 | 7,5 |
Veredicto por perfil
- Familia en piso urbano con comunidad activa: Caser, por la mediación.
- Vivienda habitual con edificio antiguo y vecinos sin seguro: Allianz, por la cobertura de localización en origen.
- Zona con poca oferta privada o rural: Mapfre, por su red de peritos.
- Primera vivienda, perfil joven, piso pequeño: Zurich Klinc, por precio y flexibilidad.
Un apunte útil si estás repasando capitales: merece la pena leer esta guía para calcular bien continente y contenido antes de firmar. Infrasegurar es el error más caro en daños por agua: la regla proporcional recorta la indemnización.
Y si estás comparando más allá de estas cuatro, hay un análisis dedicado a daños por agua con otras compañías del mercado que complementa bien este.
Cómo reclamar paso a paso
- Fotografía los daños nada más detectarlos. Fecha visible si puedes.
- Avisa al vecino por escrito (WhatsApp vale) y guarda la conversación.
- Comunica el siniestro a tu compañía en un plazo de 7 días (art. 16 LCS).
- Deja que el perito valore. No repares antes salvo urgencia justificada.
- Si tu compañía rechaza o discute la indemnización, acude al Defensor del Asegurado de la entidad y, en última instancia, al Servicio de Reclamaciones de la DGSFP.
Exclusiones típicas que conviene conocer
- Humedades por condensación o capilaridad (falta de mantenimiento).
- Filtraciones por cubiertas o terrazas comunitarias sin siniestro puntual.
- Daños preexistentes no declarados.
- Fugas en instalaciones con antigüedad superior a la indicada en condiciones particulares (suele rondar los 30-40 años según compañía).
Preguntas frecuentes
¿Tengo que reclamar yo al seguro del vecino o lo hace mi compañía?
Lo hace tu compañía. Tú declaras el siniestro a tu aseguradora, esta te indemniza y después se subroga contra el seguro del vecino. Solo gestionas tú si decides no usar tu póliza (por franquicia alta o miedo a subida de prima).
¿Qué pasa si el vecino no tiene seguro de hogar?
Tu seguro sigue cubriendo los daños en tu vivienda. La diferencia es que la subrogación irá directamente contra el vecino como particular, no contra su compañía. Si es inquilino sin solvencia, tu aseguradora puede no recuperar el dinero — pero eso ya no es problema tuyo.
¿La franquicia en daños por agua es siempre cero?
En vivienda habitual, las cuatro compañías comparadas aplican franquicia cero en daños por agua en su modalidad estándar. En segundas residencias o modalidades básicas pueden aparecer franquicias de 150-300 €. Léelo en condiciones particulares.
¿Me pueden subir la prima tras un siniestro de agua causado por el vecino?
En teoría no debería, porque no eres el causante. En la práctica, algunas compañías aplican recargos por siniestralidad acumulada aunque no seas responsable. Si te ocurre, un corredor puede ayudarte a mover la póliza; una agencia (vinculada a una sola compañía) tendrá menos margen.
