

Vivir de alquiler y vivir en propiedad no son la misma película a efectos de seguro. Y sin embargo, sigo viendo contratos duplicados, capitales mal calculados y arrendadores que creen que con el seguro del inquilino ya está todo cubierto. No lo está. Vamos por partes.
Punto de partida: qué asegura un seguro de hogar
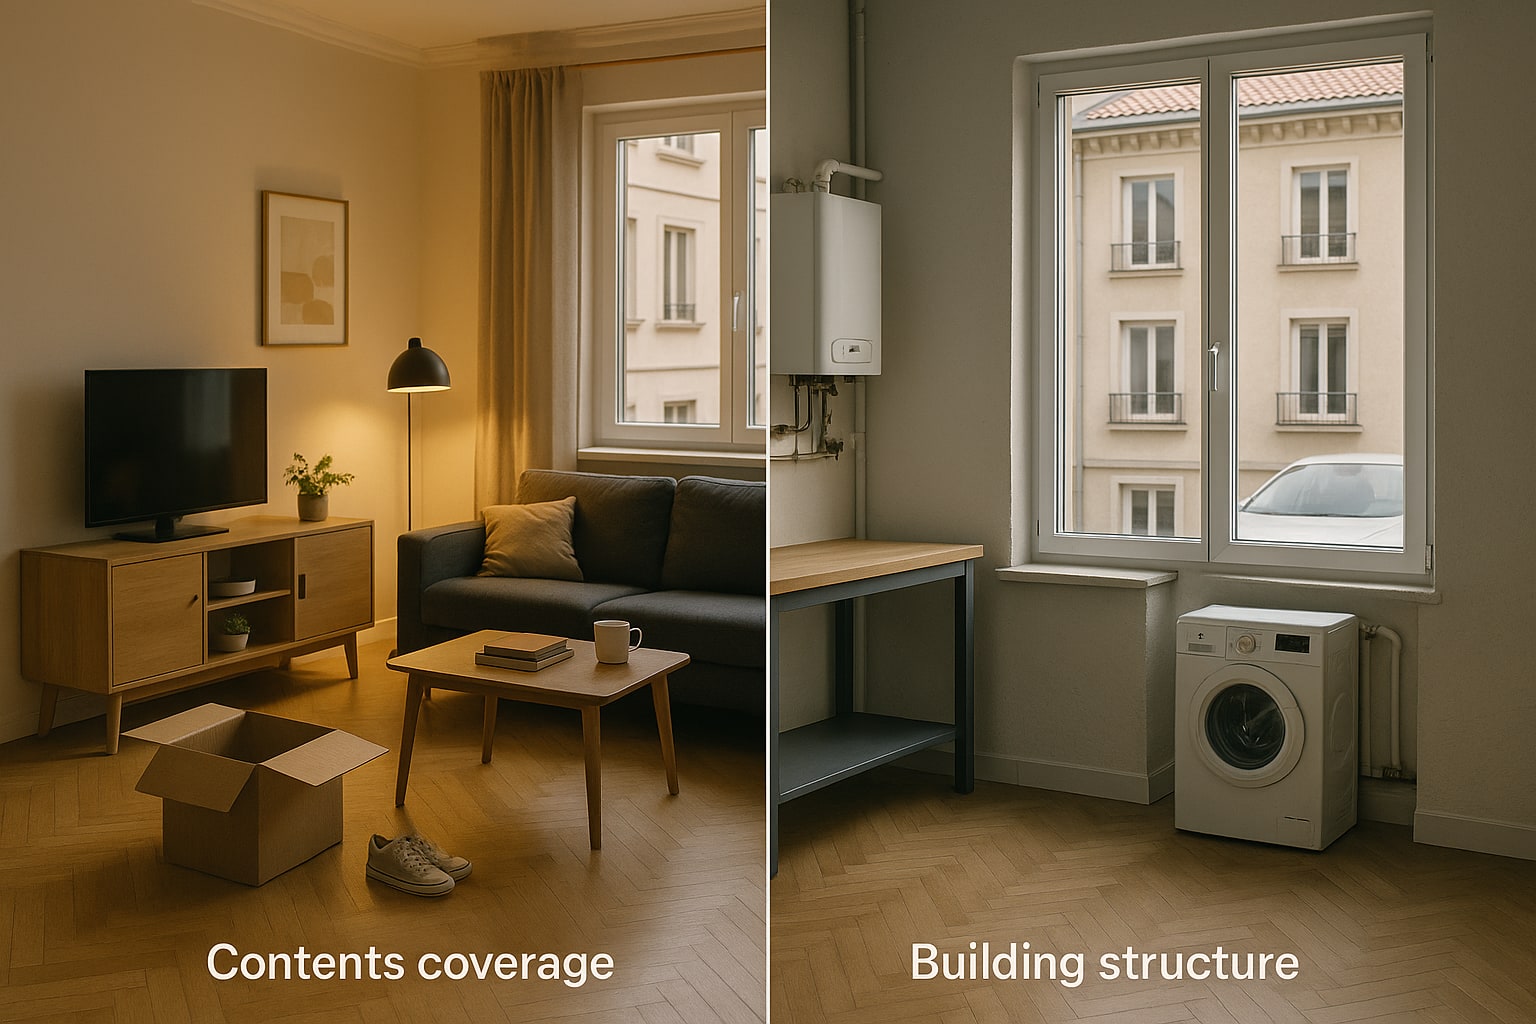
Un multirriesgo de hogar se compone, a grandes rasgos, de tres bloques: continente (la estructura física del inmueble: paredes, suelos, instalaciones fijas), contenido (lo que hay dentro: muebles, ropa, electrodomésticos, electrónica) y responsabilidad civil (los daños que tú, tu familia o tu vivienda puedan causar a terceros). A esto se suman coberturas de asistencia, defensa jurídica y opcionales como daños estéticos, joyas o placas solares.
Nada de esto es obligatorio por ley con carácter general. La Ley de Contrato de Seguro (Ley 50/1980) regula la relación asegurado-compañía, pero no obliga a contratar hogar salvo en dos casos prácticos: si tienes hipoteca, el banco te exigirá al menos un seguro de daños sobre el continente (art. 8 de la Ley del Mercado Hipotecario), y algunos contratos de alquiler lo incluyen como cláusula. Que el banco te lo exija no significa que tengas que contratarlo con él — puedes elegir compañía libremente.
¿Es obligatorio el seguro de hogar si vivo de alquiler?
Respuesta corta: no lo es por ley. La LAU (Ley 29/1994 de Arrendamientos Urbanos) no obliga al inquilino a contratar seguro. Sí obliga al arrendador, en la práctica, a mantener la vivienda en condiciones de habitabilidad, y le hace responsable de los daños estructurales salvo culpa del arrendatario.
Ahora bien, cada vez más contratos de alquiler incluyen la obligación del inquilino de contratar un seguro que cubra, como mínimo, contenido y RC. Es una cláusula válida si figura firmada. Si tu contrato lo pide, tendrás que hacerlo. Y aunque no lo pida, a mi juicio compensa: por 120–180 € al año te cubres los muebles, la RC frente al vecino de abajo y la asistencia de urgencia.
Quién contrata qué: propietario, inquilino, arrendador
Aquí está el nudo del asunto. Tres perfiles, tres pólizas distintas:
- Propietario que vive en su vivienda habitual: contrata continente + contenido + RC. Póliza completa clásica.
- Inquilino: contrata contenido + RC del arrendatario. El continente no le corresponde. Punto.
- Arrendador (propietario que alquila): contrata continente + RC del propietario + defensa jurídica del arrendador. El contenido solo si la vivienda se alquila amueblada y esos muebles son suyos.
¿Puede haber solape? Sí, y es lo habitual: el arrendador tiene su póliza de continente y el inquilino la suya de contenido. Cada uno paga la que le toca. Si solo hay una y falta la otra, alguien va a llevarse un disgusto cuando llegue el siniestro.
Continente: cómo calcularlo sin quedarte corto
El capital de continente no es el precio de mercado del piso. Es el coste de reconstrucción a nuevo: mano de obra, materiales, tasas. Un piso de 90 m² en Madrid capital puede tasarse en 400.000 €, pero su reconstrucción ronda los 90.000–130.000 € (unos 1.000–1.400 €/m² según acabados y zona). Aseguradlo por su valor de mercado es tirar prima; aseguradlo por debajo del coste de reconstrucción activa la regla proporcional del art. 30 de la Ley de Contrato de Seguro y la indemnización se reduce en la misma proporción del infraseguro.
Si tienes dudas, la mayoría de compañías —incluidas Mapfre y Mutua Madrileña— ofrecen un cálculo orientativo por m² y calidades al hacer el presupuesto. Para profundizar, tenemos una guía específica sobre cómo calcular continente y contenido sin quedarte corto.
Contenido: qué mete cada perfil
El contenido lo asegura quien es dueño de las cosas. En una vivienda habitual en propiedad, todo el mobiliario es del propietario y va en su póliza. En un alquiler amueblado, los muebles son del arrendador (van en su póliza si quiere protegerlos) y las cosas personales del inquilino —ropa, ordenador, tele si la ha puesto él, bicicleta— van en la del inquilino.
Un capital razonable para inquilino tipo: 6.000–15.000 € de contenido según lo que tengas. Para propietario en vivienda habitual con hijos, subir a 20.000–35.000 € no es descabellado. Ojo con los sublímites de joyas (habitualmente 2.000–3.000 € salvo declaración) y de objetos de valor.
Responsabilidad civil: la diferencia clave entre inquilino y propietario
La RC es donde más se lía la gente. Existen tres RC distintas:
- RC familiar del propietario ocupante: cubre daños que causes tú o los tuyos a terceros (el clásico escape de agua que moja al vecino).
- RC del arrendatario (inquilino): cubre los daños que causes al continente del propietario —el piso que alquilas— y a terceros vecinos. Es la que responde si por un descuido tuyo se incendia la cocina y se dañan las paredes del piso.
- RC del arrendador (propietario que alquila): cubre los daños derivados del inmueble como tal (una teja que cae, una tubería comunitaria propia que revienta) frente al inquilino o terceros.
Capitales habituales: 150.000 € para inquilino, 300.000–600.000 € para propietario. Subirlo a 600.000 € apenas encarece la prima y da margen de sobra.
Comparativa: Mapfre vs Mutua Madrileña para los tres perfiles
Dos de las compañías con mayor peso en el ramo hogar en España. Ambas con contrato en castellano, red de peritos nacional y modalidades específicas para arrendadores.
Mapfre Hogar funciona bien para propietarios en vivienda habitual y arrendadores. Tiene módulo específico de "vivienda alquilada" con defensa jurídica del arrendador incluida (impagos de renta como opcional aparte). Cobertura territorial: todo el territorio nacional, incluidas Baleares y Canarias, con red propia de reparadores.
Mutua Madrileña Hogar Confort destaca en pisos urbanos de Madrid, Barcelona y grandes capitales. Buen servicio de urgencias 24h y prima competitiva para inquilinos jóvenes. La modalidad para arrendador la comercializa, pero el foco histórico está en propietario ocupante.
| Compañía | Continente | Contenido | RC | Asistencia 24h | Modalidad arrendador | Prima orientativa/año |
|---|---|---|---|---|---|---|
| Mapfre Hogar | Hasta capital declarado, valor a nuevo | Sublímite joyas 3.000 € s.d. | Hasta 600.000 € | Sí, técnicos concertados | Sí, con defensa jurídica arrendador | Desde 180 € (piso medio) |
| Mutua Madrileña Hogar Confort | Valor a nuevo | Sublímite joyas 2.500 € s.d. | Hasta 600.000 € | Sí, red propia grandes capitales | Sí, foco propietario ocupante | Desde 165 € (piso medio) |
Primas orientativas para piso de 90 m² sin siniestralidad previa. Varían por ubicación, capital y perfil.
Fichas por producto
Mapfre Hogar
| Característica | Detalle |
|---|---|
| Continente (capital) | A declarar según reconstrucción |
| Contenido (capital) | A declarar; joyas hasta 3.000 € sin declaración |
| RC familiar | Hasta 600.000 € |
| Robo | Sí, sin franquicia estándar |
| Daños por agua | Incluido, técnicos concertados |
| Asistencia hogar 24h | Sí (fontanero, cerrajero, electricista) |
| Cobertura territorial | Toda España, incluidas islas |
| Precio orientativo | Desde 180 €/año |
Mutua Madrileña Hogar Confort
| Característica | Detalle |
|---|---|
| Continente (capital) | Valor a nuevo |
| Contenido (capital) | A declarar; sublímite joyas 2.500 € sin declaración |
| RC familiar | Hasta 600.000 € |
| Robo | Incluido |
| Daños por agua | Sí, con localización de avería |
| Asistencia hogar 24h | Sí, red propia |
| Cobertura territorial | Toda España; foco urbano |
| Precio orientativo | Desde 165 €/año |
Tabla resumen con puntuación
| Compañía | Perfil ideal | Cobertura continente | RC | Asistencia | Modalidad arrendador | Precio | Nota global |
|---|---|---|---|---|---|---|---|
| Mapfre Hogar | Propietario ocupante y arrendador | 9 | 9 | 8,5 | 9 | 7,5 | 8,6 |
| Mutua Madrileña Hogar Confort | Propietario urbano e inquilino joven | 8 | 9 | 9 | 7,5 | 8,5 | 8,4 |
Exclusiones típicas que no debes pasar por alto
Ninguna póliza cubre todo. Las exclusiones más habituales en hogar: siniestros preexistentes o dolo del asegurado, daños por falta de mantenimiento (humedades crónicas conocidas), obras sin declaración, uso profesional del inmueble no comunicado, animales exóticos o razas PPP sin declarar en la RC. Si alquilas por Airbnb o similar, la póliza de vivienda habitual no te cubre: necesitas modalidad de alquiler turístico específica.
Veredicto por perfil
- Primera vivienda en propiedad, pareja joven sin hijos: continente + contenido 15.000 € + RC 300.000 €. Mutua Madrileña encaja bien en piso urbano.
- Familia con hijos, vivienda habitual: capital contenido 25.000–35.000 €, RC 600.000 €, asistencia ampliada. Mapfre o Mutua, tanto monta.
- Inquilino en piso alquilado: solo contenido (6.000–12.000 €) + RC arrendatario. No pagues continente, no es tuyo.
- Arrendador con un piso alquilado: continente + RC arrendador + defensa jurídica. Aquí Mapfre lleva ventaja por su módulo específico.
- Mayor de 65 en vivienda habitual pagada: contenido ajustado a lo real, RC alta y asistencia 24h con técnicos incluidos. Ambas cumplen.
Para contratar puedes ir directo a una agencia (una sola compañía) o a un corredor colegiado, que compara varias. Si tienes dudas de solvencia o quieres presentar una reclamación, la DGSFP (Dirección General de Seguros y Fondos de Pensiones) es el organismo supervisor: allí puedes verificar el registro de la aseguradora y del mediador. Para asuntos individuales concretos, consulta con un mediador colegiado.
FAQ
¿Quién paga el seguro del piso alquilado, el propietario o el inquilino?
Cada uno el suyo. El propietario contrata el continente (la estructura del piso) y su RC como arrendador. El inquilino contrata el contenido (sus cosas) y la RC como arrendatario, que responde de los daños que cause al piso o a los vecinos. No es un único seguro compartido: son dos pólizas complementarias.
¿Puede el arrendador obligarme a contratar un seguro si vivo de alquiler?
Sí, siempre que figure como cláusula firmada en el contrato de arrendamiento. La LAU no lo impone por defecto, pero el pacto entre las partes es válido. En ese caso deberás acreditar la póliza al arrendador, normalmente con contenido y RC del arrendatario.
¿El seguro de continente del propietario cubre los muebles del inquilino?
No. El continente cubre solo lo que forma parte de la estructura (paredes, suelos, instalaciones fijas, sanitarios, cocina empotrada). Los muebles, la ropa, la electrónica y el resto de bienes del inquilino solo se cubren si él contrata una póliza de contenido a su nombre.
¿Qué pasa si tengo un escape de agua y el vecino de abajo me reclama?
Responde tu RC. Si eres propietario ocupante, tu RC familiar. Si eres inquilino, tu RC del arrendatario. Si el escape proviene de una bajante comunitaria, responde el seguro de la comunidad. Y si el origen es una tubería propia del piso por defecto estructural, puede entrar la RC del arrendador. Por eso importa que las tres piezas estén cubiertas.
