

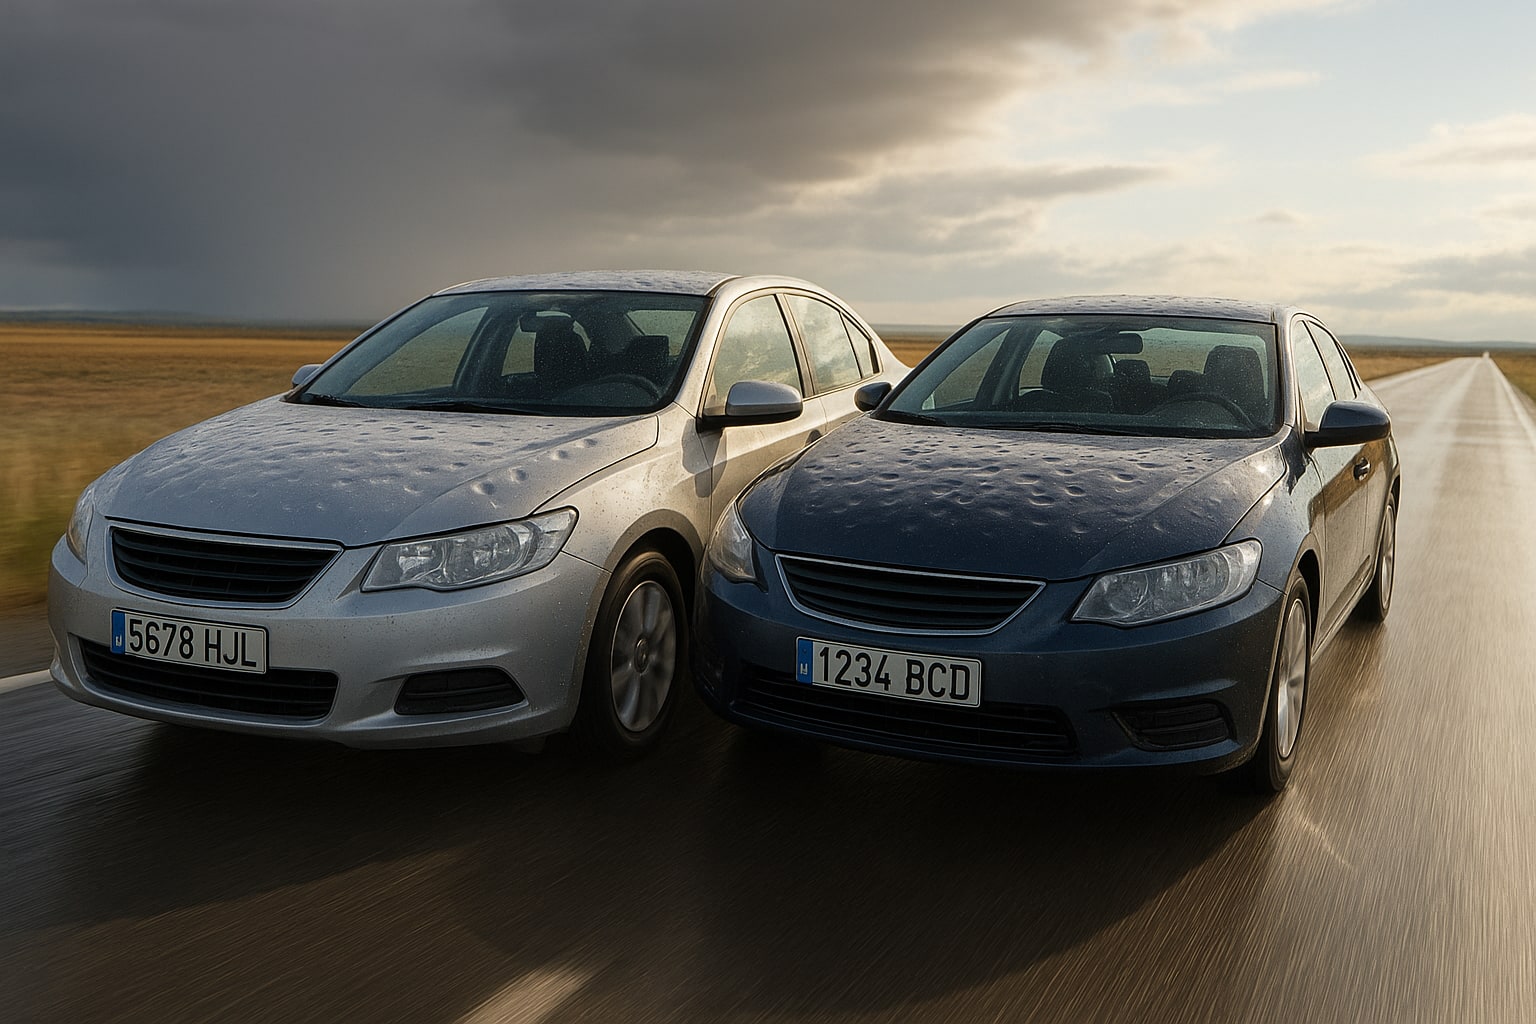
Una tormenta de verano en Zaragoza, quince minutos de pedrisco del tamaño de una nuez, y el capó del coche parece un campo de golf al revés. Es una escena que se repite cada temporada estival en media España, sobre todo en el valle del Ebro, Castilla y León interior, y buena parte de Aragón y Cataluña. La pregunta que llega al mediador siempre es la misma: ¿me lo cubre mi póliza? La respuesta corta es "depende de la modalidad". La larga la tienes aquí.
Qué se entiende por "fenómeno atmosférico" en una póliza de auto
En el sector, el granizo entra dentro del cajón de fenómenos meteorológicos, junto con la lluvia torrencial, la nieve, el viento fuerte y las inundaciones no catastróficas. Ojo con este último matiz: cuando el episodio se declara catástrofe natural por AEMET y así lo confirma el Consorcio de Compensación de Seguros, quien indemniza es el Consorcio, no tu aseguradora directamente, siempre que tengas una póliza de auto en vigor (aunque sea de terceros simple). Eso está en la propia Ley de Contrato de Seguro y en el reglamento del Consorcio.
El granizo "de temporada", el habitual, no se considera catastrófico. Y ahí es donde entra la modalidad de tu póliza.
¿Cubre el granizo un seguro a terceros ampliado?
Sí, en la mayoría de compañías que operan en España. El terceros ampliado (también llamado "terceros +" o "terceros con lunas y robo") suele incluir, además del seguro obligatorio de responsabilidad civil, un paquete con incendio, robo, lunas y fenómenos atmosféricos. Y dentro de fenómenos atmosféricos, el granizo entra por defecto en compañías como Mapfre, Línea Directa, Mutua Madrileña, AXA, Allianz o Reale.
Eso sí — y aquí va el matiz que a menudo se olvida — la cobertura de fenómenos atmosféricos en un terceros ampliado no cubre daños propios por colisión, vuelco o vandalismo. Solo el evento meteorológico como tal. Si el granizo te destroza el capó, entra; si te vas contra un árbol huyendo del granizo, no entra en el ampliado (necesitarías todo riesgo).
¿Y el todo riesgo? ¿Qué añade frente al ampliado?
El todo riesgo con franquicia cubre lo mismo que el ampliado y además los daños propios por colisión, vuelco, actos vandálicos y siniestros de culpa propia. En materia de granizo, la diferencia práctica es pequeña: ambos lo cubren. La diferencia grande está en el resto de la vida del coche.
En un granizo severo, la reparación de abolladuras sin pintar (técnica PDR, paintless dent repair) puede rondar los 800-2.500 € en un utilitario y superar los 4.000 € en un compacto o SUV si hay que pintar techo, capó y aletas. Con franquicia de 300 € en el todo riesgo, pagas 300 € y la compañía el resto. En un terceros ampliado sin franquicia para fenómenos atmosféricos, pagas cero. Sobre el papel, el ampliado es más ventajoso para este siniestro concreto. La trampa está en todo lo demás que el ampliado no cubre.
Los dos productos de referencia en España: Mapfre y Línea Directa
He elegido estas dos porque cubren los dos extremos del mercado: la aseguradora tradicional con red de agentes y taller concertado amplio, y la directa por teléfono/web con precio agresivo. Ambas operan en España bajo supervisión de la DGSFP y ambas tienen contrato en castellano — algo obvio, pero conviene recordarlo si contratas online sin leer.
Mapfre: red física y taller concertado extenso
Mapfre es la referencia clásica. Su terceros ampliado incluye lunas sin franquicia, robo, incendio y fenómenos atmosféricos (granizo dentro). El todo riesgo se contrata habitualmente con franquicias de 150, 300 o 600 €, y da acceso a su red de talleres concertados, presente en prácticamente todas las capitales de provincia. Para mi gusto, es la opción de quien valora tener oficina física cerca y un peritaje presencial rápido.
| Característica | Terceros Ampliado | Todo Riesgo con franquicia |
|---|---|---|
| Modalidad | Terceros ampliado | Todo riesgo con franquicia |
| Franquicia | Sin franquicia en fenómenos atmosféricos | 150 € / 300 € / 600 € según elección |
| Asistencia en carretera | Desde km 0 (opcional) | Desde km 0 incluida |
| Vehículo de sustitución | Opcional | Incluido según modalidad |
| Red de talleres | Concertada Mapfre | Concertada Mapfre |
| Daños propios por colisión | No | Sí |
| Granizo / fenómenos atmosféricos | Sí | Sí |
| Lunas | Sí | Sí |
| Defensa jurídica | Sí | Sí |
| Precio orientativo (utilitario, conductor 40 años, sin siniestros) | Desde 320 €/año | Desde 550 €/año |
Línea Directa: precio agresivo y gestión digital
Línea Directa trabaja sin mediador, por teléfono y app. Su terceros ampliado también incluye fenómenos atmosféricos por defecto y su todo riesgo suele salir entre un 10 y un 20% más barato que Mapfre en perfiles limpios (conductor experimentado, sin partes, zona urbana no metropolitana). El peritaje digital por fotos agiliza siniestros pequeños, pero en un granizo grande vas a querer peritaje presencial igualmente.
| Característica | Terceros Ampliado | Todo Riesgo con franquicia |
|---|---|---|
| Modalidad | Terceros ampliado | Todo riesgo con franquicia |
| Franquicia | Sin franquicia en fenómenos atmosféricos | Desde 180 € / 300 € según modalidad |
| Asistencia en carretera | Desde km 0 | Desde km 0 |
| Vehículo de sustitución | Opcional con recargo | Incluido según modalidad |
| Red de talleres | Concertada + libre elección | Concertada + libre elección |
| Daños propios por colisión | No | Sí |
| Granizo / fenómenos atmosféricos | Sí | Sí |
| Lunas | Sí | Sí |
| Defensa jurídica | Sí | Sí |
| Precio orientativo (utilitario, conductor 40 años, sin siniestros) | Desde 290 €/año | Desde 480 €/año |
Criterios de decisión: cuándo compensa cada modalidad
Aquí es donde el mediador se gana el sueldo. Cuatro variables mandan:
1. Valor de mercado del coche. Por debajo de 8.000-10.000 € rara vez tiene sentido pagar todo riesgo. Un Dacia Sandero de tres años, comprado nuevo por 14.000 €, valdrá en mercado unos 9.000 €. Si un granizo lo declara siniestro total, la compañía te paga el valor venal (o valor de nuevo si tienes menos de 2 años y la póliza lo contempla). Un ampliado te sale por 300-400 € al año; el todo riesgo por 500-650 €. Diferencia de 200 € anuales que en cinco años son 1.000 € — casi el 10% del coche.
2. Zona geográfica. No es lo mismo Sevilla capital, donde el granizo severo es raro, que Lleida, Huesca, Teruel o Valladolid, donde cada verano cae algún episodio serio. Si aparcas en la calle en zona de riesgo, el ampliado con fenómenos atmosféricos ya es casi obligatorio de facto.
3. Franquicia. En el todo riesgo, elegir franquicia de 300 € frente a 600 € puede añadir 60-90 € a la prima anual. Si eres conductor prudente, franquicia más alta y a otra cosa.
4. Coste-beneficio real. Un Toyota Corolla híbrido nuevo, de unos 28.000 €, sí justifica todo riesgo al menos los primeros cuatro o cinco años. Con ese valor en juego, la diferencia de prima frente al ampliado (unos 200-300 € anuales) es asumible frente al riesgo de un siniestro grave.
Fichas de vehículo para contexto de decisión
| Modelo | Precio nuevo orientativo | Valor a 3 años | Modalidad recomendada |
|---|---|---|---|
| Dacia Sandero (utilitario) | Desde 13.500 € | ~9.000 € | Terceros ampliado |
| Toyota Corolla híbrido (compacto) | Desde 27.500 € | ~20.000 € | Todo riesgo con franquicia |
Exclusiones típicas que conviene leer antes de firmar
- Daños por granizo si el coche estaba en zona señalizada como prohibida o abandonado en vía pública durante días.
- Uso profesional del vehículo no declarado (VTC, reparto, autoescuela): invalida la cobertura.
- Accesorios no declarados (barras de techo, spoilers, envolvente aftermarket).
- Siniestros preexistentes: si el granizo agrava abolladuras ya existentes, el perito descuenta.
- Prácticas de riesgo: rallies, circuito, competición.
Si dudas sobre la solvencia de una compañía o quieres comprobar si un mediador está colegiado, la DGSFP publica el registro público. Y para conflictos, primero el Servicio de Atención al Cliente de la compañía, luego el Defensor del Asegurado o la propia DGSFP.
Agencia o corredor: cómo contratarlo
Si vas a una agencia (Mapfre, Allianz, Catalana Occidente), te vende una sola compañía. Si vas a un corredor, compara varias — y el corredor cobra de la compañía, no de ti. Para modalidades como el todo riesgo, donde las condiciones varían bastante entre compañías, el corredor suele sacar mejor póliza. Puedes ver más criterios de elección en nuestra guía general del mejor seguro de coche 2025, y si vienes de un ampliado y estás dudando el salto, este análisis comparativo detallado va al grano.
Tabla resumen comparativa
| Producto | Cobertura granizo | Franquicia fenómenos atmosf. | Red talleres | Precio orientativo | Puntuación (1-10) |
|---|---|---|---|---|---|
| Mapfre Terceros Ampliado | Sí | Sin franquicia | Concertada amplia | Desde 320 €/año | 8,5 |
| Mapfre Todo Riesgo | Sí | 150-600 € (según modalidad) | Concertada amplia | Desde 550 €/año | 8,7 |
| Línea Directa Terceros Ampliado | Sí | Sin franquicia | Concertada + libre | Desde 290 €/año | 8,4 |
| Línea Directa Todo Riesgo | Sí | 180-300 € | Concertada + libre | Desde 480 €/año | 8,6 |
Veredicto por perfil
- Conductor joven con utilitario tipo Sandero en Madrid centro: terceros ampliado. Punto.
- Familia con compacto tipo Corolla en Zaragoza o Lleida: todo riesgo con franquicia media (300 €). El granizo severo aquí no es teórico.
- Autónomo con vehículo de trabajo en Andalucía interior: ampliado suele bastar, pero declara el uso profesional. Sí o sí.
- Mayor de 65 con coche de más de 10 años: terceros ampliado. El todo riesgo casi nunca compensa a esa antigüedad.
FAQ
¿El seguro a terceros simple cubre el granizo?
No. El terceros básico solo cubre la responsabilidad civil obligatoria — daños a terceros. Para granizo necesitas como mínimo un terceros ampliado con la cobertura de fenómenos atmosféricos incluida.
¿Qué hago si el granizo me pilla en la calle y el coche queda dañado?
Haz fotos con fecha (móvil), guarda el parte meteorológico de AEMET del día, y llama a tu compañía en menos de 7 días. Si AEMET declara episodio catastrófico, tramita también con el Consorcio de Compensación de Seguros. La póliza obligatoria basta para acceder al Consorcio.
¿Se puede reparar sin subir la prima al año siguiente?
Los siniestros de fenómenos atmosféricos, al no ser de culpa del conductor, en la mayoría de compañías no penalizan el bonus-malus. Confírmalo por escrito antes de dar parte si tienes dudas.
¿Merece la pena pagar todo riesgo solo por el granizo?
No, si esa es tu única motivación. El terceros ampliado ya cubre el granizo sin franquicia en casi todas las compañías españolas. El todo riesgo se justifica por daños propios de colisión, no por meteorología.
