

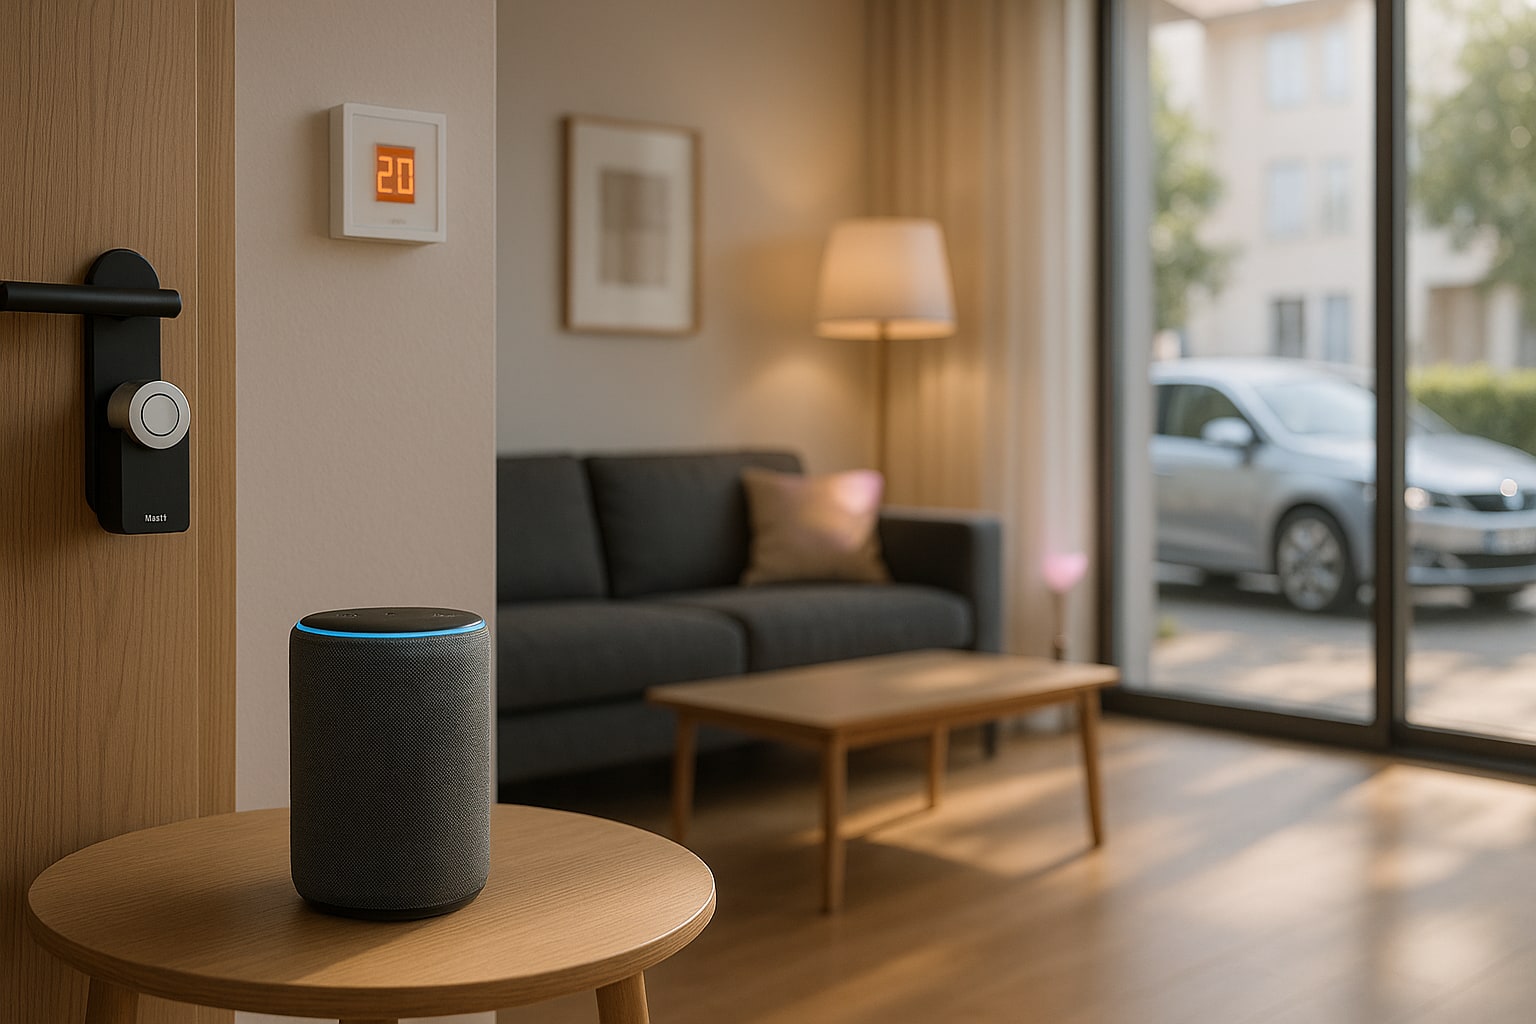
Llevas años sumando dispositivos. Un Echo aquí, unas bombillas Hue allá, la cerradura Nuki que pusiste el año pasado, el termostato Netatmo del salón. Sumado, es dinero. Y cuando toca renovar el seguro de hogar, el capital de contenido que declaraste en 2019 se queda corto. El resultado es infraseguro, y con él la temida regla proporcional del artículo 30 de la Ley de Contrato de Seguro: si declaras la mitad, cobras la mitad. Vamos a ver cómo evitarlo.
Qué se considera "contenido" cuando hay domótica de por medio
Continente es la vivienda y todo lo fijo (paredes, suelos, sanitarios, instalación eléctrica). Contenido es lo que sacarías si te mudaras. La domótica, en general, entra como contenido: los altavoces inteligentes, los sensores enchufables, las bombillas conectadas, las cámaras IP. Zona gris: la cerradura inteligente atornillada a la puerta o el termostato cableado. Algunas compañías los meten en continente por estar "adheridos", otras los tratan como contenido. Consúltalo por escrito antes de firmar — la respuesta cambia el peritaje.
Inventario por categorías: el método que sí funciona
Nada de estimaciones a ojo. Abre una hoja de cálculo y divide en cuatro bloques:
- Hubs y altavoces: Amazon Echo, Google Nest Hub, hub de Samsung SmartThings, bridge de Philips Hue.
- Sensores y actuadores: sensores de puerta/ventana, detectores de movimiento, enchufes inteligentes Xiaomi, sensores de fuga.
- Iluminación conectada: bombillas y tiras Philips Hue, equivalentes de IKEA o Xiaomi.
- Electrodomésticos smart: lavadora Balay con Home Connect, horno Bosch Serie 6, robot aspirador, frigorífico Samsung Family Hub.
- Seguridad y clima: cerradura Nuki, cámaras, termostato Netatmo, videoportero.
Anota modelo, año de compra y precio actual de reposición (no lo que pagaste). Es el número que interesa al perito.
Reposición a nuevo vs. valor venal: qué aplica a tu domótica
La mayoría de pólizas de hogar en España indemnizan a valor de reposición a nuevo durante los primeros años de vida del bien —típicamente entre 2 y 5, según compañía— y luego aplican depreciación. En electrónica de consumo la depreciación pega fuerte: un Echo Dot de 2020 vale hoy poco a valor venal, aunque siga funcionando. Por eso conviene fijarse en la letra pequeña de la póliza y, si tu domótica pesa en el total, pedir cláusula de "contenido a nuevo sin límite de antigüedad" en electrónica, que aseguradoras como Mapfre o Reale ofrecen como extensión.
| Categoría | Ejemplo | Precio orientativo unidad | Depreciación típica |
|---|---|---|---|
| Altavoz hub | Amazon Echo Dot 5ª gen | 60 € | Alta (20% año) |
| Pantalla hub | Google Nest Hub 2ª gen | 100 € | Alta |
| Iluminación | Philips Hue kit E27 x3 + bridge | 170 € | Media |
| Sensórica | Xiaomi Mi Smart sensor puerta | 15 € | Alta |
| Cerradura | Nuki Smart Lock Pro | 280 € | Media |
| Clima | Netatmo Termostato Inteligente | 180 € | Media |
| Electrodoméstico | Bosch Serie 6 lavadora Home Connect | 750 € | Baja-media |
| Cocina conectada | Balay 3ETS panelable | 500 € | Baja-media |
| Ecosistema | Samsung SmartThings Station | 60 € | Alta |
Un caso realista: piso de 90 m² con domótica media
Pareja treintañera, piso en Valencia, domótica repartida por toda la casa. Suma: 6 dispositivos Echo/Nest (≈450 €), sistema Hue con 12 puntos de luz (≈500 €), 8 sensores Xiaomi (≈120 €), cerradura Nuki Pro (280 €), dos termostatos Netatmo (≈360 €), lavadora Bosch y horno Balay conectados (≈1.400 €). Solo en smart home ya vamos por 3.100 €. Añade televisión, portátiles, móviles, electrodomésticos "tontos", muebles, ropa y menaje y el contenido real ronda los 28.000-32.000 €, no los 15.000 € que muchos declaran por inercia.
Coberturas que hay que revisar sí o sí
- Daños eléctricos: cubre averías por sobretensión y cortocircuito. Sublímite habitual entre 1.500 y 6.000 €. En una casa domotizada, pide como mínimo 3.000 €. Es el tema que ya tratamos en el ranking de seguros de hogar con mejor cobertura de daños eléctricos.
- Robo y expoliación: comprueba si hay franquicia. En Mutua Madrileña y Línea Directa hay opciones sin franquicia; en otras compañías la franquicia puede ir de 150 a 300 € según modalidad.
- Sobretensiones por caída de rayo: suele ir aparte de daños eléctricos.
- Ciberriesgo doméstico: coberturas de fraude online, suplantación y hasta asistencia informática. Zurich Klinc y algunas modalidades de Catalana Occidente lo incluyen; sublímites modestos (1.000-3.000 €), pero útiles.
- Estética y reinstalación: si un pico de tensión te frie el bridge Hue, ¿cubren la mano de obra de reconfigurar el sistema? Casi nunca. Asume ese coste.
Comparativa rápida de pólizas con enfoque domótica
| Compañía | Daños eléctricos (sublímite) | Robo franquicia (€) | Ciberriesgo | Asistencia técnica 24h | Prima orientativa piso 90 m² | Puntuación |
|---|---|---|---|---|---|---|
| Mapfre Hogar | Hasta 3.000 € | Sin franquicia (según modalidad) | Opcional | Sí | 260-320 €/año | 8,5 |
| Mutua Madrileña Hogar | Hasta 3.000 € | Sin franquicia | No estándar | Sí | 240-300 €/año | 8 |
| Línea Directa Hogar | Hasta 3.000 € | Sin franquicia | Opcional | Sí | 230-290 €/año | 7,5 |
| Reale Hogar | Hasta 6.000 € (opción) | Según modalidad | Opcional | Sí | 270-330 €/año | 8,5 |
| Catalana Occidente Hogar | Hasta 3.000 € | Según modalidad | En algunas modalidades | Sí | 250-310 €/año | 7,5 |
| Zurich Klinc | Modular | Modular | Sí (módulo) | Sí | Modular desde 15 €/mes | 7 |
Primas orientativas, dependen de edad, código postal, siniestralidad y capitales concretos. Y no: cambiar de compañía no siempre ahorra, sobre todo si llevas años sin siniestros y tienes bonificación acumulada.
Veredicto por perfil
- Primera vivienda con domótica moderada: Línea Directa o Mutua Madrileña, precio contenido y sin franquicia en robo.
- Familia con casa muy conectada y electrodomésticos smart: Reale o Mapfre, por sublímites altos en daños eléctricos.
- Autónomo que teletrabaja con equipos: mira Zurich Klinc por su modularidad y el módulo de ciberriesgo.
- Chalé con alarma conectada 24h: hay descuentos específicos que conviene exigir, como recogemos en la comparativa de hogar para viviendas con alarma conectada.
Si dudas entre agencia (una sola compañía) y corredor (multi-compañía), para un hogar con domótica compleja el corredor colegiado gana: compara sublímites reales, no folletos. Ante conflicto no resuelto, la reclamación va al Servicio de Reclamaciones de la DGSFP, donde también puedes verificar la solvencia de la aseguradora.
Exclusiones que no te van a contar en la web
- Dispositivos usados con fines profesionales (streaming, oficina en casa facturada) suelen quedar fuera del contenido doméstico.
- Software, licencias y suscripciones no se indemnizan.
- Daños por instalación incorrecta o por manipulación del propio asegurado.
- Uso fuera de la vivienda declarada (llevarte el Echo a la segunda residencia).
- Sabotaje informático sin denuncia previa.
Checklist final antes de firmar
- Inventario actualizado con fotos y facturas guardadas en la nube.
- Capital de contenido revisado al alza si has metido domótica en el último año.
- Sublímite de daños eléctricos ≥ 3.000 €.
- Cláusula de "a nuevo" para electrónica, por escrito.
- Franquicia de robo en euros, no en porcentaje.
- Verificación de la compañía en el registro de la DGSFP.
Preguntas frecuentes
¿Tengo que declarar cada dispositivo domótico individualmente?
No. Se declara un capital global de contenido. Pero conviene tener el inventario detallado por si hay siniestro: el perito lo pedirá.
¿La cerradura inteligente es continente o contenido?
Depende de la compañía. Si está atornillada y sustituye a la cerradura original, muchas aseguradoras la meten en continente. Pídelo por escrito antes de contratar.
¿Cubre el seguro el hackeo de mi cámara IP o mi cerradura?
Solo si contratas un módulo de ciberriesgo doméstico. Las pólizas estándar no lo incluyen. Zurich Klinc y algunas modalidades ampliadas de Catalana Occidente sí lo ofrecen, con sublímites moderados.
¿Qué pasa si declaro menos capital del que tengo?
Se aplica la regla proporcional del artículo 30 de la Ley de Contrato de Seguro: si tienes contenido por 30.000 € y declaraste 15.000 €, cobras la mitad del siniestro. Si tu caso es complejo, consulta con un mediador colegiado o con la DGSFP.

1 comentario
Pingback: Cómo elegir el capital de un seguro de vida según hipoteca pendiente, ingresos y cargas familiares – Mejor Seguro España