

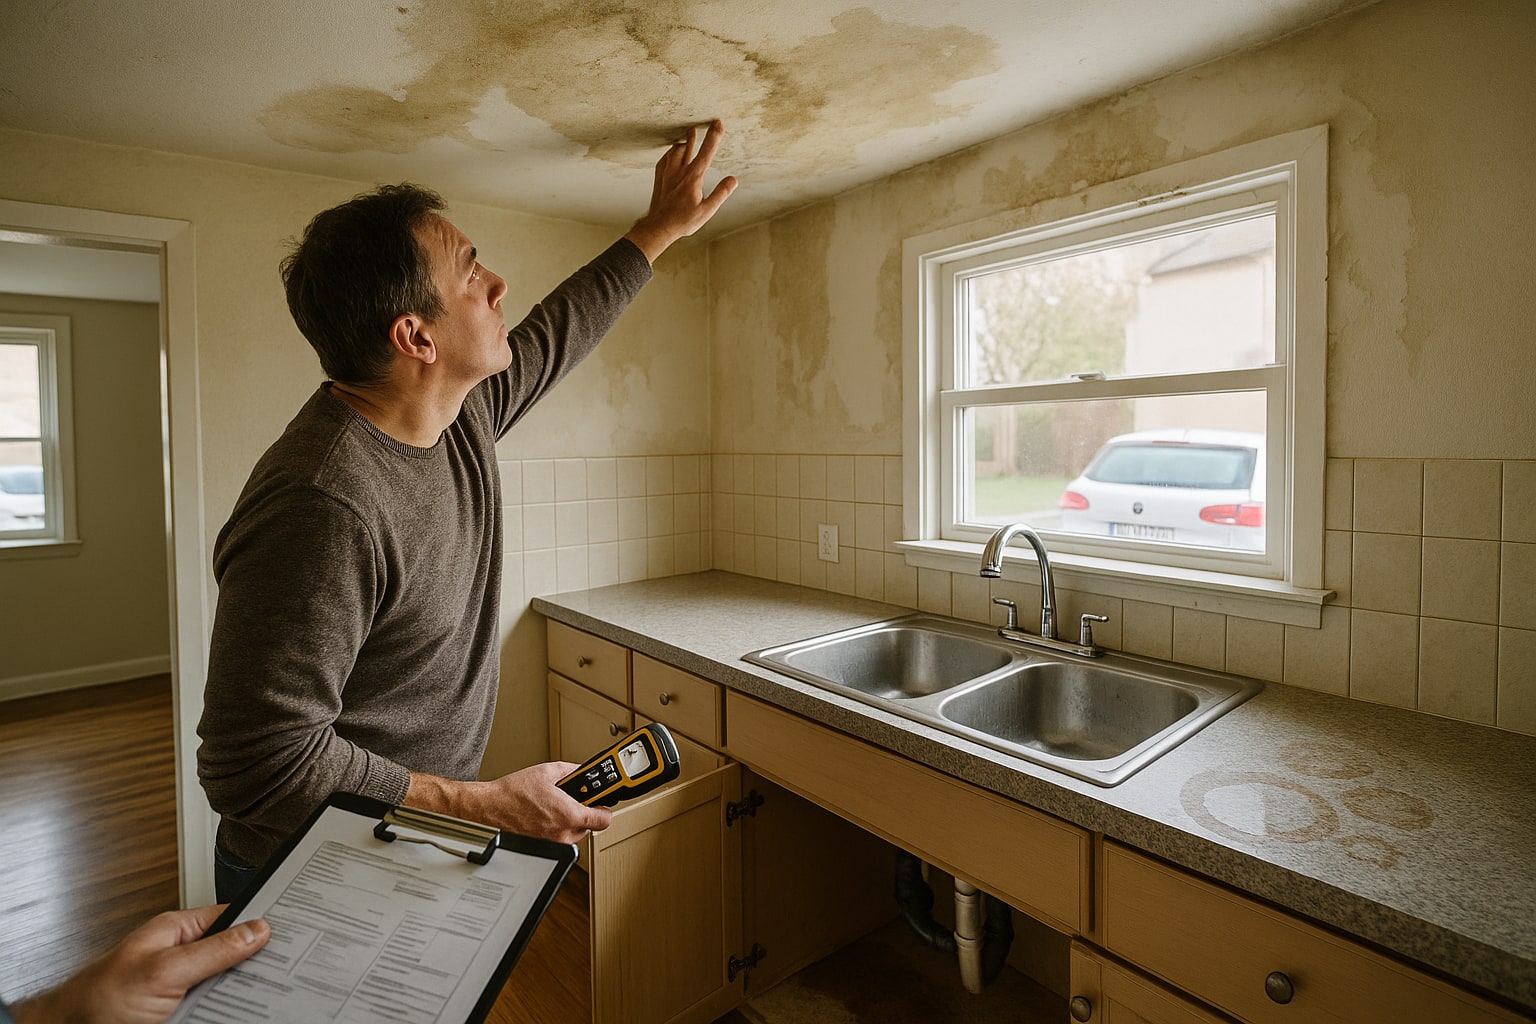
Una humedad en el techo del salón, un charco que aparece de madrugada bajo el lavavajillas, un vecino de arriba que "no ha notado nada" mientras a ti se te está cayendo el gotelé. Los daños por agua son, con diferencia, el siniestro más frecuente en el ramo de hogar en España. Y también, curiosamente, donde más letra pequeña se acumula.
En esta guía vamos al grano: qué debes mirar en el continente, qué en el contenido y por qué la localización de fugas es la cobertura que más disgustos ahorra cuando el escape está enterrado en la pared.
Qué se considera "daños por agua" en una póliza de hogar
No todo lo que moja está cubierto. La póliza estándar en España entiende por daños por agua los derivados de fugas, roturas y atascos en las conducciones fijas de la vivienda (agua fría, caliente, calefacción, desagües) y los daños que ese agua provoca en el continente, el contenido o a terceros.
Lo que casi nunca entra: filtraciones por lluvia mal canalizada, humedades por condensación, defectos de construcción previos y —ojo con esto— el propio coste de reparar la avería si no se contrata expresamente la localización de fugas y la reparación de la tubería.
Continente y contenido: la base sobre la que se paga (o no se paga)
El continente es la vivienda en sí: paredes, suelos, techos, instalaciones fijas, sanitarios, cocina empotrada. El contenido, todo lo que sacarías si te mudases: muebles, ropa, electrónica, electrodomésticos no empotrados.
El error clásico es el infraseguro: declarar un continente por 80.000 € cuando reconstruir la vivienda costaría 140.000 €. Si hay siniestro, la aseguradora aplica la regla proporcional y paga menos de lo que corresponde. El sobreseguro también existe, pero es raro que compense pagar prima por capital que nunca cobrarás.
Un buen ejercicio previo: revisar cómo calcular ambos capitales según metros útiles, calidades y mobiliario —hay un análisis específico sobre cómo dimensionar continente y contenido que conviene leer antes de firmar nada.
Localización de fugas: la cobertura que separa a las pólizas serias
Aquí es donde se ve la calidad real de un seguro. La localización de fugas cubre el trabajo de detectar dónde está la avería —cámaras termográficas, geófonos, picado exploratorio— y, según póliza, la reparación de la conducción y la reposición del acabado (alicatado, parquet, pintura).
Tres puntos que debes mirar sí o sí:
- Sublímite anual: hay pólizas que topan la localización en 600 €, otras suben a 3.000 € o más.
- Reparación de la tubería: no todas la incluyen. Algunas solo pagan detectar; reparar corre por tu cuenta.
- Reposición de acabados: si te pican medio baño para llegar al codo roto, quieres que te dejen el alicatado como estaba.
Franquicia en daños por agua: cuándo aparece y cuánto duele
La mayoría de pólizas de hogar en España no aplican franquicia en daños por agua básicos. Sí puede aparecer en modalidades ampliadas o en coberturas específicas: localización de fugas con franquicia de 90 €, reparación de tubería con franquicia porcentual del 10% del daño con mínimo de 150 €… varía por compañía y modalidad. Léelo en condiciones particulares, no en el folleto.
Comparativa de aseguradoras con producto vigente en España
Cinco compañías que operan en el mercado español con producto de hogar en castellano y cobertura de daños por agua contrastable. Los precios son orientativos —dependen de perfil, ubicación y siniestralidad previa— para un piso urbano de 90 m² con continente en torno a 120.000 € y contenido de 25.000 €.
| Compañía | Continente/Contenido | Localización fugas | Asistencia 24h | RC familiar | Prima orientativa |
|---|---|---|---|---|---|
| Mapfre Hogar | Modulable, sin infraseguro con valor a nuevo | Incluida con sublímite; reparación tubería según modalidad | Sí, red propia amplia | Hasta 600.000 € | desde 260 €/año |
| Mutua Madrileña Hogar | Continente y contenido con revalorización | Incluida en modalidades medias y altas | Sí, tiempos de respuesta buenos en Madrid y grandes capitales | Hasta 600.000 € | desde 240 €/año |
| Línea Directa Hogar | Contratación online, capitales flexibles | Incluida; reparación tubería en modalidad completa | Sí, con técnicos concertados | Hasta 600.000 € | desde 220 €/año |
| Allianz Hogar | Producto modular, valor a nuevo | Incluida con sublímite; reposición acabados según modalidad | Sí, red nacional | Hasta 600.000 € | desde 270 €/año |
| AXA Hogar | Continente/contenido con opción todo riesgo accidental | Incluida; buen tratamiento de acabados en la gama alta | Sí, 24h con técnicos propios y concertados | Hasta 600.000 € | desde 265 €/año |
Y para completar el mapa del mercado español, otras tres opciones que conviene tener en el radar:
| Compañía | Perfil que le encaja | Localización fugas | Prima orientativa |
|---|---|---|---|
| Reale Hogar | Vivienda habitual y segunda residencia | Incluida en modalidades medias | desde 230 €/año |
| Génesis Hogar | Perfil digital, contratación online sin intermediarios | Incluida con sublímite | desde 210 €/año |
| Catalana Occidente Hogar | Chalet y unifamiliar, red de mediadores fuerte | Incluida; buena gestión con perito | desde 275 €/año |
Zurich también opera en España con producto de hogar, muy presente en pisos de renta alta y segundas residencias en costa; su gama alta suele ir bien en peritaciones complejas, aunque para el piso urbano estándar hay opciones más ajustadas de precio.
Tabla resumen con puntuación por perfil
Puntuación de 1 a 10 combinando cobertura de daños por agua, calidad de la localización de fugas, asistencia 24h y relación calidad-precio para el piso urbano tipo descrito arriba. Es un criterio editorial, no un ranking absoluto.
| Compañía | Cobertura agua | Localización fugas | Asistencia 24h | Precio | Nota global |
|---|---|---|---|---|---|
| Mapfre Hogar | 9 | 8 | 9 | 7 | 8,3 |
| Mutua Madrileña Hogar | 8 | 8 | 9 | 8 | 8,3 |
| Línea Directa Hogar | 8 | 8 | 7 | 9 | 8,0 |
| Allianz Hogar | 8 | 8 | 8 | 7 | 7,8 |
| AXA Hogar | 9 | 9 | 8 | 7 | 8,3 |
| Reale Hogar | 7 | 7 | 8 | 8 | 7,5 |
| Génesis Hogar | 7 | 7 | 7 | 9 | 7,5 |
| Catalana Occidente Hogar | 8 | 8 | 8 | 7 | 7,8 |
Veredicto por perfil
- Primera vivienda, piso urbano: Mutua Madrileña o Línea Directa ofrecen buen equilibrio precio-cobertura. Génesis si prefieres contratación 100% online.
- Familia con hijos en piso grande: Mapfre o AXA en modalidad completa, por la red de asistencia y el trato de acabados.
- Unifamiliar o chalet: Catalana Occidente o Allianz, mejor engrasadas para siniestros de continente amplios.
- Segunda residencia en costa: Reale, Mapfre o Zurich, con especial atención a la cláusula de vivienda desocupada.
- Mayor de 65 en piso antiguo: prioriza compañía con red propia (Mapfre, Mutua) por la agilidad de asistencia y la cobertura de instalaciones envejecidas.
Reclamar daños por agua: pasos y plazos
La Ley 50/1980 de Contrato de Seguro fija 7 días desde que se conoce el siniestro para comunicarlo a la aseguradora. Documenta con fotos, guarda facturas de reparaciones urgentes y —si el agua viene del vecino— pide parte cruzado entre ambas pólizas. Si la respuesta no te convence, puedes acudir al Defensor del Asegurado de la compañía y, en última instancia, a la DGSFP (Dirección General de Seguros y Fondos de Pensiones) para presentar reclamación y comprobar solvencia de la entidad.
Agencia o corredor: por dónde contratar
Un agente vende una sola compañía; un corredor compara varias y trabaja para ti. Para hogar con casuística compleja —chalet, vivienda antigua, siniestralidad previa— el corredor colegiado suele afinar mejor. Para piso estándar, contratación directa online o con agente basta.
Cambiar de compañía no siempre ahorra: si llevas años sin siniestros y con bonificación, a veces renegociar con la actual sale mejor que empezar de cero fuera.
Checklist antes de firmar
- Capital de continente calculado con valor de reconstrucción, no de mercado.
- Sublímite claro en localización de fugas y reparación de tubería.
- Reposición de acabados incluida o con sublímite razonable.
- Franquicia en euros identificada por cobertura.
- Asistencia 24h con técnicos y tiempos de respuesta.
- RC familiar suficiente (mínimo 300.000 €, mejor 600.000 €).
- Exclusiones leídas: humedades preexistentes, condensación, obras sin licencia.
Preguntas frecuentes
¿Qué diferencia hay entre continente y contenido en el seguro de hogar?
El continente es la estructura de la vivienda y todo lo fijo (paredes, suelos, sanitarios, cocina empotrada, instalaciones). El contenido es lo movible: muebles, ropa, electrónica, electrodomésticos no empotrados. Ambos capitales se declaran por separado y deben ajustarse al valor real para evitar infraseguro.
¿El seguro de hogar cubre la reparación de la tubería que ha provocado la fuga?
Depende de la modalidad. La cobertura básica suele pagar los daños del agua sobre continente y contenido, pero no la reparación de la conducción. Para eso necesitas contratar expresamente la localización de fugas con reparación de tubería, presente en las modalidades medias y altas de Mapfre, Mutua Madrileña, Línea Directa, Allianz o AXA.
¿Qué hago si la fuga viene del piso del vecino y su seguro no responde?
Comunica el siniestro a tu propia aseguradora en los 7 días que marca la Ley de Contrato de Seguro, aporta fotos y peritaje, y deja que tu compañía repita contra la del vecino. Si la del vecino no responde en plazo razonable, puedes reclamar ante la DGSFP y, si procede, por vía civil.
¿Es obligatorio el seguro de hogar en España?
No, salvo que haya hipoteca en vigor: en ese caso la ley exige seguro de daños sobre el continente por el valor de tasación a efectos de garantía. El contenido y las coberturas voluntarias (RC, robo, asistencia, localización de fugas) son opcionales, aunque muy recomendables. Para dudas sobre tu caso concreto, consulta con un mediador colegiado o directamente con la DGSFP.
