

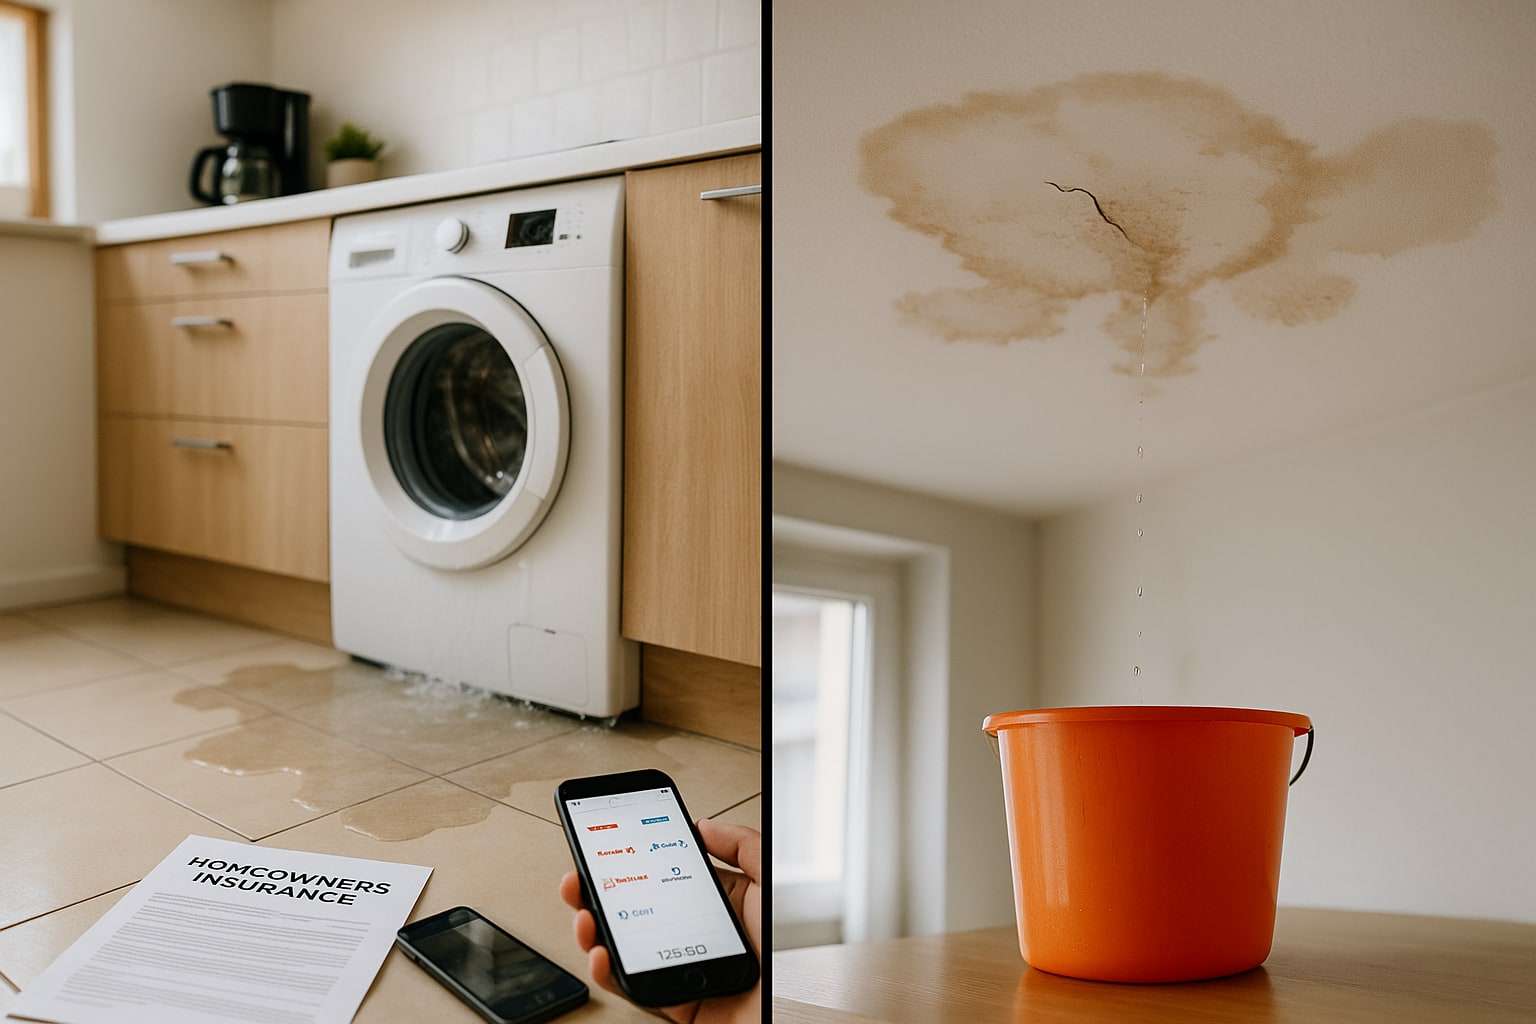
Los daños por agua son, con diferencia, el siniestro más frecuente en el seguro multirriesgo del hogar español. Una junta que cede en la cocina, una lavadora que revienta un domingo por la noche, o el vecino de arriba que se olvida el grifo abierto. Suena menor. Casi nunca lo es: cuando hay que picar azulejos, secar tarima y rehacer un falso techo, la factura escala rápido. Por eso conviene mirar la letra pequeña antes de firmar, y no cuando ya tienes el parqué levantado.
En esta comparativa nos centramos en cuatro compañías con producto vigente y contrato en castellano en España: Mapfre, Allianz, Generali y Zurich. Todas están inscritas en la DGSFP —requisito básico para operar aquí— y todas comercializan multirriesgo hogar con módulo específico de daños por agua. Lo que cambia, y mucho, es qué entra dentro de ese módulo.
Qué se entiende por "daños por agua" en un seguro de hogar
No es lo mismo una fuga que una filtración, y menos aún una condensación. La distinción parece técnica pero determina si te pagan o no.
- Fuga: escape de agua súbito por rotura o defecto en una conducción (tuberías, bajantes, aparatos conectados a red). Es lo que suele cubrir cualquier póliza estándar.
- Filtración: paso lento de agua a través de un elemento constructivo (una cubierta, una terraza mal impermeabilizada). Aquí ya empiezan los matices: muchas compañías la excluyen si viene de un mantenimiento deficiente.
- Humedad y condensación: normalmente excluidas. Se consideran defectos de construcción o de ventilación, no un siniestro.
- Daños por lluvia o inundación: entran por otro módulo (fenómenos atmosféricos o Consorcio de Compensación de Seguros si supera los umbrales legales).
Este matiz explica por qué dos vecinos con el mismo problema aparente reciben respuestas distintas del perito. La causa manda.
Marco regulatorio: Ley de Contrato de Seguro y papel de la DGSFP
El seguro de hogar no es obligatorio por ley con carácter general —salvo que tengas hipoteca, en cuyo caso el banco exige al menos la cobertura de incendio sobre el continente—. Todo lo demás es voluntario, y se rige por la Ley 50/1980 de Contrato de Seguro. Si hay conflicto con la aseguradora, el recorrido es: servicio de atención al cliente de la compañía, defensor del asegurado si existe, y finalmente el Servicio de Reclamaciones de la DGSFP. Para casos complejos, un mediador colegiado (corredor) o un abogado especializado. Aquí no damos consejo legal individual: cada expediente tiene su propia lectura.
Mapfre Hogar: la referencia por cuota y red pericial
Mapfre es la compañía con más pólizas de hogar en España, y eso se nota en el despliegue territorial de peritos y gremios concertados. Su multirriesgo incluye de serie daños por agua por rotura de conducciones fijas, gastos de localización y reparación de la avería (el famoso "picar y volver a alicatar"), y asistencia hogar 24h con fontanero de urgencia.
El punto fuerte, a nuestro juicio, es la rapidez de intervención: en capitales de provincia el fontanero suele llegar en pocas horas. El flanco débil, la variabilidad de la prima según código postal — en zonas con siniestralidad alta sube notablemente.
| Característica | Mapfre Hogar |
|---|---|
| Continente | Capital contratado según valor de reconstrucción |
| Contenido | Configurable, con sublímites para joyas |
| Daños por agua | Incluidos: rotura de conducciones fijas |
| Localización de avería | Sí, incluida |
| Franquicia daños por agua | Sin franquicia en modalidad estándar |
| Asistencia 24h | Fontanero y cerrajero de urgencia |
| Cobertura territorial | Toda España, red propia amplia |
| Precio orientativo | Desde ~180 €/año piso 90 m² capital |
Allianz Hogar: coberturas amplias y buena gestión de expedientes
Allianz opera en España con una multirriesgo que destaca por incluir de forma bastante generosa la búsqueda de fugas ocultas sin sublímite estricto en la modalidad ampliada. Cubre roturas en tuberías fijas y también, en la versión superior, en tuberías de aparatos (lavadora, lavavajillas). La reparación de la conducción rota entra dentro de la propia cobertura, algo que no todas las compañías hacen: hay quien cubre el daño pero no la tubería en sí.
Eso sí, exige mantenimiento demostrable. Si el perito acredita que la instalación tenía más de X años sin revisar y hay corrosión evidente, pueden reducir la indemnización.
| Característica | Allianz Hogar |
|---|---|
| Continente | Valor de reconstrucción, tasación asistida |
| Contenido | Con opción de valor a nuevo |
| Daños por agua | Tuberías fijas + aparatos (modalidad ampliada) |
| Localización de avería | Sí, con albañilería posterior |
| Franquicia daños por agua | Habitualmente sin franquicia; puede aplicar en filtraciones |
| Asistencia 24h | Red concertada nacional |
| Cobertura territorial | Península, Baleares y Canarias |
| Precio orientativo | Desde ~210 €/año piso urbano estándar |
Generali Hogar Confort: el equilibrio entre prima y cobertura
Generali juega la carta del producto modular. Su multirriesgo permite añadir "paquetes" y su tratamiento de los daños por agua es correcto, sin brillar especialmente. Incluye rotura de conducciones, localización de la avería y reparación de tuberías en la modalidad Confort. En viviendas antiguas —edificios pre-1980, típico ensanche de Madrid o Barcelona— la contratación puede exigir cuestionario técnico previo.
Para mi gusto, es una opción sensata para pisos de menos de 30 años en núcleos urbanos. En unifamiliares con instalación compleja, se queda un escalón por debajo de Allianz.
| Característica | Generali Hogar Confort |
|---|---|
| Continente | Capital según reconstrucción |
| Contenido | Modular con sublímites |
| Daños por agua | Roturas de conducciones fijas |
| Localización de avería | Sí, incluida en Confort |
| Franquicia daños por agua | Normalmente sin franquicia |
| Asistencia 24h | Fontanero, cerrajero, electricista |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde ~170 €/año piso estándar |
Zurich Klinc Hogar: flexibilidad para inquilinos y perfiles jóvenes
Zurich comercializa en España tanto su multirriesgo tradicional como Klinc, un producto más flexible orientado a alquileres y contratación mensual. Para daños por agua, Klinc cubre lo esencial —rotura de tuberías y daños al contenido— pero es menos generoso en localización de averías que las opciones tradicionales de las otras tres. La ventaja: contratas y cancelas sin permanencia, útil si vives en piso de alquiler.
| Característica | Zurich Klinc Hogar |
|---|---|
| Continente | Solo si eres propietario; opcional |
| Contenido | Elegible por bloques |
| Daños por agua | Rotura de conducciones fijas |
| Localización de avería | Limitada, revisar condicionado |
| Franquicia daños por agua | Según modalidad contratada |
| Asistencia 24h | Sí, red concertada |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde ~12 €/mes según módulos |
Localización y reparación de averías: el detalle que separa a las cuatro
Aquí está el auténtico campo de batalla. Todas cubren el daño al parqué o al techo del vecino. La diferencia real es si te pagan picar la pared para encontrar la tubería, sustituir la tubería, y volver a alicatar. Mapfre y Allianz suelen ser más generosas en el importe destinado a estos trabajos. Generali entra en Confort pero con topes. Zurich Klinc se queda corta si la fuga está enterrada en un forjado.
Exclusiones que se repiten en las cuatro
- Humedades por condensación o defecto constructivo.
- Filtraciones por falta de mantenimiento (cubiertas, terrazas).
- Daños preexistentes a la contratación.
- Uso profesional de la vivienda sin declarar (consulta, taller).
- Roturas por heladas si la vivienda estaba deshabitada más allá del plazo pactado.
Veredicto por perfil de vivienda
- Primera vivienda urbana, pareja joven: Zurich Klinc o Generali Confort. Prima ajustada, cobertura suficiente. Si estás valorando cómo enfocar este primer contrato, esta comparativa por franquicia y asistencia 24h te ayudará a afinar.
- Familia con hijos, piso en propiedad: Mapfre por red de asistencia; Allianz si valoras búsqueda de fugas ocultas.
- Unifamiliar con jardín y anexos: Allianz o Mapfre en modalidad ampliada.
- Piso de alquiler, inquilino: Zurich Klinc por flexibilidad; contrata contenido y RC, no continente.
- Vivienda antigua con domótica: revisa si tu instalación encaja; algo que ya comentábamos en el enfoque para viviendas con smart home.
Tabla resumen y puntuación
| Producto | Cobertura daños agua | Localización avería | Franquicia | Asistencia 24h | Precio orientativo | Puntuación /10 |
|---|---|---|---|---|---|---|
| Mapfre Hogar | Completa | Incluida amplia | Sin franquicia estándar | Red propia extensa | ~180 €/año | 8,7 |
| Allianz Hogar | Completa + aparatos | Incluida con albañilería | Sin franquicia habitual | Nacional concertada | ~210 €/año | 8,9 |
| Generali Hogar Confort | Correcta | Incluida en Confort | Sin franquicia habitual | Multiservicio | ~170 €/año | 7,8 |
| Zurich Klinc Hogar | Básica | Limitada | Según modalidad | Concertada | ~12 €/mes | 7,4 |
Agencia o corredor: cómo contratar
Un agente trabaja para una compañía; un corredor compara varias y le debe asesoramiento al cliente por ley. Para daños por agua, donde el condicionado manda, un corredor colegiado suele valer su comisión. Verifica siempre que la mediadora esté inscrita en la DGSFP.
Preguntas frecuentes
¿Qué aseguradora cubre mejor los daños por agua en el hogar?
Depende del perfil. Allianz es la más completa en búsqueda de fugas y reparación de tuberías; Mapfre destaca por rapidez de la red; Generali ofrece buen equilibrio precio-cobertura; Zurich Klinc es la opción flexible para alquiler.
¿Entran las humedades por condensación en el seguro de hogar?
No. Las cuatro compañías las excluyen por considerarse defecto constructivo o de ventilación, no siniestro súbito.
¿Se cubre la reparación de la tubería rota o solo el daño que causa?
Depende del condicionado. Mapfre y Allianz suelen cubrir también la reparación de la conducción; conviene revisarlo antes de firmar.
¿Qué franquicia se aplica a los daños por agua?
En la modalidad estándar de las cuatro compañías analizadas suele ser sin franquicia. Puede aparecer franquicia en filtraciones o en modalidades específicas — revisa siempre el condicionado particular.

1 comentario
Pingback: Ranking de seguros de hogar para viviendas unifamiliares con jardín y piscina por cobertura de anexos – Mejor Seguro España