

Gestionar el seguro de tres furgonetas puede hacerse a mano sin despeinarse. Con quince, la cosa cambia. Y ese salto —el momento en que la flota deja de ser un puñado de vehículos sueltos y empieza a comportarse como un activo colectivo— es justo donde el gerente de una pyme se pregunta si sigue teniendo sentido pagar pólizas individuales o conviene dar el paso a una colectiva. La respuesta corta: depende. La larga la desgranamos abajo.
Qué se entiende por flota en el mercado asegurador español
No hay una definición legal cerrada, pero en la práctica las compañías españolas empiezan a hablar de "flota" a partir de cinco vehículos bajo el mismo tomador. Por debajo, casi todas ofrecen descuentos por agrupación pero mantienen contratos individuales. Por encima, aparecen las condiciones específicas de póliza colectiva: prima única, gestión centralizada y siniestralidad medida en conjunto.
El marco jurídico es el de siempre —Ley 50/1980 de Contrato de Seguro y supervisión de la DGSFP—, pero con matices operativos que marcan la diferencia entre pagar de más o afinar el gasto.
Póliza individual: cuándo sigue teniendo sentido
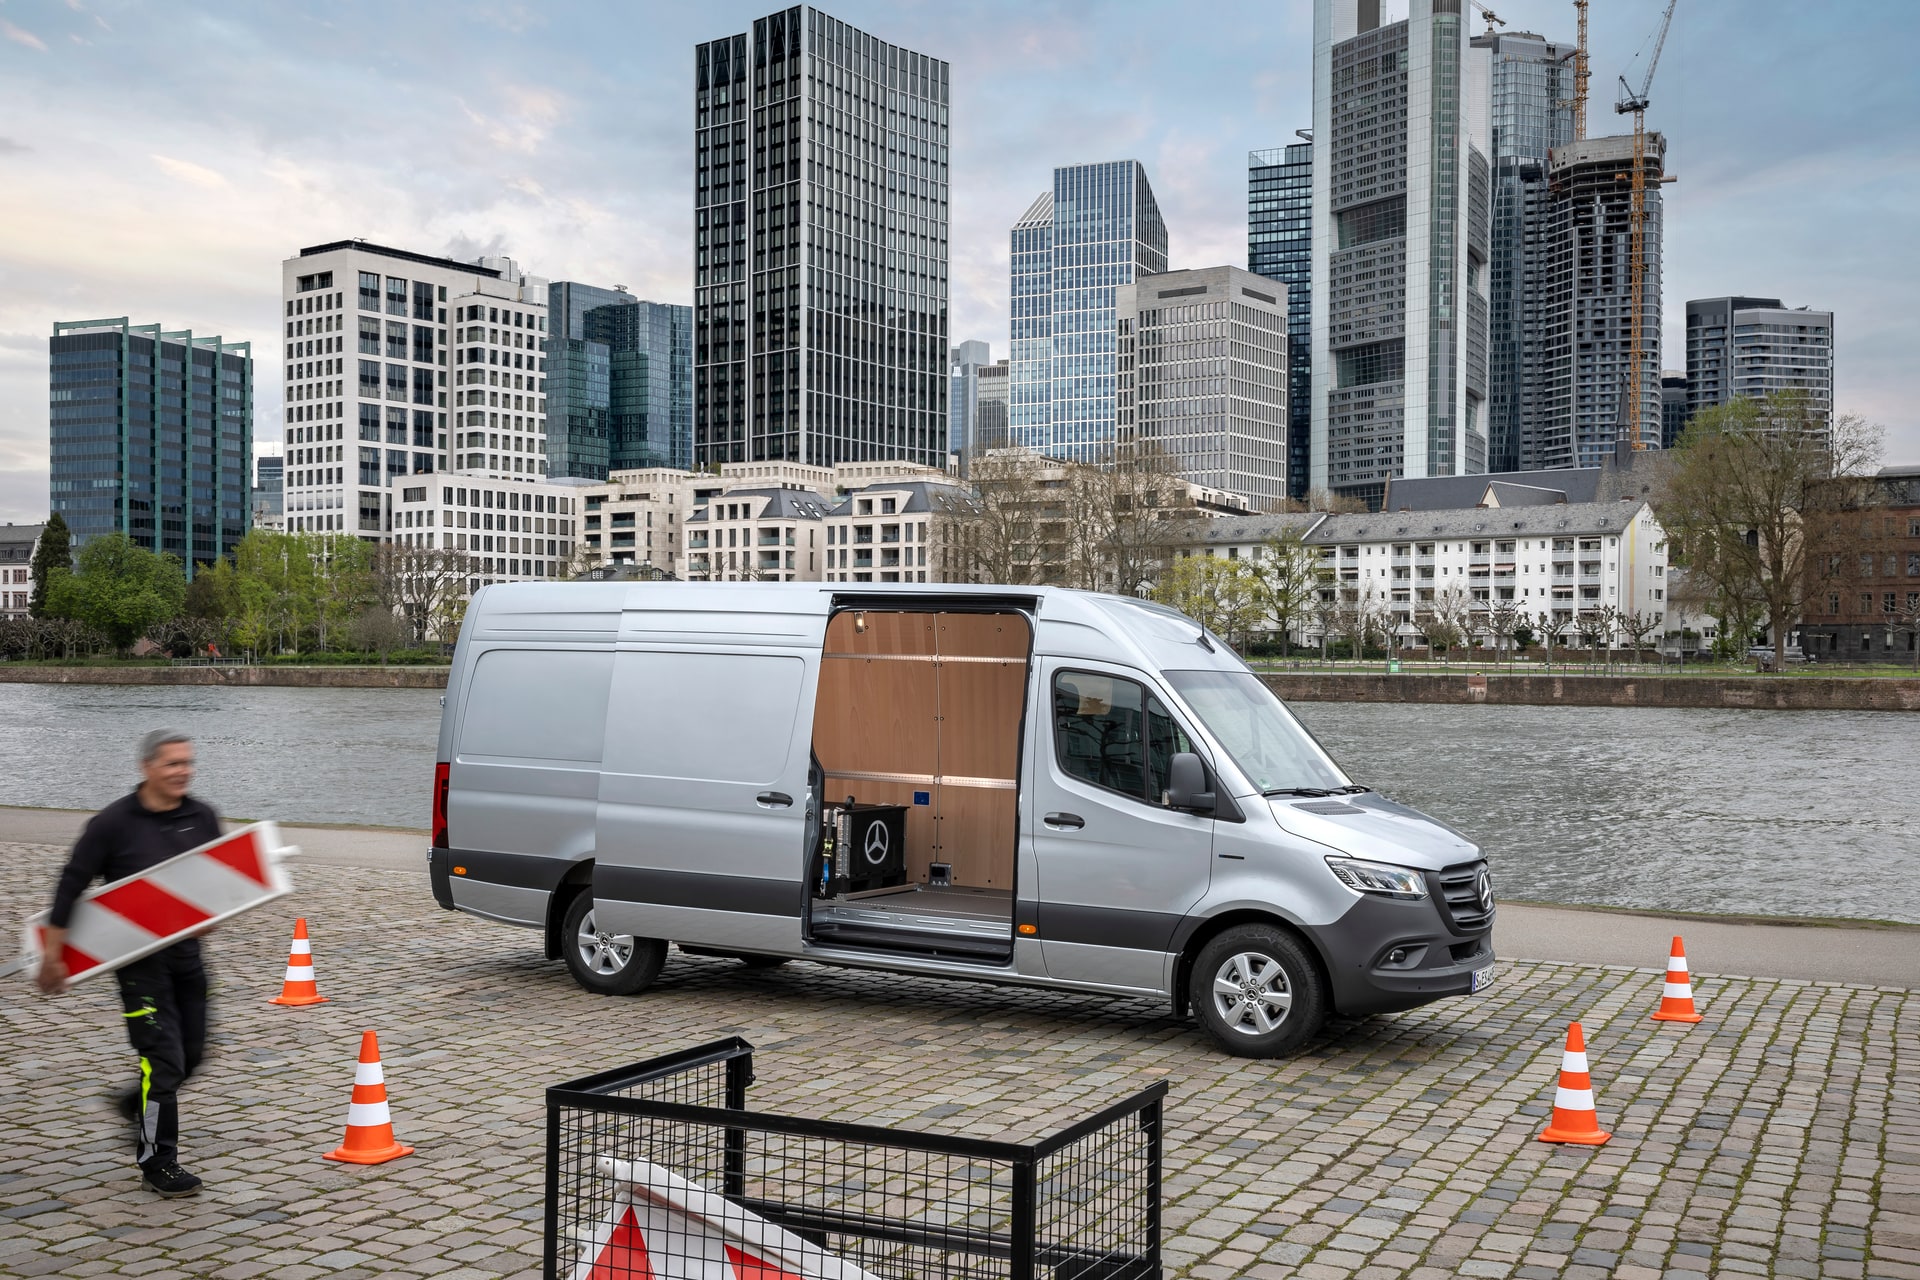
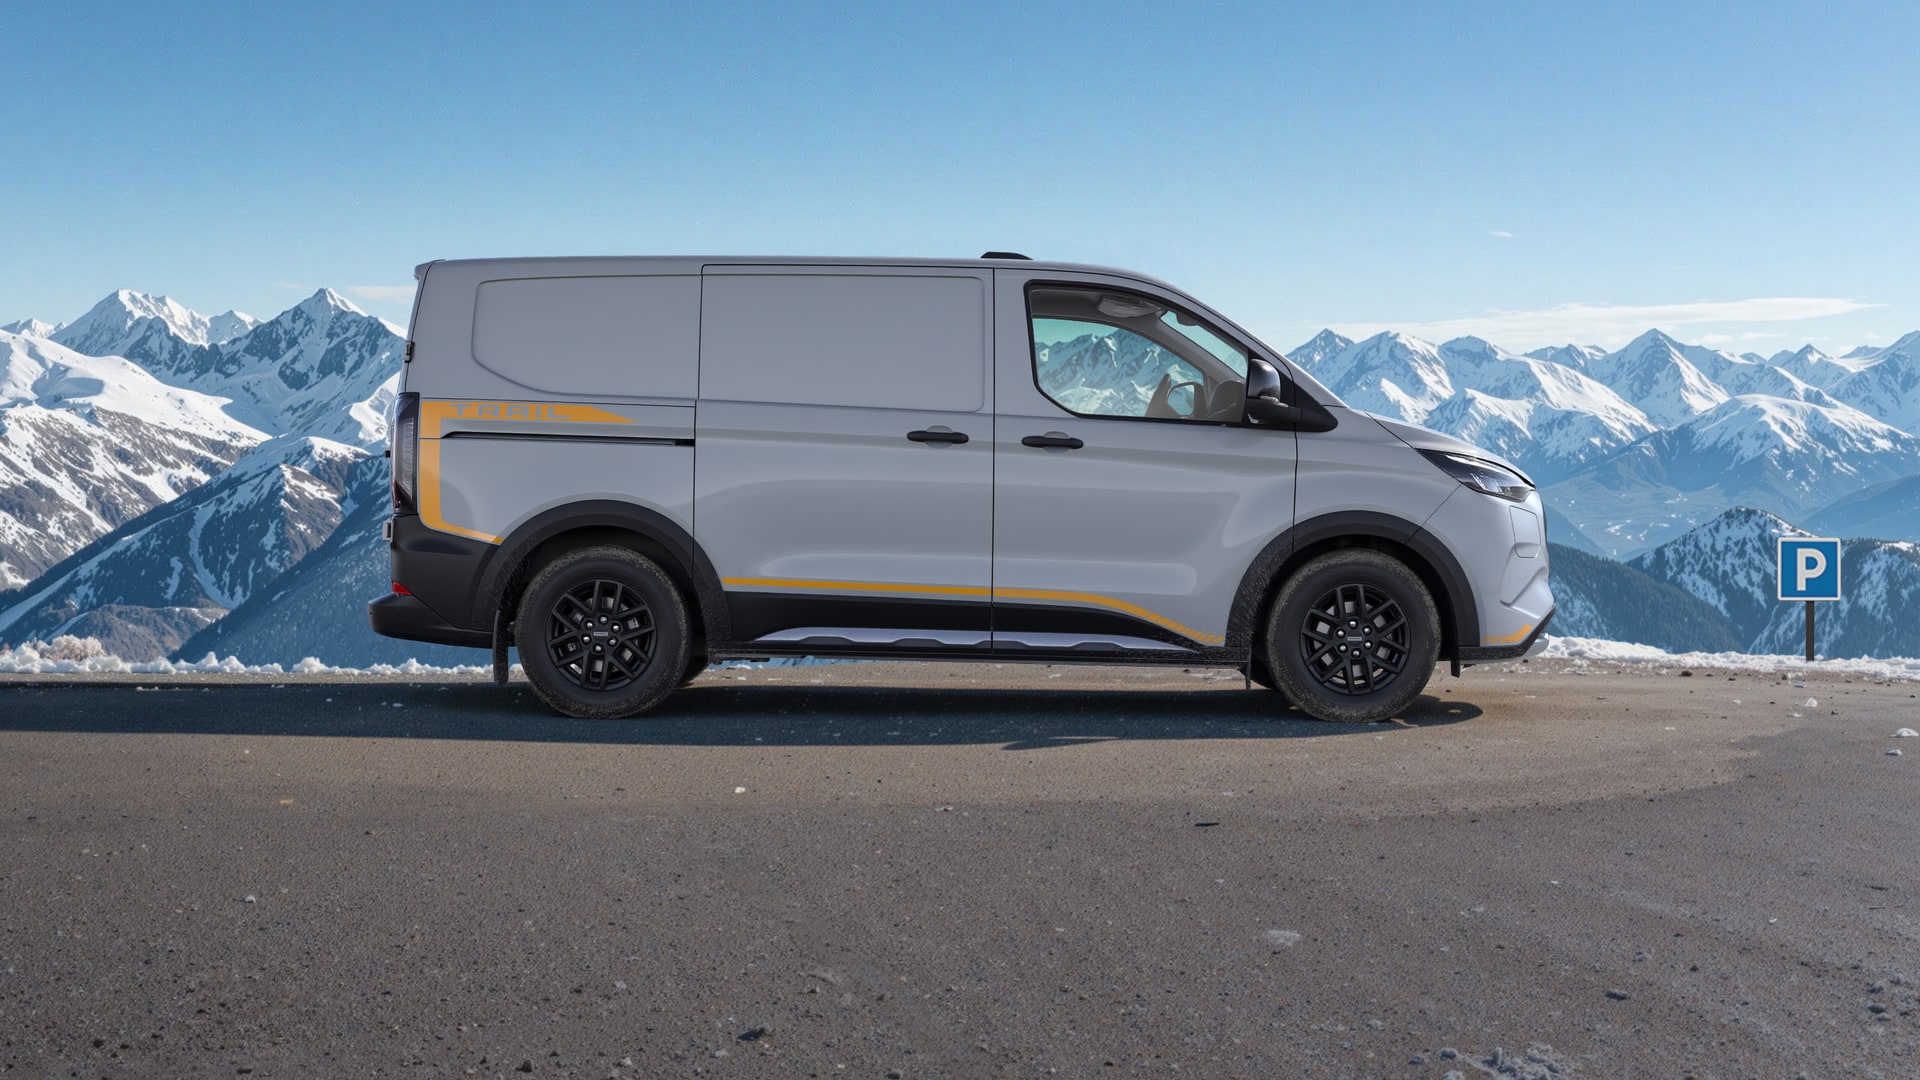
Si tienes dos furgonetas y una siniestralidad limpia, la póliza individual te permite negociar cada renovación por separado y aprovechar el bonus-malus de cada vehículo. También te da flexibilidad: puedes tener la Ford Transit de reparto urbano a todo riesgo con franquicia de 300 € y la Mercedes-Benz Sprinter de rutas largas a terceros ampliado, sin que una condicione a la otra.
Eso sí, con más de cinco vehículos, la carga administrativa se dispara. Cada alta, cada baja, cada cambio de conductor habitual… multiplicado por el parque. No compensa.
| Modalidad | Franquicia (€) | Asistencia | Vehículo sustitución | Red talleres | Precio orientativo/año |
|---|---|---|---|---|---|
| Ford Transit — Individual todo riesgo | 300-600 € | Desde km 0 | Sí, hasta reparación | Concertada | 950-1.400 € |
| Mercedes-Benz Sprinter — Individual todo riesgo | 300-600 € | Desde km 0 | Sí, hasta reparación | Concertada + red oficial | 1.100-1.700 € |
Primas orientativas para uso comercial, tomador pyme, radio de acción nacional. Varían según edad del conductor habitual, provincia de matriculación y siniestralidad previa.
Póliza colectiva: qué cambia respecto a la individual
La colectiva agrupa todos los vehículos bajo un único contrato con el tomador (la sociedad), un vencimiento común y una siniestralidad medida en conjunto. La compañía aplica una prima media ponderada que suele quedar entre un 10 % y un 20 % por debajo del sumatorio de individuales equivalentes —siempre que la siniestralidad acompañe—.
La otra ventaja gorda es operativa: altas y bajas por parte diaria o mensual, sin necesidad de emitir póliza nueva cada vez que entra o sale un vehículo del parque.
El umbral de los cinco vehículos y por qué importa
Cinco no es un capricho. Es el punto donde la mayoría de aseguradoras españolas —Mapfre, Allianz, Zurich, Reale, Generali— abren la puerta al condicionado de flota. Por debajo puedes conseguir descuentos por multipóliza (agrupas dos o tres coches del autónomo societario, por ejemplo), pero no accedes al régimen colectivo real.
A partir de ese umbral, entran en juego tres palancas: economía de escala en prima, gestión unificada y peritación centralizada. Las tres pesan.
Dos referencias del mercado: Ford Transit y Mercedes-Benz Sprinter
Son las dos furgonetas comerciales más habituales en las flotas españolas de reparto y servicios, así que sirven bien como banco de pruebas.
Ford Transit
Fabricada en la planta de Craiova y comercializada por Ford España en versiones Van, Kombi, Chasis Cabina y la variante eléctrica E-Transit. Precio de tarifa en torno a los 30.000-38.000 € para la versión furgón L2H2 diésel, según acabado. Para el asegurador, es un vehículo con recambio abundante y red de talleres oficiales muy extendida —lo que se traduce en peritaciones rápidas y primas contenidas—.
| Característica | Ford Transit Van L2H2 |
|---|---|
| Motor de referencia | 2.0 EcoBlue diésel |
| Carga útil aprox. | 1.000-1.400 kg |
| Volumen de carga | ~11 m³ |
| Precio orientativo | 30.000-38.000 € |
| Red oficial España | Amplia (>200 puntos) |
| Puntuación asegurabilidad | 8,5/10 |
Mercedes-Benz Sprinter
La Sprinter juega en otra liga de acabado y precio. Fabricada parcialmente en Vitoria, se vende en España desde los 38.000 € hasta pasados los 55.000 € en configuraciones altas. La prima suele ser un 15-25 % superior a la de la Transit equivalente por dos motivos: valor a nuevo más alto y coste de recambio en talleres de la red oficial Mercedes.
| Característica | Mercedes-Benz Sprinter 315 CDI |
|---|---|
| Motor de referencia | 2.0 CDI diésel |
| Carga útil aprox. | 1.000-1.500 kg |
| Volumen de carga | ~11-14 m³ |
| Precio orientativo | 38.000-55.000 € |
| Red oficial España | Media (concentrada en capitales) |
| Puntuación asegurabilidad | 7,5/10 |
Gestión de altas y bajas: el punto que decide muchas flotas
En una individual, cada movimiento es un trámite. En una colectiva bien negociada, basta con notificar mensualmente a la compañía —o al corredor— y se regulariza prima al cierre del ejercicio. Para una empresa que rota vehículos por leasing o renting, esta diferencia se nota más que el ahorro puro en prima.
Siniestralidad: la trampa del "todos pagan por uno"
Aquí está el matiz que muchas pymes descubren tarde. En colectiva, la siniestralidad se calcula sobre el conjunto. Un conductor descuidado que provoca tres siniestros en un año encarece la renovación de toda la flota. Sobre el papel es rentable; en la práctica, exige política interna de conducción y control de partes.
Fiscalidad: deducibilidad de la prima
La prima de flota de vehículos afectos a la actividad es gasto deducible en el Impuesto sobre Sociedades y el IVA es soportado deducible al 100 % si el vehículo es exclusivamente comercial (furgonetas de reparto sin uso mixto). Para dudas concretas conviene contrastarlo con asesor fiscal o consultar el criterio de la AEAT —esto no es consejo fiscal individual—.
Agencia o corredor: por dónde contratar
Un agente de una sola compañía puede darte buen servicio si la aseguradora tiene producto de flota competitivo. Un corredor multi-compañía te compara varias ofertas al mismo tiempo y, para flotas medianas, suele exprimir mejor la negociación. Ambos están registrados en la DGSFP y ahí puedes verificar credenciales y solvencia. Si en algún momento hay conflicto con la compañía, el Servicio de Reclamaciones de la DGSFP es el organismo al que acudir tras agotar la vía interna.
Para pymes con vehículo único o dos furgonetas, el análisis se cruza con lo que ya tratamos en la guía de seguros para autónomos societarios.
Exclusiones que casi nadie lee
Uso profesional para transporte de mercancías peligrosas, conductores no declarados, alcoholemia, competiciones. Todas estas se excluyen por defecto. Y en furgonetas, ojo con el sobrepeso: circular por encima de la MMA declarada puede ser causa de repetición del siniestro por parte de la aseguradora.
Tabla resumen comparativa
| Criterio | Póliza individual | Póliza colectiva |
|---|---|---|
| Umbral típico | 1-4 vehículos | ≥5 vehículos |
| Ahorro medio en prima | Referencia | -10 % a -20 % |
| Gestión altas/bajas | Póliza por vehículo | Parte mensual centralizado |
| Bonus-malus | Individual por vehículo | Colectivo sobre la flota |
| Flexibilidad de coberturas | Alta (a medida) | Media (condicionado común) |
| Puntuación para <5 vehículos | 8/10 | 5/10 |
| Puntuación para 5-20 vehículos | 6/10 | 8,5/10 |
| Puntuación para >20 vehículos | 4/10 | 9,5/10 |
Veredicto por perfil
- Autónomo societario con 1-2 furgonetas: individual, negociando descuento por multipóliza si tienes también turismo o RC profesional.
- Pyme de reparto con 5-15 vehículos mixtos (Transit + Sprinter): colectiva con corredor, revisando siniestralidad cada renovación.
- Empresa de servicios con >20 vehículos y rotación por renting: colectiva sí o sí, con parte mensual y gestor de flota interno.
Preguntas frecuentes
¿A partir de cuántos vehículos compensa una póliza colectiva de flota?
En el mercado español, el umbral operativo suele estar en cinco vehículos bajo el mismo tomador. Por debajo, los descuentos por agrupación en pólizas individuales pueden ser más rentables que el condicionado de flota.
¿Cuánto se ahorra de media con una colectiva frente a individuales?
Entre un 10 % y un 20 % sobre el sumatorio de primas equivalentes, siempre que la siniestralidad del conjunto se mantenga contenida. Un solo conductor con tres partes al año puede evaporar ese ahorro en la renovación.
¿Puedo mezclar modalidades dentro de una póliza colectiva?
Sí. La mayoría de aseguradoras españolas permiten que una parte de la flota vaya a todo riesgo con franquicia (por ejemplo, las furgonetas nuevas de menos de tres años) y otra a terceros ampliado (unidades amortizadas de más de siete años).
¿Qué pasa si un conductor no está declarado en la póliza de flota?
En caso de siniestro, la aseguradora puede repetir contra el tomador por el importe indemnizado a terceros. En pólizas de flota es habitual la cláusula de "conductor autorizado por la empresa", pero conviene revisar el condicionado particular y, ante dudas, contrastar con un mediador colegiado o consultar en la DGSFP.
