

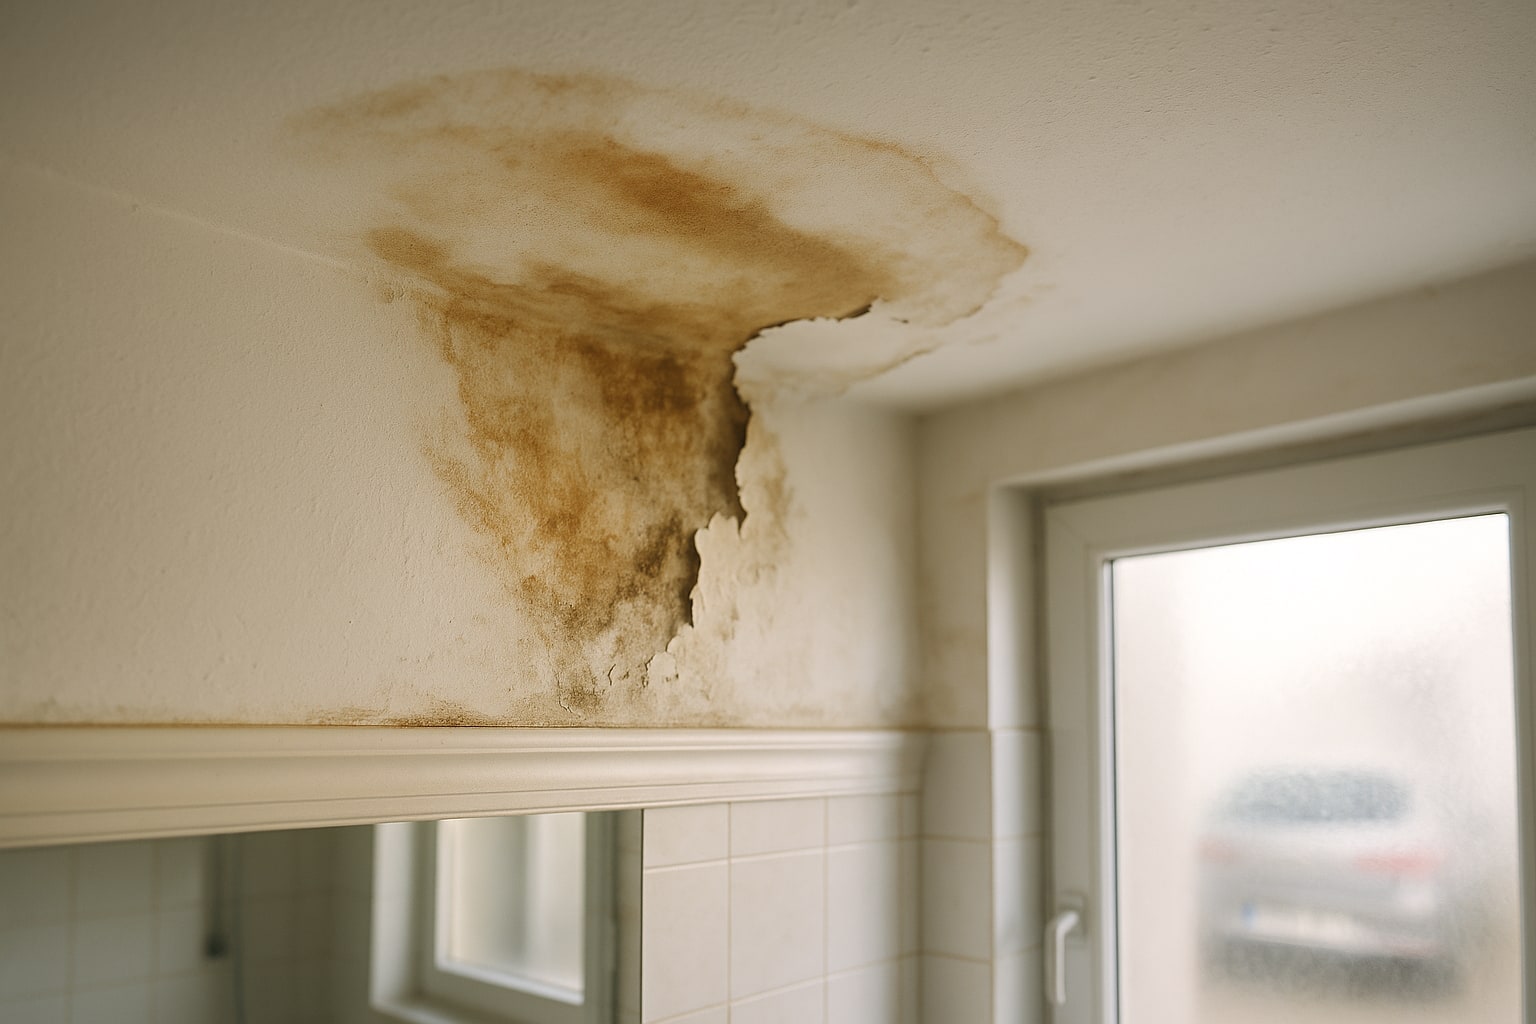
Se descubre casi siempre igual: una mancha marrón en el techo del baño, un rodapié que se abomba, un olor raro en el pasillo. Y entonces empieza el baile de llamadas —al vecino de arriba, al presidente de la comunidad, a la aseguradora— con la duda de fondo: ¿quién paga esto? La respuesta corta es que depende de dónde salga el agua. La larga la vemos aquí, con criterio de mediador y sin marear.
Quién paga una fuga de agua del vecino en España: los tres escenarios
En la práctica, casi todas las filtraciones caen en uno de estos tres cajones:
- El agua viene de una instalación privativa del vecino (un flexo del lavabo, la lavadora, un baño mal sellado). Paga el seguro de hogar del vecino a través de su cobertura de daños por agua y su responsabilidad civil. Tu seguro puede adelantar la reparación de tu piso vía convenio entre aseguradoras.
- El agua viene de un elemento común (bajante general, tubería vertical, cubierta, terraza comunitaria). Paga el seguro de la comunidad de propietarios por su RC y daños por agua.
- No se localiza el origen o el vecino no tiene seguro. Ahí entra tu propio seguro de hogar para reparar los daños en tu vivienda, y el que se siente perjudicado inicia la reclamación por su cuenta.
Sencillo sobre el papel. En el día a día, casi nunca lo es.
El convenio CLIDA: por qué tu aseguradora repara aunque la culpa sea del vecino
Aquí es donde muchos lectores se pierden. Existe un acuerdo entre aseguradoras españolas —conocido como convenio CLIDA (Convenio de Liquidación de Daños por Agua)— que agiliza los siniestros de agua entre pisos hasta ciertos importes. Traducido: si tu seguro y el del vecino están adheridos, tu compañía peritará y arreglará tus daños, y luego se entenderá con la del vecino sin que tú tengas que perseguir a nadie.
Es cómodo, sí. Pero tampoco es la panacea: por encima de ciertos importes, o cuando hay discrepancia en el origen, el convenio deja de aplicar y toca reclamación ordinaria.
Pasos para reclamar una filtración de agua al vecino
Un guion que funciona en el 90% de los casos:
- Fotografía y fecha el daño en cuanto aparezca. Mancha, extensión, hora.
- Avisa al vecino por escrito (WhatsApp vale como prueba) para que localice y corte la fuga.
- Abre parte de siniestro en tu seguro de hogar dentro de los 7 días desde que conoces el daño (art. 16 de la Ley de Contrato de Seguro).
- Pide peritaje. Si la aseguradora tarda, insiste por escrito.
- Guarda facturas de cualquier reparación urgente que tengas que adelantar (secado, un fontanero de fin de semana).
- Si es zona común, notifica al presidente y al administrador por burofax o email con acuse.
El plazo de prescripción para reclamar daños por filtración es de 5 años en materia contractual y 1 año en responsabilidad extracontractual. Suena a cuestión menor hasta que te toca discutirlo.
Qué cobertura de tu seguro de hogar entra en juego
Tres bloques importan aquí:
- Daños por agua: repara continente (paredes, techos, suelo) y contenido (muebles, electrónica).
- Localización de avería: paga picar y buscar la fuga incluso si está en zona del vecino o común, hasta un límite.
- Defensa jurídica: si hay que reclamar en vía judicial.
La franquicia en daños por agua suele oscilar entre 0 € y 150 € según compañía y modalidad; conviene mirarla antes de firmar, no cuando ya tienes el techo goteando.
Comparativa de compañías con seguro de hogar en España
Siete referencias del mercado español, todas con contrato en castellano y cobertura territorial nacional (Península y Baleares en casi todas; Canarias, Ceuta y Melilla conviene confirmarlo póliza a póliza). Precios orientativos para un piso de 90 m² en capital de provincia, sin siniestralidad previa —tu cifra real dependerá de perfil, ubicación y capitales asegurados.
Mapfre Hogar
El clásico. Red de peritos amplia, respuesta rápida en daños por agua y buena cobertura de localización de avería. Para familias con hijos y primera vivienda, encaja sin sobresaltos.
| Característica | Detalle |
|---|---|
| Continente | Capital a valor de reconstrucción |
| Contenido | Configurable, típicamente 15.000-40.000 € |
| Daños por agua | Incluido, con localización de avería |
| RC familiar | Hasta 300.000 € habitual |
| Asistencia hogar 24h | Sí, fontanero y cerrajero incluidos |
| Precio orientativo | Desde 220 €/año |
Mutua Madrileña Hogar
Buen trato al asegurado en Madrid y zonas donde su red está consolidada. Gestión ágil de partes por agua, especialmente en pisos entre medianeras.
| Característica | Detalle |
|---|---|
| Continente | Valor de reconstrucción |
| Contenido | Configurable |
| Daños por agua | Incluido, con localización |
| RC familiar | Hasta 300.000 € |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 210 €/año |
Línea Directa Hogar
Contratación 100% telefónica y online, buena para perfiles que quieren cerrar rápido. La atención en siniestros de agua funciona; el matiz es que la relación es menos personal que con un mediador.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Configurables |
| Daños por agua | Incluido |
| Localización avería | Sí, con sublímite |
| RC familiar | Incluida |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 190 €/año |
AXA Hogar Óptima
Modular. Permite ajustar bien continente y contenido, y su defensa jurídica es solvente si acabas reclamando al vecino en serio.
| Característica | Detalle |
|---|---|
| Continente / Contenido | Configurables |
| Daños por agua | Incluido, con localización |
| RC familiar | Hasta 600.000 € opcional |
| Defensa jurídica | Sí |
| Asistencia 24h | Sí |
| Precio orientativo | Desde 230 €/año |
Allianz Hogar
Producto sólido, especialmente por su red de peritos y la gestión de siniestros de cierta complejidad (filtraciones desde cubierta, por ejemplo).
Generali Hogar Confort y Reale Hogar
Dos alternativas menos ruidosas pero competentes. Generali funciona bien en el tramo medio; Reale suele ajustar precio en perfiles sin siniestralidad. Ambas incluyen daños por agua y RC familiar, con asistencia hogar 24h y técnicos (fontanero, cerrajero) de serie.
Tabla resumen con puntuación
Puntuación 1-10 orientativa, basada en gestión de siniestros de agua, cobertura de localización de avería y relación calidad-precio para el perfil descrito.
| Compañía | Daños por agua | Localización avería | Precio orient. | Puntuación |
|---|---|---|---|---|
| Mapfre Hogar | Muy completo | Sí | Desde 220 € | 8,5 |
| Mutua Madrileña | Completo | Sí | Desde 210 € | 8,3 |
| Línea Directa | Completo | Sí (sublímite) | Desde 190 € | 7,8 |
| AXA Óptima | Muy completo | Sí | Desde 230 € | 8,4 |
| Allianz Hogar | Completo | Sí | Desde 235 € | 8,2 |
| Generali Confort | Completo | Sí | Desde 215 € | 7,9 |
| Reale Hogar | Completo | Sí | Desde 205 € | 7,9 |
Qué hacer si la comunidad no responde
Ocurre más de lo que parece. La fuga viene de la bajante general, el administrador dice que "lo están mirando", y pasan semanas. Aquí toca formalizar:
- Burofax al presidente y al administrador exigiendo la reparación y reserva de acciones.
- Solicita por escrito el parte a la aseguradora de la comunidad. Si se niegan, tu propio seguro puede subrogarse.
- Si sigue sin moverse, la defensa jurídica de tu póliza inicia la reclamación. La distinción entre continente y contenido importa aquí, porque delimita qué reclama tu compañía y qué la comunitaria.
- En última instancia, la DGSFP (Dirección General de Seguros y Fondos de Pensiones) atiende reclamaciones frente a aseguradoras que no cumplen. No resuelve pleitos vecinales, pero sí conductas de la aseguradora.
Exclusiones típicas y letra pequeña
No todo entra. Suele quedar fuera: filtraciones preexistentes a la contratación, humedades por condensación o falta de mantenimiento, daños por obras sin comunicar, y filtraciones desde terrazas de uso privativo mal impermeabilizadas si la póliza lo excluye expresamente.
Veredicto por perfil
- Primera vivienda / hipoteca reciente: prioriza localización de avería amplia y asistencia 24h. Mapfre o Mutua encajan bien; ojo con lo que intenta colar el banco.
- Familia con hijos en piso antiguo: RC familiar alta y defensa jurídica sólida. AXA Óptima o Allianz.
- Perfil digital, sin siniestros: Línea Directa por precio y agilidad.
- Mayor de 65 en comunidad complicada: Reale o Generali, con mediador que dé la cara.
Si tienes dudas sobre qué modalidad te cuadra, un corredor (multi-compañía) suele ser más útil que una agencia (una sola compañía) para comparar sin sesgo. Y para casos complejos, consulta con un mediador colegiado o directamente con la DGSFP.
FAQ
¿Puedo reclamar al vecino aunque no tenga seguro de hogar?
Sí. La Ley de Contrato de Seguro no obliga al particular a tener seguro de hogar (salvo hipoteca activa, que exige el de incendios). Si el vecino causante no tiene póliza, la reclamación va directa a su patrimonio por la vía civil.
¿Qué franquicia se aplica si mi seguro adelanta la reparación por CLIDA?
Depende de la póliza. Muchas aseguradoras no aplican franquicia cuando actúan por convenio y recobran del causante, pero conviene confirmarlo en condiciones particulares antes del siniestro.
¿Cuánto tarda un peritaje por filtración?
Lo habitual son entre 3 y 10 días desde la apertura del parte. Si supera 40 días sin respuesta, la aseguradora puede incurrir en mora del art. 20 de la Ley de Contrato de Seguro.
¿La comunidad puede negarse a arreglar una bajante común?
No. Los elementos comunes son responsabilidad de la comunidad según la Ley de Propiedad Horizontal. Si se niega, cabe requerimiento formal y, en su caso, acción judicial con la defensa jurídica de tu póliza.
