

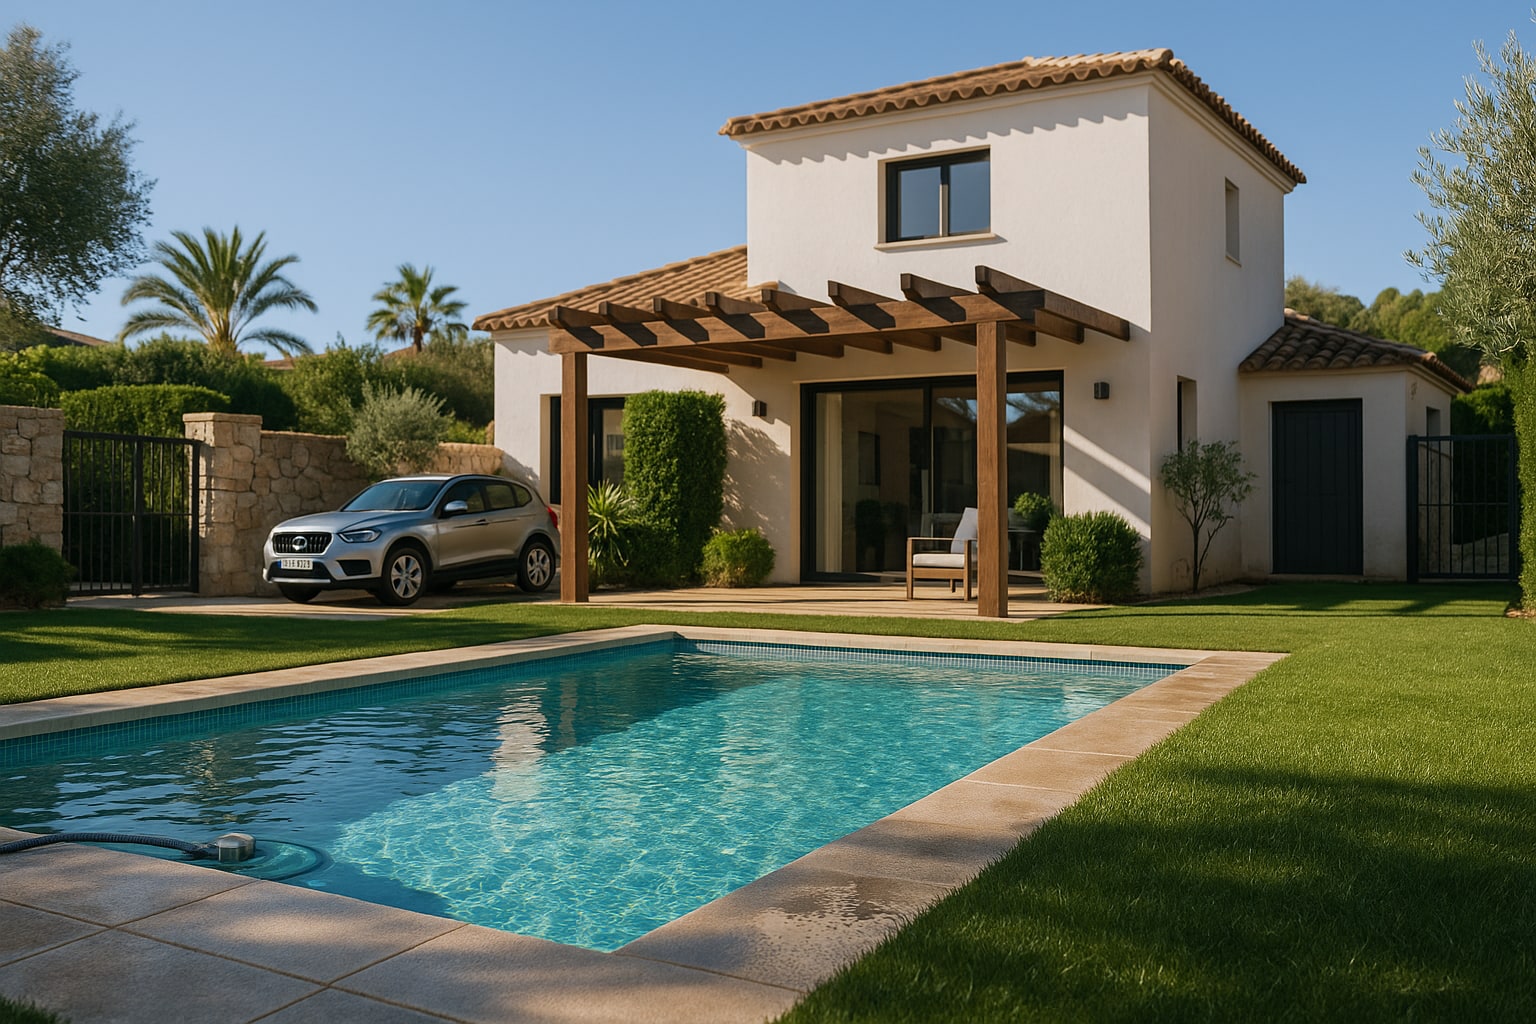
Vivir en un chalet, en una casa rural o en una segunda residencia con parcela cambia por completo la conversación sobre el seguro de hogar. Ya no basta con asegurar cuatro paredes y el sofá. Aparecen el jardín, la piscina, el porche, la caseta de aperos, la valla que separa de la finca vecina. Y ahí es donde la letra pequeña deja de ser un formalismo para convertirse en la diferencia entre cobrar un siniestro o discutirlo durante meses.
Por qué una vivienda unifamiliar no cabe en un seguro de piso estándar
Un piso comparte estructura, comunidad y riesgos con decenas de vecinos. Una unifamiliar, no. El continente incluye elementos que en un edificio en altura ni existen: cerramientos exteriores, muros de la parcela, instalaciones de riego, depuradora de piscina, pérgolas. Contratar una póliza pensada para piso urbano y esperar que responda ante un pino caído sobre el vaso de la piscina es, en la práctica, pedirle peras al olmo.
Las tres coberturas que casi nadie compara bien: jardín, piscina y anexos
Aquí está el meollo. La mayoría de comparadores se detiene en continente, contenido y RC. Pero en una unifamiliar el diablo vive en los sublímites de jardín (árboles, seto, mobiliario exterior, sistema de riego), piscina (vaso, depuradora, cubierta) y anexos (garaje independiente, caseta, cuarto de máquinas). Son partidas con topes bajos, franquicias específicas y exclusiones que conviene leer dos veces.
Marco: Ley de Contrato de Seguro, DGSFP y Consorcio de Compensación
Todo esto se juega bajo la Ley 50/1980 de Contrato de Seguro. La supervisión de solvencia y la resolución de conflictos con la aseguradora pasan por la Dirección General de Seguros y Fondos de Pensiones (DGSFP), donde puedes comprobar que la compañía está autorizada y presentar reclamación si el trato no se ha ajustado a póliza. Y para riesgos extraordinarios —inundación, terremoto, vientos por encima de 120 km/h, actos terroristas— responde el Consorcio de Compensación de Seguros, siempre que la póliza esté al corriente. Esto es clave en unifamiliares expuestas: una casa en zona ATEX de la sierra madrileña o una parcela junto a rambla mediterránea depende tanto del Consorcio como de la propia aseguradora.
Ranking por cobertura de jardín, piscina y anexos
He ordenado ocho compañías con operativa comercial en España. El criterio no es la prima más barata, sino cómo tratan las tres partidas críticas y qué tan flexibles son para ampliar sublímites cuando el mediador lo pide.
1. Mapfre Hogar
La red más densa de peritos y reparadores del país. Para una casa aislada en pueblo pequeño, esto pesa: cuando revienta una tubería enterrada del riego, quieres un fontanero concertado a 40 minutos, no a tres horas. Mapfre admite ampliar sublímites de jardín y piscina en su modalidad amplia, con evaluación individual del riesgo.
| Característica | Detalle |
|---|---|
| Continente | Capital a valor de reconstrucción, ampliable a cerramientos y muros de parcela |
| Piscina y jardín | Cubierta como anexo con sublímite pactado |
| Asistencia hogar 24h | Sí, con red concertada extensa a nivel nacional |
| Robo | Incluido; joyas con sublímite específico |
| Cobertura territorial | Toda España, fuerte en zonas rurales |
| Precio orientativo | Desde 380-550 €/año en unifamiliar media |
2. Mutua Madrileña Hogar
Buen equilibrio precio/cobertura para chalet urbano en Madrid y arco mediterráneo. Su producto trata el jardín como partida diferenciada, algo que no todas hacen. Para segunda residencia ocupada temporalmente, conviene declararlo bien: si no, aparecen exclusiones por "vivienda desocupada más de X días".
| Característica | Detalle |
|---|---|
| Continente | Incluye elementos fijos exteriores |
| Piscina y jardín | Partida propia dentro de continente ampliado |
| RC familiar | Hasta capital elevado, útil si la piscina la usan invitados |
| Daños por agua | Incluye localización y reparación de avería |
| Cobertura territorial | Todo el territorio nacional |
| Precio orientativo | Desde 320-500 €/año |
3. Allianz Hogar
De las que mejor trabajan la casa de alto valor. Si el chalet tiene domótica, placas solares o piscina climatizada, Allianz permite modular sublímites hasta cifras que otras rechazan. Eso sí, la prima sube en consecuencia.
| Característica | Detalle |
|---|---|
| Continente | Valor a nuevo, con placas solares integrables |
| Piscina y jardín | Ampliable a sublímites altos bajo tasación |
| Anexos | Garaje, caseta y trastero exterior asegurables por separado |
| Asistencia | 24h con técnicos concertados |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde 450-700 €/año |
4. AXA Hogar
Producto sólido para familia con hijos en chalet adosado. Cubre bien el mobiliario de jardín y la RC por daños de la piscina, dos frentes donde suelen aparecer los sustos.
| Característica | Detalle |
|---|---|
| Continente y contenido | Capitales ajustables por m² |
| Piscina | Incluida en anexos, sublímite estándar ampliable |
| RC familiar | Amplia, cubre daños de menores e invitados |
| Robo con franquicia | Sin franquicia en modalidad amplia |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde 360-540 €/año |
5. Zurich Klinc Hogar
Su enfoque modular funciona bien si sabes lo que quieres. Puedes activar o desactivar módulos, incluida la cobertura específica de piscina. Para un perfil que sabe leer póliza es cómodo. Para quien busca "todo dentro sin pensar", quizá no encaje.
| Característica | Detalle |
|---|---|
| Formato | Modular, contratación 100% online |
| Piscina y jardín | Módulo opcional específico |
| Anexos | Se declaran individualmente |
| Asistencia 24h | Incluida en base |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde 280-450 €/año |
6. Generali Hogar
Fuerte en zonas de costa y áreas expuestas a temporales. Su tratamiento de fenómenos atmosféricos —hasta el umbral en que entra el Consorcio— es de los más claros del ranking.
| Característica | Detalle |
|---|---|
| Continente | Incluye cerramientos y muros |
| Piscina y jardín | Cubierta con sublímite estándar |
| Viento y granizo | Buena definición hasta umbral Consorcio |
| Asistencia | 24h nacional |
| Cobertura territorial | Nacional, densa en Levante y Cataluña |
| Precio orientativo | Desde 340-520 €/año |
7. Línea Directa Hogar
Precio competitivo y contratación directa sin mediador. Para chalet urbano estándar cumple. Para casa rural con mucho anexo, los sublímites base se quedan cortos y hay que ampliar —o cambiar de producto.
| Característica | Detalle |
|---|---|
| Continente y contenido | Capital ajustable online |
| Piscina y jardín | Sublímite base ajustado, ampliable |
| Vía de contratación | Directa (agencia, no corredor) |
| Asistencia | 24h |
| Cobertura territorial | Nacional |
| Precio orientativo | Desde 260-420 €/año |
8. Santalucía Hogar
Menos habitual en comparativas de chalet, pero interesante en pueblos medianos por su red de oficinas físicas. Para mayores de 65 que quieren tratar el siniestro cara a cara, cuenta.
| Característica | Detalle |
|---|---|
| Continente | Valor a nuevo con revisión anual |
| Piscina y jardín | Cubierta como anexo, sublímite estándar |
| Atención | Red física de oficinas amplia |
| Asistencia | 24h |
| Cobertura territorial | Nacional, buena presencia en interior |
| Precio orientativo | Desde 310-490 €/año |
Tabla resumen con puntuación (1-10)
| Compañía | Jardín | Piscina | Anexos | Asistencia | Precio | Total |
|---|---|---|---|---|---|---|
| Mapfre | 8 | 8 | 9 | 9 | 7 | 8,2 |
| Mutua Madrileña | 8 | 8 | 8 | 8 | 8 | 8,0 |
| Allianz | 9 | 9 | 9 | 8 | 6 | 8,2 |
| AXA | 7 | 8 | 8 | 8 | 8 | 7,8 |
| Zurich Klinc | 7 | 7 | 7 | 8 | 9 | 7,6 |
| Generali | 8 | 7 | 7 | 8 | 8 | 7,6 |
| Línea Directa | 6 | 6 | 6 | 8 | 9 | 7,0 |
| Santalucía | 7 | 7 | 7 | 8 | 8 | 7,4 |
Veredicto por perfil de vivienda
- Chalet urbano familia con hijos: Mutua Madrileña o AXA. Precio contenido, RC amplia por el uso intensivo de piscina y zonas comunes.
- Casa rural aislada: Mapfre. La red de peritos y reparadores en zonas de baja densidad es la que menos falla.
- Vivienda de alto valor con domótica y placas solares: Allianz. Es la que más lejos llega en sublímites y capitales.
- Segunda residencia en costa: Generali. Buen tratamiento de temporales; ojo con declarar días de ocupación real.
- Chalet estándar sin anexos complejos: Línea Directa o Zurich Klinc por precio, siempre revisando sublímites.
- Propietario mayor de 65 que quiere trato personal: Santalucía por red de oficinas.
Sobre la vía de contratación: una agencia te vende una sola compañía; un corredor colegiado compara varias y te representa ante ellas. Para una unifamiliar con particularidades —piscina climatizada, huerto, garaje independiente— un corredor suele sacar mejor póliza que la web de una única marca. Y si algo se tuerce, la DGSFP está para eso. Antes de decidir, revisa también cómo tratan los daños por agua las distintas compañías y si tu instalación fotovoltaica encaja en la partida de continente o pide póliza específica.
Exclusiones típicas que conviene leer dos veces
Piscinas sin vallado reglamentario, árboles enfermos ya deteriorados antes del siniestro, mobiliario de jardín dejado a la intemperie sin sujeción, uso profesional del inmueble (alquiler turístico no declarado), animales exóticos, obras estructurales sin comunicar. Ninguna aseguradora las cubre y todas las miran al peritar.
FAQ
¿La piscina siempre está incluida en el seguro de hogar?
No. Suele estar dentro de "anexos" con sublímite específico, y en muchas compañías hay que declararla al contratar. Si no la declaras, el perito puede aplicar regla proporcional o rechazar el siniestro.
¿Qué pasa si un temporal muy fuerte destroza el jardín y la piscina?
Si el viento supera 120 km/h o hay inundación por desbordamiento, entra el Consorcio de Compensación de Seguros. Por debajo de ese umbral, responde tu aseguradora según póliza.
¿Me sale mejor un corredor o contratar directo con la compañía?
Depende. Para casa estándar, la web directa puede bastar. Para unifamiliar con piscina, anexos y elementos singulares, un corredor colegiado suele ajustar mejor sublímites y coberturas.
¿Cómo compruebo que la aseguradora está en regla?
En el registro público de la DGSFP puedes verificar la autorización de cualquier compañía que opere en España y, en caso de conflicto no resuel
