

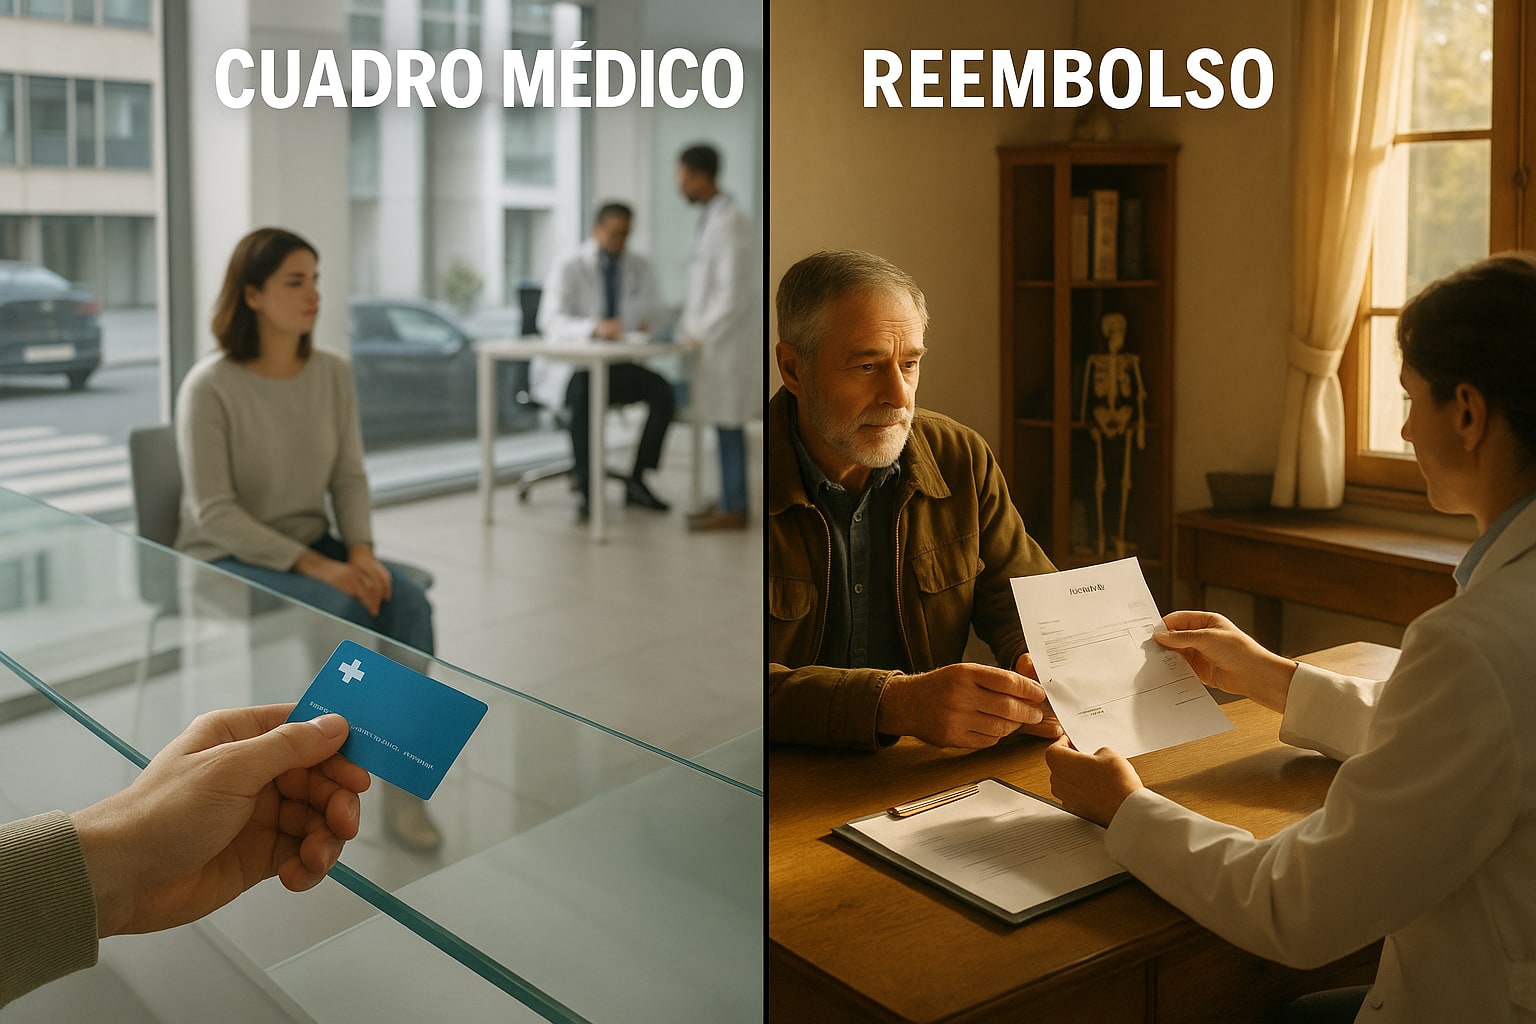
Hay una pregunta que aparece siempre que alguien se plantea un seguro médico privado fuera del circuito habitual de Madrid, Barcelona o Valencia: ¿cuadro médico cerrado o reembolso? La respuesta corta es que depende. La larga —la que de verdad importa— tiene que ver con dónde duermes la mayoría de noches del año y con cuánto tiempo pasas cruzando fronteras. Vamos por partes.
Qué significa exactamente "cuadro médico" y "reembolso"
El cuadro médico es la red de profesionales y centros con los que la aseguradora tiene concierto. Pagas la prima, enseñas la tarjeta y no ves factura. El reembolso invierte la lógica: eliges al médico o clínica que quieras —esté o no concertado— pagas de tu bolsillo y la compañía te devuelve un porcentaje según los topes de póliza. Suele moverse entre el 80% y el 90%, con sublímites por acto (consulta, prueba diagnóstica, cirugía).
Existe también la modalidad mixta, que combina ambas: usas el cuadro médico cuando te encaja y tiras de reembolso cuando quieres un especialista concreto fuera de red. Es la fórmula que gana terreno entre quienes viajan mucho o viven en zonas con poca densidad concertada.
El problema real de vivir fuera de una gran ciudad
Sobre el papel, las grandes compañías presumen de miles de profesionales por toda España. En la práctica, la densidad cambia radicalmente entre provincias. Un cuadro médico en Madrid capital puede tener veinte cardiólogos concertados a menos de quince minutos en coche. En Soria, Teruel o Cuenca, quizá tengas dos, uno de ellos con agenda a tres semanas vista.
Esto no lo dice la publicidad, pero lo sabe cualquier mediador colegiado que haya tramitado altas en la España interior. Antes de firmar, pide a la compañía el listado de especialistas concertados en tu provincia y tu especialidad crítica (pediatría si tienes hijos, ginecología, traumatología). Si te salen tres nombres y uno está a 80 km, el cuadro médico amplio ya no lo es tanto para ti.
Aquí el reembolso —o una modalidad mixta— empieza a tener sentido. Pagas más de prima, sí, pero puedes ir al especialista del pueblo o de la capital de provincia sin depender de si la aseguradora lo tiene fichado.
El otro perfil incómodo: quien viaja o vive a caballo entre países
El cuadro médico funciona dentro de España. Fuera, la mayoría de pólizas ofrecen asistencia en viaje con límites bajos —típicamente 12.000 a 30.000 € por desplazamiento, y máximo 60 o 90 días fuera del país—. Para un turista, sobra. Para un consultor que pasa cinco meses al año en Alemania, o para un jubilado que inverna en Portugal, se queda corto.
Ahí el reembolso con cobertura internacional o una póliza específica de expatriados cambia las reglas. Si viajas mucho pero por periodos cortos, quizá te compense complementar con un seguro de viaje de larga duración en lugar de cambiar de póliza de salud.
Sanitas Más Salud: el cuadro médico como referencia
Sanitas es una de las dos referencias del mercado español por cuota y densidad concertada. Su producto de cuadro médico funciona bien en capitales y áreas metropolitanas, con hospitales propios en Madrid, Barcelona, Valencia, Bilbao, Sevilla y Zaragoza. Fuera de ese eje, la cosa se matiza: hay concierto, pero la elección se estrecha.
| Característica | Sanitas Más Salud |
|---|---|
| Modalidad | Cuadro médico cerrado |
| Cobertura territorial | Nacional, densidad alta en capitales |
| Copago | Sí, por acto (variable según modalidad) |
| Hospitalización | Habitación individual con acompañante |
| Cobertura extranjero | Asistencia en viaje limitada |
| Carencias | Pruebas complejas, parto, cirugía |
| Precio orientativo | Desde 55-90 €/mes según edad y provincia |
Adeslas Completa Reembolso: la otra pata del mercado
Adeslas —también dominante en España— ofrece modalidad de reembolso que permite acudir a profesionales fuera de cuadro. El porcentaje de devolución habitual ronda el 80%, con topes anuales por acto. Es la opción que suele barajar quien vive en provincia con poca red concertada, o quien quiere un ginecólogo/pediatra concreto que no está en el cuadro.
| Característica | Adeslas Completa Reembolso |
|---|---|
| Modalidad | Mixta: cuadro médico + reembolso |
| Cobertura territorial | Nacional, con libre elección fuera de red |
| Reembolso orientativo | Hasta el 80% con sublímites por acto |
| Hospitalización | Habitación individual, tope anual reembolso |
| Cobertura extranjero | Asistencia en viaje + reembolso según póliza |
| Carencias | Aplica en cirugía, parto y pruebas diagnósticas |
| Precio orientativo | Desde 90-140 €/mes según edad y provincia |
Tabla resumen y puntuación por perfil
| Producto | Densidad rural | Cobertura internacional | Libertad de elección | Precio | Nota global |
|---|---|---|---|---|---|
| Sanitas Más Salud | 6/10 | 5/10 | 5/10 | 8/10 | 7/10 |
| Adeslas Completa Reembolso | 8/10 | 7/10 | 9/10 | 6/10 | 8/10 |
Veredicto por perfil
- Familia en gran ciudad, uso frecuente: cuadro médico tipo Sanitas. La densidad juega a favor y el copago controla el gasto.
- Vives en provincia con red concertada escasa: reembolso o mixta. Adeslas Completa o equivalente evita el "no hay especialista cerca".
- Viajero frecuente o expatriado a temporadas: mixta con cobertura internacional ampliada, y valorar seguro de viaje complementario.
- Mayor de 65 con patologías estables: revisa carencias y preexistencias antes de nada; a veces compensa mantener la póliza antigua aunque suba prima.
Ninguna aseguradora es "la mejor sin discusión". Antes de firmar, comprueba la solvencia de la compañía en el registro de la DGSFP y, si el caso es complejo, habla con un corredor —tiene acceso a varias compañías— en lugar de con una agencia atada a una sola. Para dudas sobre carencias específicas, este ranking por carencias ayuda a filtrar.
Preguntas frecuentes
¿Puedo cambiar de cuadro médico a reembolso sin perder antigüedad?
Dentro de la misma compañía, normalmente sí, aunque las carencias del nuevo producto pueden reactivarse para coberturas nuevas. Pídelo por escrito antes de firmar el cambio.
¿El reembolso cubre médicos privados fuera de España?
Depende de la póliza. Algunas modalidades incluyen reembolso internacional con tope anual; otras solo asistencia en viaje limitada a 60-90 días. Léelo en condiciones particulares.
¿Qué pasa con enfermedades preexistentes?
Suelen quedar excluidas si no se declararon al contratar. La Ley de Contrato de Seguro obliga a declarar con veracidad; ocultar patología puede anular la cobertura.
¿Dónde reclamo si la compañía me niega un reembolso?
Primero al Servicio de Atención al Cliente de la aseguradora. Si no hay respuesta en dos meses o es insatisfactoria, ante el Servicio de Reclamaciones de la DGSFP.
