

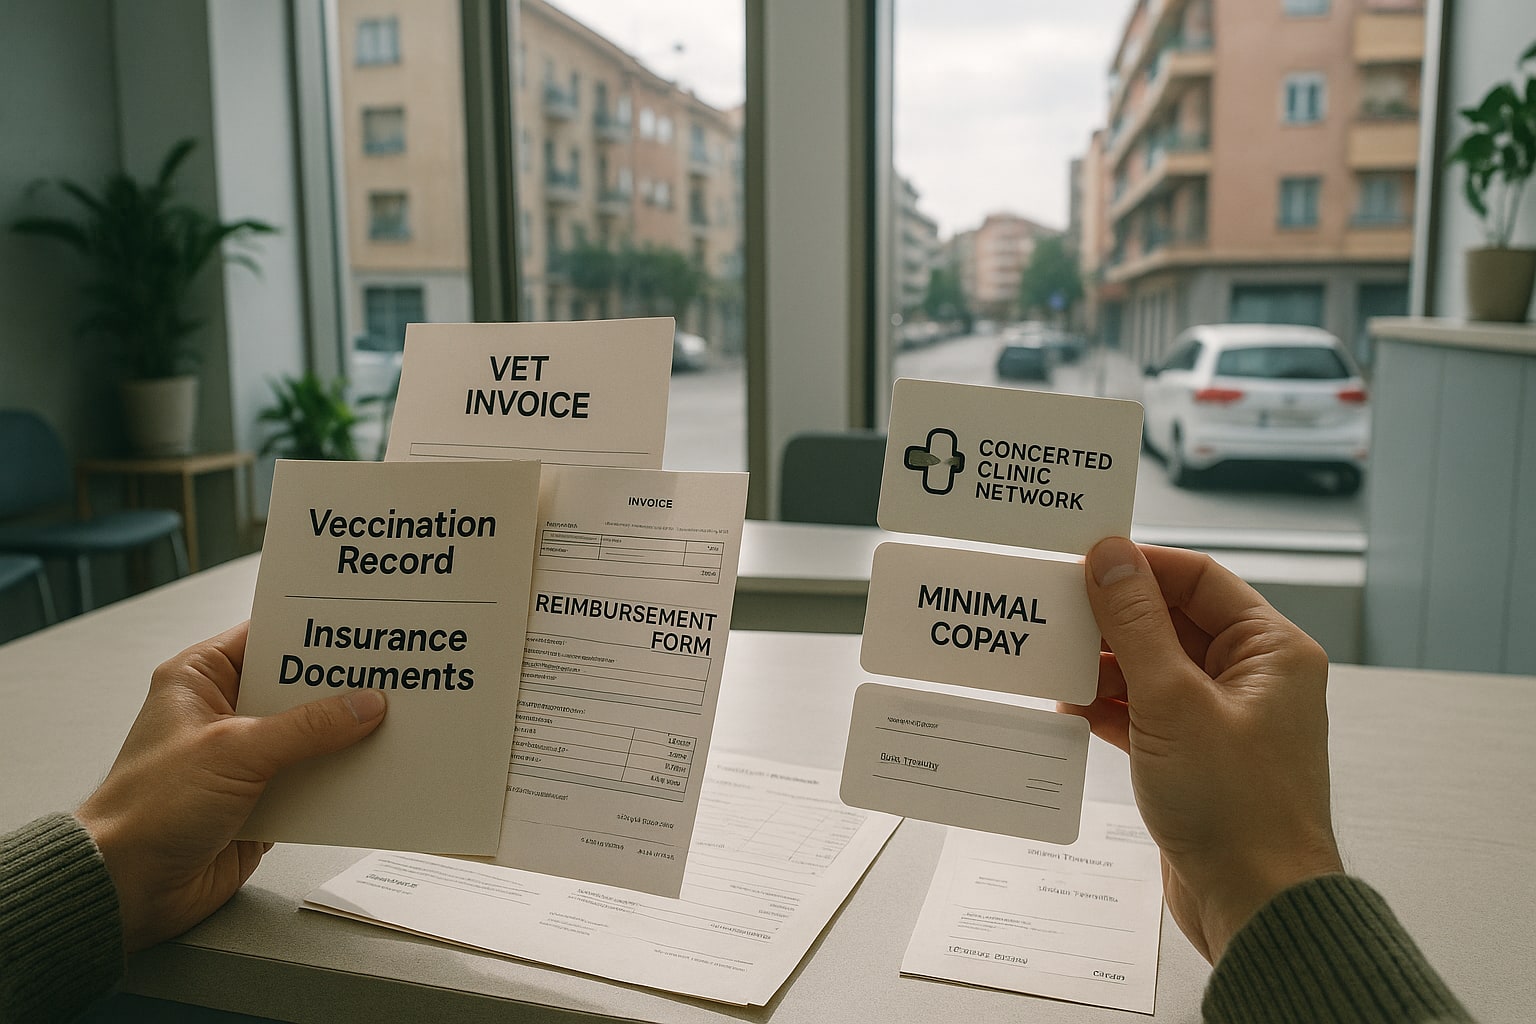
Contratar un seguro para el perro o el gato en España parece un trámite sencillo hasta que uno se sienta a leer el condicionado. Ahí aparecen dos filosofías muy distintas: la del reembolso, donde tú eliges veterinario y la compañía te devuelve un porcentaje, y la del cuadro concertado, donde vas a una clínica de la red y pagas un copago simbólico. La decisión no es trivial y, a nuestro juicio, depende menos del precio que del código postal.
Qué es un seguro veterinario y qué obliga la ley en España
El seguro de mascotas en España es, salvo excepción, voluntario. La única cobertura con carácter obligatorio es la responsabilidad civil para determinados perros: la Ley 7/2023 de protección animal introdujo el requisito de RC para todos los propietarios de perros, y desde antes ya se exigía para razas potencialmente peligrosas (PPP) según el RD 287/2002. El resto —gastos veterinarios, cirugía, hospitalización, eutanasia— es complementario y depende de cada póliza.
Recuerda que la solvencia de la aseguradora se puede verificar en el registro de la DGSFP (Dirección General de Seguros y Fondos de Pensiones), donde también se tramitan las reclamaciones si el conflicto con la compañía no se resuelve por la vía interna.
Modelo reembolso: cómo funciona en la práctica
Pagas la factura íntegra en el veterinario que tú elijas. Después envías la factura a la aseguradora y esta te devuelve un porcentaje —lo habitual en el mercado español es entre el 60% y el 80%— con un tope anual y, normalmente, una franquicia por acto o por año en euros.
Ventaja clara: libertad total para ir al veterinario de confianza, al especialista de referencia o al hospital 24 horas que te pille cerca. Desventaja: adelantas el dinero. Una cirugía de rotura de ligamento cruzado puede irse a 2.500 € y, aunque te reembolsen el 70%, ese día pagas tú.
Modelo cuadro concertado: acceso directo con copago
Aquí la lógica es la del seguro de salud humano tipo Adeslas o Sanitas. Vas a una clínica de la red, presentas la tarjeta y pagas un copago fijo por consulta (habitualmente entre 5 € y 20 € según acto). La compañía paga el resto directamente al centro.
Cómodo, sí. Pero solo funciona bien si tienes clínicas concertadas cerca. Y ese "cerca" cambia mucho entre Madrid capital y un pueblo de Teruel.
El factor geográfico: por qué tu comunidad autónoma manda
La densidad de la red concertada en España está muy escorada a las grandes áreas metropolitanas. Madrid, Barcelona, Valencia, Sevilla, Málaga y Bilbao concentran la mayoría de clínicas adheridas. En zonas rurales de Castilla y León, Extremadura, Aragón interior o buena parte de Galicia, la red se adelgaza hasta el punto de que la clínica concertada más próxima puede estar a 40 o 50 kilómetros.
En esos casos, el reembolso gana por goleada: pagas al veterinario del pueblo y recuperas el porcentaje. Punto.
Coste medio de la consulta veterinaria por zona
Una consulta general ronda los 30-45 € en la mayor parte del país, pero en Madrid y Barcelona no es raro ver tarifas de 50-70 € en hospitales de referencia. En zonas rurales, la consulta suele bajar de 30 €. Este dato importa porque un copago de 15 € sobre una consulta rural de 28 € no ahorra tanto como sobre una de 60 € en Madrid centro.
Los dos referentes del mercado español
Para ilustrar ambos modelos usamos dos compañías con producto vigente en España y contrato en castellano: Mapfre con su seguro de mascotas, orientado más al esquema de reembolso y coberturas amplias, y Santalucía, con un enfoque tradicionalmente vinculado a red de servicios propia y asistencia.
Mapfre Mascotas
| Característica | Detalle |
|---|---|
| Modelo | Reembolso de gastos veterinarios |
| RC obligatoria perros | Incluida (capital según modalidad) |
| Gastos veterinarios | Límite anual con porcentaje de reembolso |
| Edad máxima contratación | Habitual hasta 8-9 años |
| Carencias | Enfermedad y cirugía con carencia estándar del ramo |
| Precio orientativo | Desde 12-20 €/mes según perfil |
Santalucía Mascotas
| Característica | Detalle |
|---|---|
| Modelo | Asistencia veterinaria con red y servicios incluidos |
| RC obligatoria perros | Incluida en modalidades con RC |
| Servicios adicionales | Asistencia telefónica veterinaria, orientación |
| Edad máxima contratación | Habitual hasta 8-9 años |
| Carencias | Aplican según cobertura contratada |
| Precio orientativo | Desde 10-18 €/mes según perfil |
Las cifras son orientativas: el precio real depende de edad, raza, código postal y siniestralidad previa. Pide simulación concreta antes de decidir.
Exclusiones típicas que conviene leer dos veces
Cualquier póliza del ramo excluye lo mismo: enfermedades preexistentes, displasias congénitas en algunas razas, tratamientos estéticos, reproducción, animales exóticos fuera del contrato específico, y siniestros derivados del uso profesional del animal (caza intensiva, guarda, cría). Los deportes de riesgo caninos —agility competitivo, mushing— pueden quedar fuera. Y las razas PPP suelen ir a tarifa aparte o requieren módulo específico de RC ampliada.
Tabla resumen y puntuación por perfil
| Producto | Modelo | Encaje urbano | Encaje rural | Libertad de vet. | Comodidad de pago | Nota global |
|---|---|---|---|---|---|---|
| Mapfre Mascotas | Reembolso | 8/10 | 9/10 | 10/10 | 6/10 | 8,3/10 |
| Santalucía Mascotas | Red/asistencia | 8/10 | 6/10 | 6/10 | 9/10 | 7,3/10 |
Veredicto por perfil
- Vives en Madrid, Barcelona o capital grande y quieres pagar poco cada visita: el modelo con cuadro/red tipo Santalucía te encaja. Copago bajo, cero papeleo.
- Vives en zona rural o comarca sin clínica concertada próxima: reembolso, sin duda. Mapfre y equivalentes te dan libertad.
- Tienes un veterinario de confianza al que no piensas renunciar: reembolso, aunque vivas en pleno centro.
- Perro PPP o raza con predisposición a patologías caras: prioriza límite anual alto y RC ampliada, y compara vía corredor (multi-compañía) antes que vía agencia de una sola marca.
- Cachorro recién adoptado: revisa carencias con lupa; muchas pólizas no cubren esterilización hasta pasados 6-12 meses.
Si tienes un cachorro reciente, te vendrá bien esta lectura sobre cómo enfocar el seguro en los primeros meses de vida. Y si te preocupa especialmente el capítulo quirúrgico, conviene mirar qué pólizas cubren cirugía sin sublímites sorpresa.
Cómo contratar: agencia, corredor o directo
Un agente vende una sola compañía; un corredor compara varias y está obligado a ofrecerte el producto que mejor encaje a tu perfil. Para un ramo tan segmentado como mascotas —donde raza, edad y CP mueven mucho la prima— el corredor suele ahorrarte trabajo. Directo por web funciona si tienes claro qué buscas y sabes leer un condicionado.
Para dudas o conflictos que no resuelva la compañía, el Servicio de Reclamaciones de la DGSFP es la vía oficial. Y para tu caso concreto, mejor consultar con un mediador colegiado antes de firmar.
FAQ
¿Es obligatorio el seguro veterinario en España?
No. Lo obligatorio es la responsabilidad civil para perros (Ley 7/2023 y RD 287/2002 para PPP). Los gastos veterinarios son cobertura voluntaria.
¿El reembolso siempre cubre el 100% de la factura?
No. Lo habitual en el mercado español es entre un 60% y un 80%, con tope anual y a veces franquicia por acto. Léelo en las condiciones particulares.
¿Puedo cambiar de compañía si mi mascota ya tiene una enfermedad diagnosticada?
Puedes, pero la nueva póliza la considerará preexistente y la excluirá. Cambiar solo por precio con un animal ya enfermo rara vez compensa.
¿Qué pasa si en mi pueblo no hay clínica concertada?
Con póliza de cuadro cerrado, pierdes acceso directo y tendrías que desplazarte. Por eso en zonas rurales el modelo reembolso encaja mucho mejor.

1 comentario
Pingback: Cómo calcular el capital de responsabilidad civil que necesitas contratar si tienes perro en zona urbana – Mejor Seguro España