

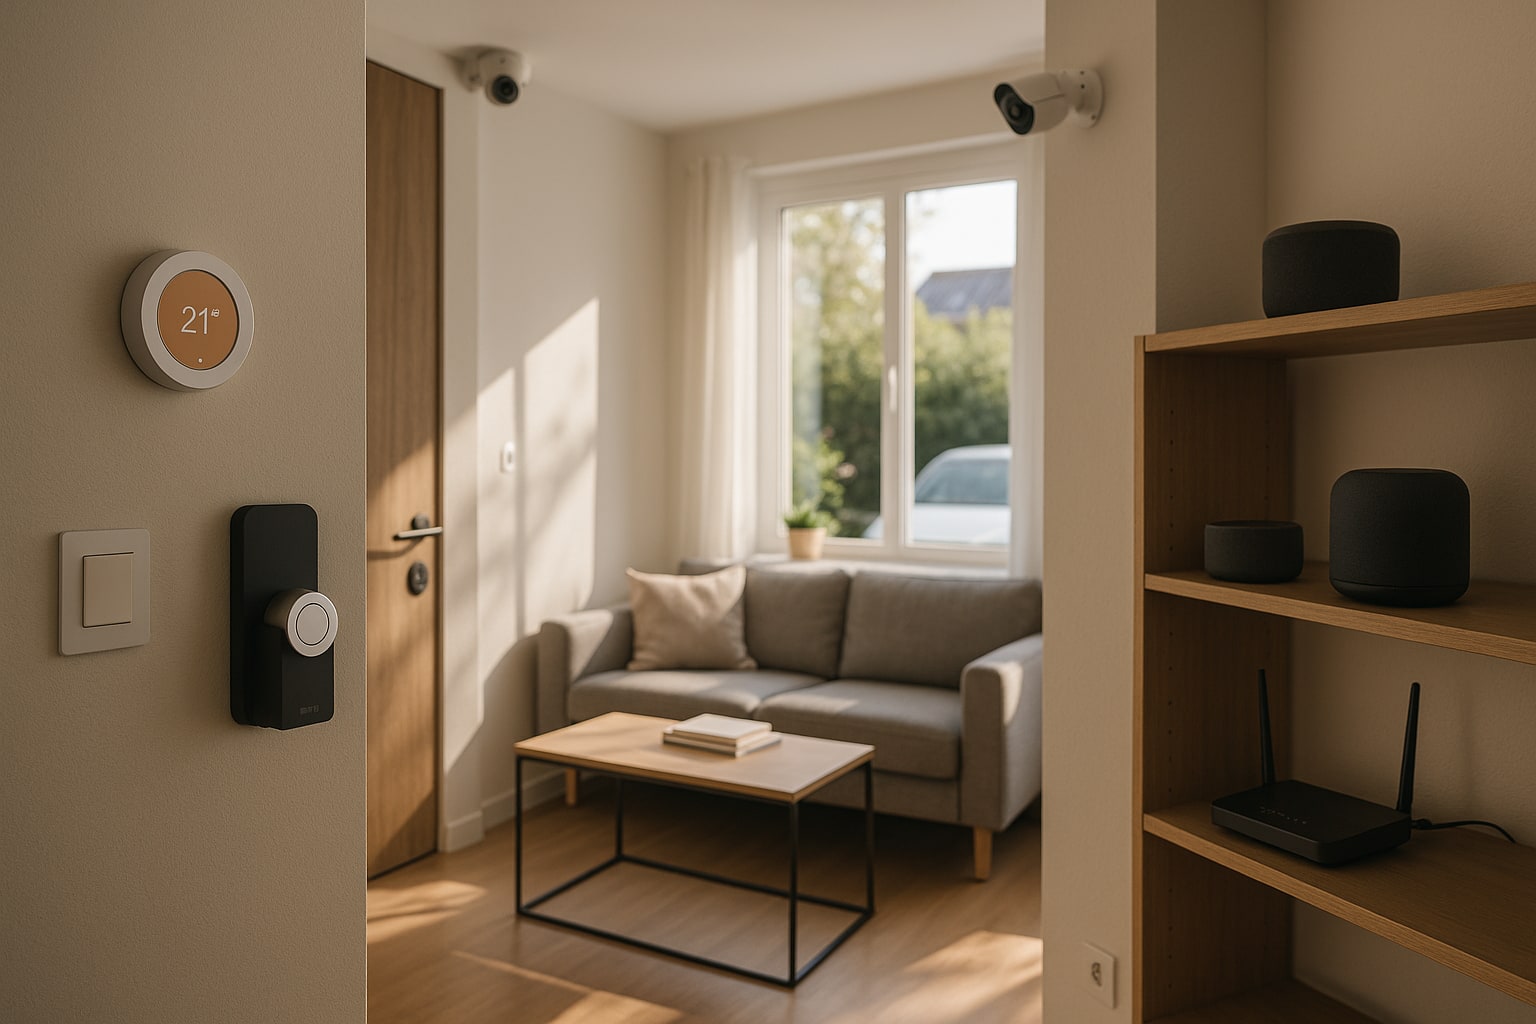
Cada vez veo más pisos con termostato conectado, cerradura Nuki, cámaras Reolink en el salón y un par de Alexa repartidas. Y cada vez que uno de esos clientes me pide un seguro de hogar, la pregunta es la misma: ¿mi póliza cubre esto o no? Porque el condicionado sigue hablando de "aparatos eléctricos y electrónicos" como si el mundo se hubiera parado en 2005. Vamos a aterrizarlo con las tres compañías que más pesan en el ramo hogar en España.
Qué hace distinta a una vivienda domotizada frente al seguro tradicional
Un hogar inteligente no es solo "una casa con más enchufes". Es una casa con un router que nunca se apaga, con dispositivos que dependen del wifi, con cerraduras que se abren por Bluetooth y con cámaras que graban en la nube. El riesgo cambia: aumenta la exposición a sobretensiones, aparece el ciberriesgo doméstico, y el robo puede ejecutarse con un inhibidor de señal en vez de con una palanqueta.
El problema es que el seguro de hogar clásico se diseñó para agua, incendio y robo físico. La domótica encaja a trompicones.
Riesgos específicos del smart home que tu póliza debería contemplar
Cuatro grandes bloques, y no todos se cubren igual:
- Sobretensiones y daños eléctricos sobre dispositivos IoT (termostatos, hubs, cámaras).
- Robo con inhibición de señal de cerraduras conectadas o alarmas wifi.
- Ciberriesgo doméstico: suplantación, fraude en compras, secuestro de cuentas.
- Asistencia informática para reconfigurar el sistema tras un siniestro.
Mapfre Hogar: qué cubre y qué no en un entorno IoT
Mapfre opera con producto propio, red pericial extensa y un servicio de asistencia que incluye técnicos informáticos como opción contratable. En daños eléctricos, la cobertura estándar responde por sobretensiones sobre aparatos, pero conviene revisar el sublímite por objeto: en pólizas medias suele moverse en la franja de unos cientos de euros por aparato, no miles. Para una cámara de 80 € da igual; para un hub domótico caro, no.
Su punto fuerte, a mi juicio, es la red de reparadores propia y la asistencia 24h con tiempos de respuesta que en zona urbana suelen ser razonables. En ciberriesgo doméstico ofrecen módulo opcional en algunas modalidades premium; no viene de serie.
| Característica | Mapfre Hogar |
|---|---|
| Continente / Contenido | Capitales a medida según tasación |
| Daños eléctricos IoT | Sí, con sublímite por aparato |
| Robo (con/sin franquicia) | Sin franquicia en modalidad estándar |
| Asistencia 24h | Sí, con técnicos concertados |
| Ciberriesgo doméstico | Módulo opcional |
| Cobertura territorial | España; objetos fuera de vivienda con límite |
| Precio orientativo | Desde 220 €/año (piso medio urbano) |
Línea Directa Hogar: enfoque en digital y asistencia informática
Línea Directa lleva años empujando la parte digital y en su multirriesgo ha metido servicios que otras aseguradoras dejan fuera del núcleo. Su cobertura de asistencia informática —reinstalación, ayuda con configuración de router, recuperación de accesos— es de las más visibles del mercado español y suele venir integrada, no como extra caro aparte. Eso, para un hogar con quince dispositivos conectados, pesa.
En daños eléctricos por sobretensión responden sobre aparatos conectados, con el matiz habitual: hay que declarar el contenido correctamente y guardar facturas de los dispositivos caros. En robo con inhibición no verás una cláusula que diga literalmente "inhibidor", pero sí el concepto de robo con fuerza en cosas o escalo; el problema práctico es demostrarlo, no la cobertura sobre el papel.
| Característica | Línea Directa Hogar |
|---|---|
| Continente / Contenido | Capitales personalizables |
| Daños eléctricos IoT | Incluido, sublímite por aparato |
| Robo (con/sin franquicia) | Sin franquicia habitual |
| Asistencia informática | Sí, integrada en modalidades medias |
| Ciberriesgo doméstico | Cobertura de compras online / fraude según modalidad |
| Cobertura territorial | España; extensiones para segundas residencias |
| Precio orientativo | Desde 200 €/año (piso urbano tipo) |
Mutua Madrileña Hogar Confort: coberturas para hogar conectado
La Mutua ha ido acercándose al perfil "familia con casa bien equipada" con su gama Hogar Confort. En daños eléctricos y sobretensiones responden con condiciones razonables y su asistencia 24h tiene buena valoración en zona centro. El módulo de ciberprotección no está en todas las modalidades; en las gamas altas suele aparecer con cobertura de suplantación de identidad y compras fraudulentas hasta cierto límite anual.
Punto débil, en mi experiencia: si vives fuera de grandes capitales, la red concertada se nota menos densa que la de Mapfre.
| Característica | Mutua Madrileña Hogar Confort |
|---|---|
| Continente / Contenido | Capitales personalizables |
| Daños eléctricos IoT | Incluido, sublímite por aparato |
| Robo (con/sin franquicia) | Sin franquicia estándar |
| Asistencia 24h | Sí, con técnicos concertados |
| Ciberriesgo doméstico | Módulo en modalidades altas |
| Cobertura territorial | Fuerte en Madrid y grandes ciudades |
| Precio orientativo | Desde 230 €/año |
Comparativa directa y puntuación por variable
| Compañía | Daños eléctricos IoT | Ciberriesgo | Asist. informática | Cobertura territorial | Precio | Nota global |
|---|---|---|---|---|---|---|
| Mapfre Hogar | 8 | 7 | 7 | 9 | 7 | 7,6 |
| Línea Directa Hogar | 8 | 8 | 9 | 8 | 8 | 8,2 |
| Mutua Madrileña Confort | 8 | 7 | 7 | 7 | 7 | 7,2 |
Veredicto por perfil de vivienda
Vivienda muy domotizada (hub, decenas de dispositivos, cerradura conectada): Línea Directa encaja mejor por la asistencia informática integrada y su tratamiento del fraude online. Eso sí, declara bien el contenido.
Uso intensivo de cámaras y cerraduras conectadas: Mapfre gana en respuesta física tras siniestro y red pericial; para robo, tener a un técnico rápido en casa importa tanto como la indemnización.
Hogar con asistentes de voz y equipamiento moderado: Mutua Madrileña Hogar Confort si vives en Madrid o gran ciudad. Fuera de ahí, el argumento se diluye.
Quien tenga dudas sobre cómo dimensionar capitales antes de comparar coberturas, este repaso a continente y contenido ayuda a no quedarse corto. Y si viene una fuga y el origen es el vecino, cambia el escenario por completo —lo cuenta bien esta guía sobre fuga de agua del vecino.
Vía de contratación: agencia o corredor
Contratar en agencia (una sola compañía) es cómodo si ya tienes claro qué producto quieres. Un corredor colegiado te compara varias compañías y suele afinar mejor si tu vivienda tiene particularidades —domótica extensa, coworking en casa, colección de equipos caros—. Para dudas de solvencia o conflictos no resueltos, la DGSFP es la referencia. Esto no es consejo legal individual: cada caso concreto conviene revisarlo con un mediador colegiado.
Exclusiones típicas que conviene leer dos veces
- Daños por uso profesional de la vivienda no declarado (streaming, consulta, taller).
- Dispositivos IoT no declarados en contenido cuando superan el sublímite estándar.
- Fallos de software o actualizaciones fallidas (esto no es un siniestro asegurable).
- Robo sin signos de fuerza demostrables: el inhibidor deja poca huella y ahí las compañías aprietan.
FAQ
¿El seguro de hogar cubre daños en dispositivos IoT por sobretensión?
Sí, las tres compañías analizadas lo incluyen, con sublímite por aparato. Para dispositivos caros conviene declararlos expresamente y guardar factura.
¿Cubre el seguro el robo si usan un inhibidor de señal para desactivar la cerradura?
Cubre el robo con fuerza en las cosas. El problema práctico es probarlo: sin marcas físicas, la peritación se complica. Aconsejable mantener registros de la cerradura conectada y avisos del sistema.
¿La asistencia informática está incluida siempre?
No. Línea Directa la integra con más frecuencia; Mapfre y Mutua Madrileña la ofrecen como módulo o dentro de modalidades altas. Confirma la modalidad concreta antes de firmar.
¿Dónde reclamo si la compañía no responde bien tras un siniestro?
Primero, al Servicio de Atención al Cliente de la aseguradora. Si no hay respuesta o no te satisface, ante el Servicio de Reclamaciones de la DGSFP. En litigio, aplica la Ley de Contrato de Seguro.
