

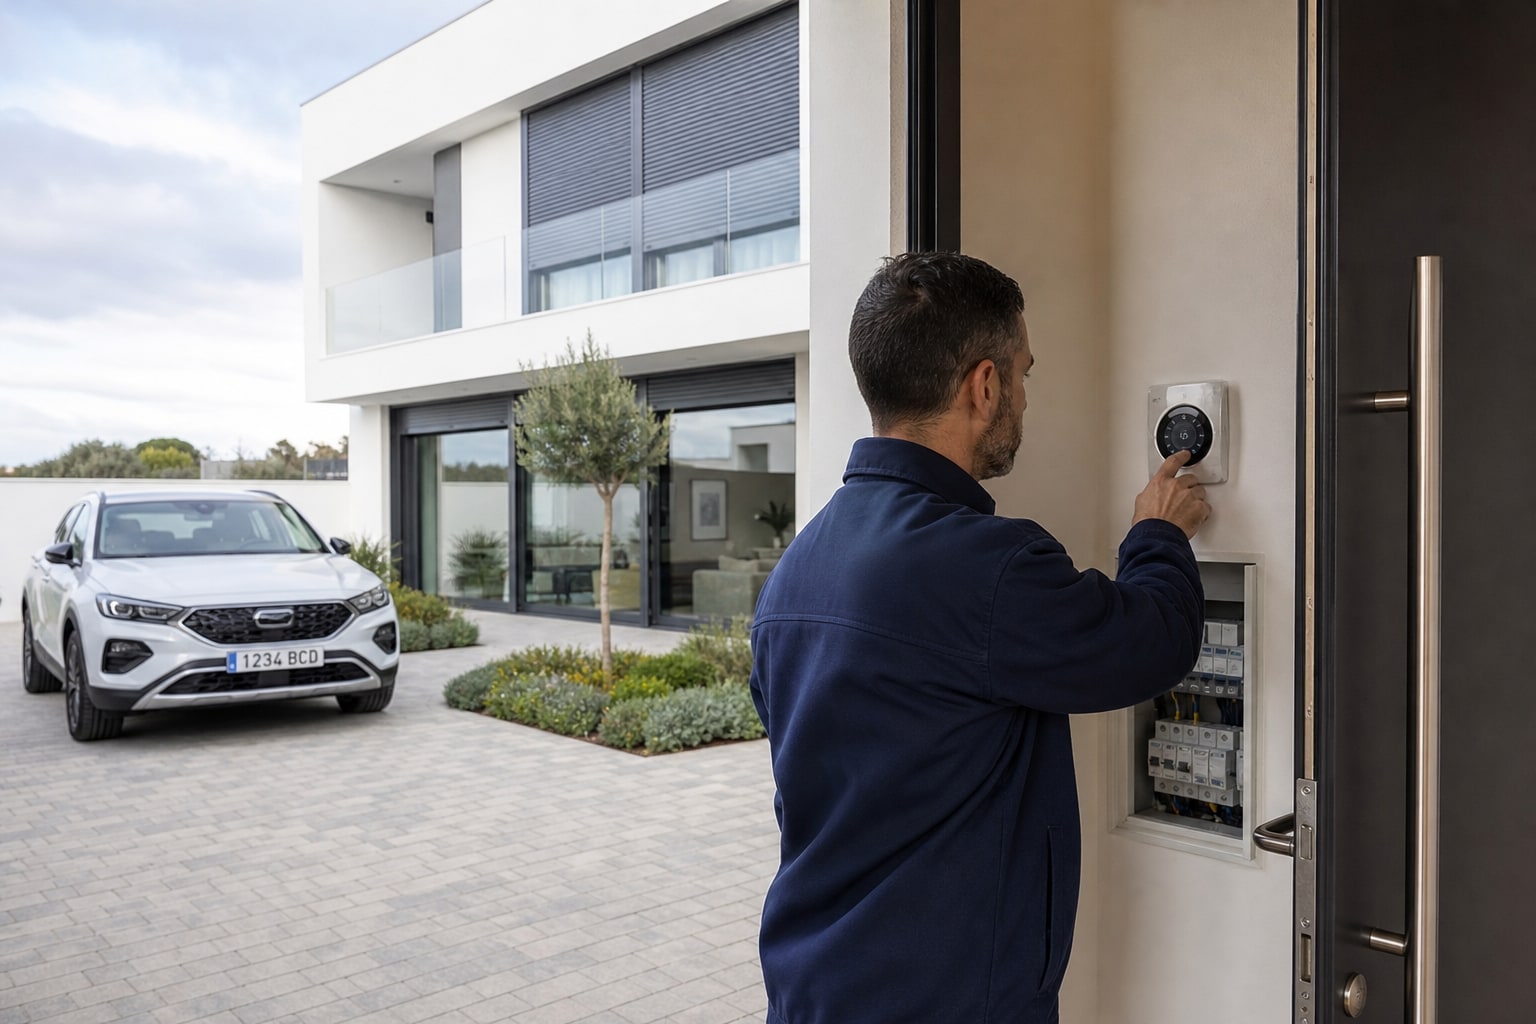
Una casa con KNX en la instalación eléctrica, cerraduras conectadas y un hub que gestiona luces, persianas y climatización no es la misma casa que hace diez años. El seguro tampoco debería tratarla igual. El problema es que buena parte de las pólizas de hogar que se venden en España siguen calculando el contenido como si el salón solo tuviera un televisor y una lámpara, sin pensar en que detrás de cada interruptor puede haber un controlador de 300 euros y un sensor que depende de él.
Qué cambia en el seguro de hogar cuando la casa es inteligente
El riesgo no es solo que se rompa un electrodoméstico. Es que un fallo en la instalación, una subida de tensión en la red o un simple rayo a varios kilómetros puede freír simultáneamente el hub central, tres termostatos y la pasarela Zigbee, sin que haya un incendio ni un golpe visible. Eso se llama sobretensión indirecta y es, probablemente, el punto donde más dinero se pierde si la póliza no está bien ajustada.
A esto se suma otra cuestión que casi nadie revisa al firmar: si el asegurador considera estos dispositivos parte del continente (instalación fija) o del contenido (bienes muebles), el capital declarado puede quedarse corto sin que el propietario se entere hasta el día del siniestro.
Capital de contenido: cuánto declarar si tienes KNX, Zigbee o Matter en casa
La regla general sigue siendo la misma de cualquier seguro de hogar: declarar el valor de reposición a nuevo, no el precio de compra hace tres años. Pero en una casa con domótica avanzada ese cálculo se complica porque hay equipos que no entran en el baremo habitual de electrodomésticos.
Un sistema KNX completo, con actuadores, sensores de presencia y pasarela IP, puede acumular un valor que muchas familias no tienen cuantificado. Lo mismo pasa con altavoces inteligentes, cámaras de seguridad conectadas o cerraduras electrónicas: si no se suman al capital de contenido, en caso de siniestro total la indemnización se queda corta. Conviene hacer ese inventario antes de contratar, no después.
Sublímites por aparato: la letra pequeña que decide el siniestro
Aquí está el matiz que de verdad diferencia una póliza de otra. No basta con que el contenido general esté bien cubierto: hay que mirar si existe un sublímite específico por aparato o por siniestro de daños eléctricos. Es habitual encontrar pólizas con un capital global generoso pero con un tope por equipo que deja fuera buena parte de un sistema domótico de gama alta. Esa cifra concreta varía según compañía y modalidad contratada, así que hay que pedirla por escrito antes de firmar, no fiarse del folleto comercial.
Cobertura de daños eléctricos y sobretensión indirecta: qué cubre y qué no
La cobertura de daños eléctricos clásica suele responder bien ante un cortocircuito directo. La sobretensión indirecta, la que llega por la red sin tocar físicamente el cableado de la vivienda, es la que genera más dudas de interpretación en el momento del siniestro. Algunas aseguradoras la incluyen de serie en sus modalidades superiores, otras la ofrecen como garantía opcional. Antes de decidirte, pregunta explícitamente por esta cobertura y pide que quede reflejada en las condiciones particulares, no solo en las generales.
Asistencia tecnológica 24/7: qué servicios ofrecen realmente las aseguradoras
Más allá del fontanero y el cerrajero de toda la vida, algunas compañías han empezado a incorporar asistencia informática o soporte técnico remoto para resolver incidencias de configuración en el hogar conectado: un hub que deja de responder, una cámara que pierde la conexión con la app. Es un servicio todavía desigual entre compañías y conviene no dar por hecho que existe solo porque la palabra "domótica" aparezca en el folleto.
Ciberriesgos domésticos: cuando el hogar inteligente se convierte en puerta de entrada
Una cerradura conectada o una cámara mal configurada pueden ser la puerta de entrada a un intento de acceso no autorizado a la red doméstica. Algunas pólizas de hogar empiezan a incorporar coberturas de ciberriesgo doméstico, orientadas a suplantación de identidad o fraude online vinculado al hogar, aunque todavía con condiciones bastante dispares según aseguradora. Si tu vivienda tiene varios dispositivos conectados a internet, merece la pena preguntar explícitamente por esta garantía en el momento de comparar presupuestos.
Comparativa: Mapfre, Línea Directa, Mutua Madrileña, Allianz y AXA para casa inteligente
De las compañías que comercializan hogar en España con producto vigente, estas cinco son las que, en mi experiencia como mediador, más preguntas reciben sobre domótica. Ni todas ofrecen lo mismo ni conviene elegir solo por el nombre.
Mapfre MiCasa suele destacar por la amplitud de su red de asistencia hogar y por permitir ampliar el capital de contenido con mayor flexibilidad, algo útil si tu instalación domótica tiene un valor elevado.
| Compañía | Sublímite equipos domóticos | Sobretensión indirecta | Asistencia informática 24h | Capital contenido orientativo | Precio orientativo |
|---|---|---|---|---|---|
| Mapfre MiCasa | Consultar en condiciones particulares | Incluida en modalidades superiores | Sí, en determinadas coberturas | Ampliable según tasación | desde 180 €/año aprox. |
Línea Directa Hogar tiene fama de resultar competitiva en precio para pisos urbanos de tamaño medio, aunque el nivel de detalle en coberturas tecnológicas específicas conviene revisarlo caso a caso con su equipo comercial.
| Compañía | Sublímite equipos domóticos | Sobretensión indirecta | Asistencia informática 24h | Capital contenido orientativo | Precio orientativo |
|---|---|---|---|---|---|
| Línea Directa Hogar | Consultar en condiciones particulares | Disponible como garantía | Variable según modalidad | Ajustable al declarar | desde 150 €/año aprox. |
Mutua Madrileña apuesta por un servicio de atención bastante valorado por sus mutualistas, con capacidad de personalizar capitales, algo que encaja con viviendas donde el contenido tecnológico supera la media.
| Compañía | Sublímite equipos domóticos | Sobretensión indirecta | Asistencia informática 24h | Capital contenido orientativo | Precio orientativo |
|---|---|---|---|---|---|
| Mutua Madrileña Hogar | Consultar en condiciones particulares | Incluida según modalidad | Sí, en paquetes superiores | Personalizable | desde 200 €/año aprox. |
Allianz MiHogar suele ofrecer buena cobertura de asistencia técnica en el hogar, con equipos propios en varias provincias, un punto a favor si la vivienda está fuera de grandes capitales.
| Compañía | Sublímite equipos domóticos | Sobretensión indirecta | Asistencia informática 24h | Capital contenido orientativo | Precio orientativo |
|---|---|---|---|---|---|
| Allianz MiHogar | Consultar en condiciones particulares | Disponible como garantía | Variable según modalidad | Ampliable | desde 190 €/año aprox. |
AXA Hogar tiene un catálogo de modalidades bastante escalonado, lo que permite ajustar el capital de contenido con más precisión si ya tienes un presupuesto cerrado de tu instalación domótica.
| Compañía | Sublímite equipos domóticos | Sobretensión indirecta | Asistencia informática 24h | Capital contenido orientativo | Precio orientativo |
|---|---|---|---|---|---|
| AXA Hogar | Consultar en condiciones particulares | Incluida en modalidades superiores | Sí, según paquete contratado | Ajustable | desde 170 €/año aprox. |
Todos estos importes son orientativos: la prima final depende de la superficie, la ubicación, el capital declarado y el histórico de siniestralidad del propietario. Para una cifra real, lo que vale es el presupuesto personalizado, no la tarifa de catálogo.
Tabla resumen comparativa
| Compañía | Sobretensión indirecta | Asistencia tecnológica | Flexibilidad de capital | Puntuación (1-10) |
|---|---|---|---|---|
| Mapfre MiCasa | Sí | Parcial | Alta | 7,5 |
| Línea Directa Hogar | Opcional | Limitada | Media | 6,5 |
| Mutua Madrileña Hogar | Sí | Buena | Alta | 7,8 |
| Allianz MiHogar | Opcional | Buena | Media-alta | 7,2 |
| AXA Hogar | Sí | Media | Alta | 7,4 |
La puntuación es orientativa y combina lo que suele importar más en una vivienda con domótica: cobertura de sobretensión, soporte técnico real y margen para declarar capital por encima de la media. No sustituye la lectura de las condiciones particulares de tu presupuesto concreto.
Qué perfil de propietario encaja con cada aseguradora
Si tienes una instalación KNX completa y un presupuesto de equipamiento por encima de los 10.000 euros, Mutua Madrileña o AXA permiten declarar capitales más altos con margen de ajuste. Si tu domótica es más modesta, basada en Google Home o Alexa con unos pocos enchufes inteligentes, Línea Directa puede resultar suficiente y más barata. Para quien viva fuera de una gran ciudad y valore tener asistencia técnica presencial, Allianz suele dar buena respuesta por su red de profesionales. Y si ya tienes seguro de autoconsumo solar en la misma vivienda, merece la pena revisar nuestro ranking de seguros de hogar para viviendas con placas solares y autoconsumo, porque las garantías de sobretensión suelen solaparse con las del sistema fotovoltaico.
Exclusiones habituales que debes revisar antes de firmar
Casi ninguna póliza cubre el desgaste normal del equipo, los fallos de software o configuración del usuario, ni el uso de dispositivos modificados fuera de las indicaciones del fabricante. Tampoco suelen cubrirse los daños derivados de instalaciones eléctricas no certificadas o reformas sin boletín. Si tu sistema domótico lo instaló un particular sin certificación profesional, pregúntalo expresamente, porque es uno de los motivos de rechazo de siniestro más frecuentes en este tipo de pólizas.
Agencia o corredor: cómo contratar este tipo de póliza
Para un perfil con domótica avanzada, donde los sublímites y las exclusiones cambian bastante de una compañía a otra, un corredor que trabaje con varias aseguradoras suele aportar más que una agencia vinculada a una sola marca: puede comparar condiciones reales y no solo el precio de portada. Dicho esto, algunas agencias especializadas en hogar también conocen bien la letra pequeña de su propia compañía, así que la clave está en preguntar por escrito, no en el canal de contratación en sí. Para profundizar en el cálculo del capital, el artículo sobre continente y contenido en el seguro de hogar explica bien cómo evitar quedarte infrasegurado.
Antes de firmar nada, comprueba siempre la solvencia de la aseguradora en el registro público de la DGSFP, y si hay discrepancias en la interpretación de una cláusula, esa es la vía institucional para resolver dudas o reclamaciones, al margen de lo que indique la Ley de Contrato de Seguro sobre plazos de indemnización.
Preguntas frecuentes
¿El seguro de hogar estándar cubre los equipos domóticos sin coste adicional?
Depende de la compañía y la modalidad. Muchos equipos entran dentro del capital de contenido general, pero conviene comprobar si existe un sublímite por aparato que deje fuera parte del valor real de la instalación.
¿Qué diferencia hay entre sobretensión directa e indirecta?
La directa suele asociarse a un cortocircuito dentro de la propia instalación de la vivienda. La indirecta llega por la red eléctrica desde fuera, por ejemplo tras una tormenta, y es la que más dudas genera a la hora de aplicar la cobertura.
¿Es obligatorio declarar el valor de los dispositivos domóticos al contratar?
No es obligatorio por ley, pero si no se declara correctamente el capital de contenido, la indemnización en caso de siniestro total puede resultar insuficiente respecto al valor real de reposición.
¿Puedo cambiar de compañía si mi actual póliza no cubre bien la domótica?
Es una opción, pero no siempre compensa: depende de tu histórico de siniestralidad, de la antigüedad de la póliza y de si existen bonificaciones acumuladas. Antes de cambiar, conviene comparar condiciones concretas con un mediador colegiado.

2 comentarios
Pingback: Ranking de seguros de hogar para viviendas inteligentes con asistente de voz y cámaras IP por cobertura de daños eléctricos y robo – Mejor Seguro España
Pingback: Cómo elegir seguro de hogar si tienes cerradura inteligente y videoportero conectado: cobertura de hackeo, sustitución y asistencia 24h – Mejor Seguro España