

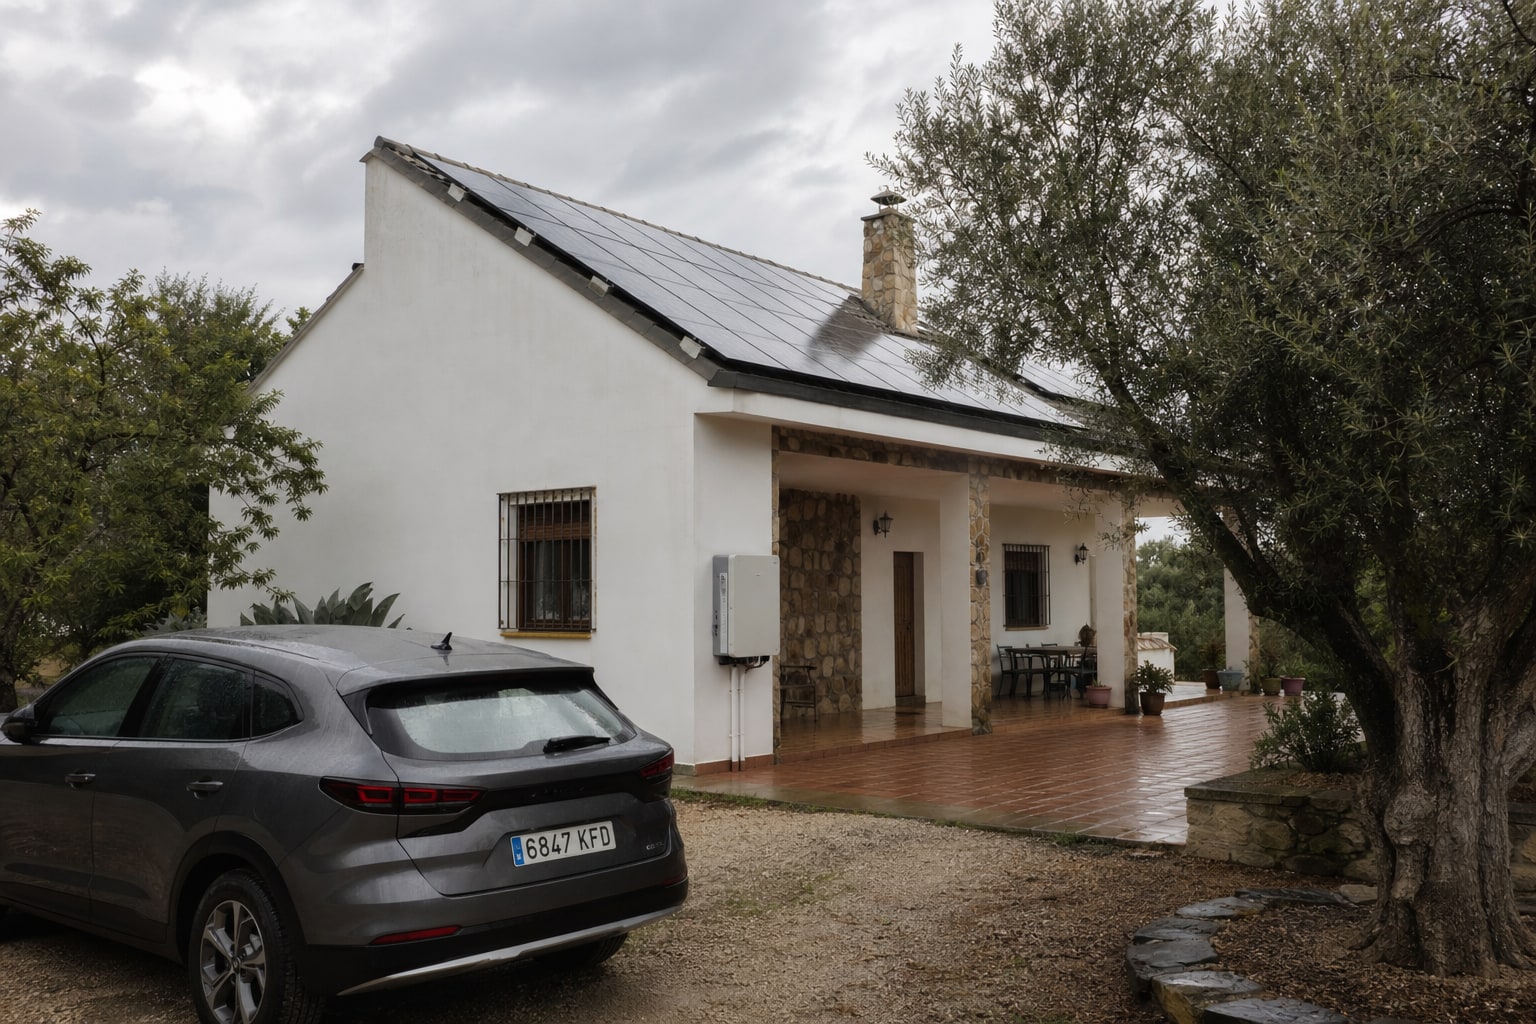
Instalar placas solares es una decisión que suele tardar entre seis y diez años en amortizarse. Durante ese tiempo, la instalación está expuesta a granizo, sobretensiones de la red, robo de paneles en viviendas unifamiliares aisladas y, sí, también a un simple cortocircuito del inversor un día de tormenta. Si el seguro de hogar no la recoge con un capital propio, el disgusto económico puede ser considerable. Y aquí empieza el primer malentendido: muchos propietarios dan por hecho que su póliza actual ya cubre la instalación solo porque "forma parte de la vivienda". No siempre es así.
¿Por qué el seguro de hogar estándar no siempre cubre las placas solares?
El continente de una póliza de hogar cubre elementos fijos de la vivienda, pero las aseguradoras tratan la instalación fotovoltaica de formas distintas según el contrato. Algunas la incluyen de forma automática dentro del capital de continente si está instalada en la fecha de contratación; otras exigen declararla como capital adicional, especialmente si se ha instalado después de firmar la póliza. Si no se comunica el cambio, puede aplicarse la llamada regla proporcional en caso de siniestro, reduciendo la indemnización respecto al valor real de lo dañado.
Capital asegurado: cómo declarar la inversión en autoconsumo fotovoltaico
Lo primero que hay que hacer al contratar o renovar es sumar el coste real de la instalación: paneles, inversor, estructura de sujeción, cableado y, si la hay, batería de acumulación. Una instalación residencial de tamaño medio puede rondar varios miles de euros, y ese importe debe figurar explícitamente en las condiciones particulares, no asumirse dentro de un capital genérico de continente. La Ley de Contrato de Seguro obliga al asegurado a declarar con exactitud el riesgo; un capital mal declarado juega en contra del propietario, no a favor.
Daños eléctricos y sobretensiones: la garantía que marca la diferencia
Aquí está el núcleo del asunto. La garantía de daños eléctricos cubre averías por sobretensión, cortocircuito o descarga atmosférica indirecta, que es precisamente lo que más afecta a inversores y microinversores de las instalaciones solares. No todas las pólizas de hogar la incluyen de serie: en muchos casos es una ampliación opcional, y conviene revisar si el límite de capital para esta garantía es suficiente para cubrir el inversor completo, que suele ser la pieza más cara y más frágil del sistema.
Otras coberturas que conviene revisar antes de firmar
Más allá de la garantía eléctrica, hay tres puntos que un mediador revisa siempre en estos casos: fenómenos atmosféricos (pedrisco, viento, nieve, que pueden fisurar un panel), robo de la instalación exterior (frecuente en viviendas unifamiliares con fácil acceso al tejado) y responsabilidad civil derivada de la propia instalación, por si un panel se desprende y causa daños a terceros. Ninguna de estas garantías es obligatoria por ley, pero sin ellas el seguro deja fuera justo los riesgos más probables de una instalación fotovoltaica.
Ranking de seguros de hogar para autoconsumo fotovoltaico
Mapfre Hogar
Mapfre permite declarar la instalación solar como capital adicional dentro del continente y ofrece garantía de daños eléctricos ampliable. Su red de asistencia hogar 24h incluye técnicos propios para urgencias eléctricas, algo útil cuando el fallo afecta al inversor y la vivienda se queda sin suministro propio.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Incluida, ampliable | Sí | Sí, con límite | Sí | desde 250 €/año |
Allianz Hogar
Allianz destaca por permitir capitales específicos para equipos de energía renovable dentro de sus pólizas de gama media-alta. La cobertura de daños eléctricos suele venir con un sublímite que conviene revisar frente al coste real del inversor.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Incluida, sublímite | Sí | Sí | Sí | desde 280 €/año |
Caser Hogar
Caser suele ser competitiva en viviendas unifamiliares y ofrece la opción de ampliar la garantía eléctrica expresamente para equipos de generación propia, algo que no todas las compañías detallan en condiciones particulares.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Ampliable | Sí | Sí, con franquicia | Sí | desde 230 €/año |
Zurich Hogar
Zurich trabaja bien el riesgo de vivienda unifamiliar con jardín y tejado accesible, perfil habitual de quien instala placas solares. La cobertura de robo de equipos exteriores es uno de sus puntos fuertes frente a compañías más orientadas a piso urbano.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Incluida | Sí | Sí | Sí | desde 270 €/año |
Mutua Madrileña Hogar
Mutua Madrileña ofrece un trato competitivo en daños por fenómenos atmosféricos, relevante para zonas con riesgo de granizo que puede dañar el cristal de los paneles. La declaración de capital para autoconsumo se gestiona como ampliación específica.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Incluida, ampliable | Sí | Sí, con límite | Sí | desde 260 €/año |
Línea Directa Hogar
Línea Directa, acostumbrada a la contratación online directa, permite incorporar el valor de la instalación solar en el proceso de alta digital, sin necesidad de peritaje previo en instalaciones de tamaño estándar.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Incluida, sublímite | Sí | Sí | Sí | desde 240 €/año |
Santalucía Hogar
Santalucía es una opción a valorar por su presencia de oficinas físicas en zonas rurales, donde abundan las viviendas unifamiliares con autoconsumo. La gestión del siniestro vía agente local puede ser un punto a favor para quien prefiere trato de proximidad.
| Continente | Daños eléctricos/sobretensión | Fenómenos atmosféricos | Robo instalación exterior | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Según valor declarado | Ampliable | Sí | Sí, con franquicia | Sí | desde 235 €/año |
Tabla comparativa y puntuación por perfil fotovoltaico
| Compañía | Daños eléctricos placas | Robo exterior | Fenómenos atmosféricos | Puntuación (1-10) |
|---|---|---|---|---|
| Mapfre Hogar | Incluida, ampliable | Sí, con límite | Sí | 8,2 |
| Allianz Hogar | Incluida, sublímite | Sí | Sí | 7,8 |
| Caser Hogar | Ampliable | Sí, con franquicia | Sí | 7,5 |
| Zurich Hogar | Incluida | Sí | Sí | 8,0 |
| Mutua Madrileña Hogar | Incluida, ampliable | Sí, con límite | Sí | 7,9 |
| Línea Directa Hogar | Incluida, sublímite | Sí | Sí | 7,6 |
| Santalucía Hogar | Ampliable | Sí, con franquicia | Sí | 7,4 |
Las puntuaciones son orientativas y se basan en la amplitud declarada de cada garantía frente al perfil de vivienda con autoconsumo; no sustituyen la lectura de las condiciones particulares de cada póliza concreta.
Exclusiones habituales que hay que vigilar
Casi ninguna póliza cubre el desgaste natural de los paneles por el paso del tiempo, ni los daños derivados de una instalación defectuosa o no certificada por instalador autorizado. Tampoco suele cubrirse la pérdida de producción energética mientras se repara la avería, algo que conviene tener presente si la vivienda depende del autoconsumo para reducir factura. Y si la instalación se usa con fines distintos al autoconsumo doméstico, como venta de excedentes a gran escala, probablemente estemos hablando ya de otro tipo de póliza, no de un hogar particular.
Agencia o corredor: cómo contratar este seguro
Si ya tienes una compañía de confianza y solo necesitas ampliar capital, puede bastar con acudir a su agencia. Pero si quieres comparar cómo trata cada aseguradora la garantía eléctrica para autoconsumo, un corredor que trabaje con varias compañías te ahorra llamadas y te enseña la letra pequeña de cada una en paralelo. Para quien ya tiene vivienda unifamiliar con jardín, conviene repasar también cómo se comporta cada aseguradora en cobertura de continente y responsabilidad civil, porque suelen ir de la mano del mismo perfil de riesgo.
Veredicto según perfil
Para una vivienda unifamiliar recién electrificada con autoconsumo e inversor de gama alta, Mapfre y Zurich ofrecen el mejor equilibrio entre capital declarable y cobertura eléctrica. Si la prioridad es contratar rápido y online sin perito previo, Línea Directa resuelve bien el trámite. Para quien vive en zona rural y valora el trato cercano ante un siniestro, Santalucía o Caser, con su red de agentes, pueden compensar una puntuación algo más ajustada en coberturas. Y si la vivienda ya tiene domótica avanzada además de placas solares, merece la pena revisar previamente cómo gestionan los daños eléctricos las aseguradoras especializadas en ese escenario, como ya analizamos en la comparativa de seguros de hogar con cobertura ampliada de daños eléctricos para domótica.
Cómo comprobar la solvencia de la aseguradora
Antes de firmar, especialmente si manejas un capital asegurado elevado por la instalación, puedes consultar el registro de entidades aseguradoras de la DGSFP para verificar que la compañía está autorizada a operar en España y revisar su situación. Es también el organismo al que acudir si surge un conflicto que el servicio de atención al cliente de la aseguradora no resuelve.
Preguntas frecuentes
¿Qué seguro de hogar cubre las placas solares en España?
Prácticamente todas las grandes compañías que operan en España, como Mapfre, Allianz, Caser, Zurich, Mutua Madrileña, Línea Directa o Santalucía, permiten asegurar la instalación fotovoltaica, bien dentro del capital de continente, bien como ampliación declarada expresamente. La clave no es tanto "quién la cubre" como con qué capital y qué sublímite de daños eléctricos.
¿Es obligatorio declarar las placas solares al contratar el seguro de hogar?
No existe una ley que obligue a asegurar la instalación solar en concreto, pero la Ley de Contrato de Seguro sí exige declarar con veracidad el riesgo asegurado. No comunicar una instalación de varios miles de euros puede derivar en infraseguro y en una indemnización reducida si ocurre un siniestro.
¿Qué franquicia suelen aplicar las pólizas en caso de avería del inversor?
Varía según compañía y modalidad contratada; algunas aplican franquicia en euros solo a determinadas garantías opcionales como el robo exterior, mientras que la garantía de daños eléctricos puede no llevar franquicia en ciertos productos. Hay que revisarlo en las condiciones particulares de cada póliza concreta antes de firmar.
¿El seguro de hogar cubre la batería de acumulación de la instalación solar?
Depende de si se declaró como parte del capital de la instalación. Si la batería se incorporó después de contratar la póliza y no se comunicó el cambio, lo más probable es que quede fuera de cobertura o sujeta a regla proporcional. Conviene actualizar el capital cada vez que se amplía el sistema.

1 comentario
Pingback: Cómo elegir seguro de hogar para una vivienda con domótica avanzada: capital de contenido, daños eléctricos y asistencia tecnológica – Mejor Seguro España