

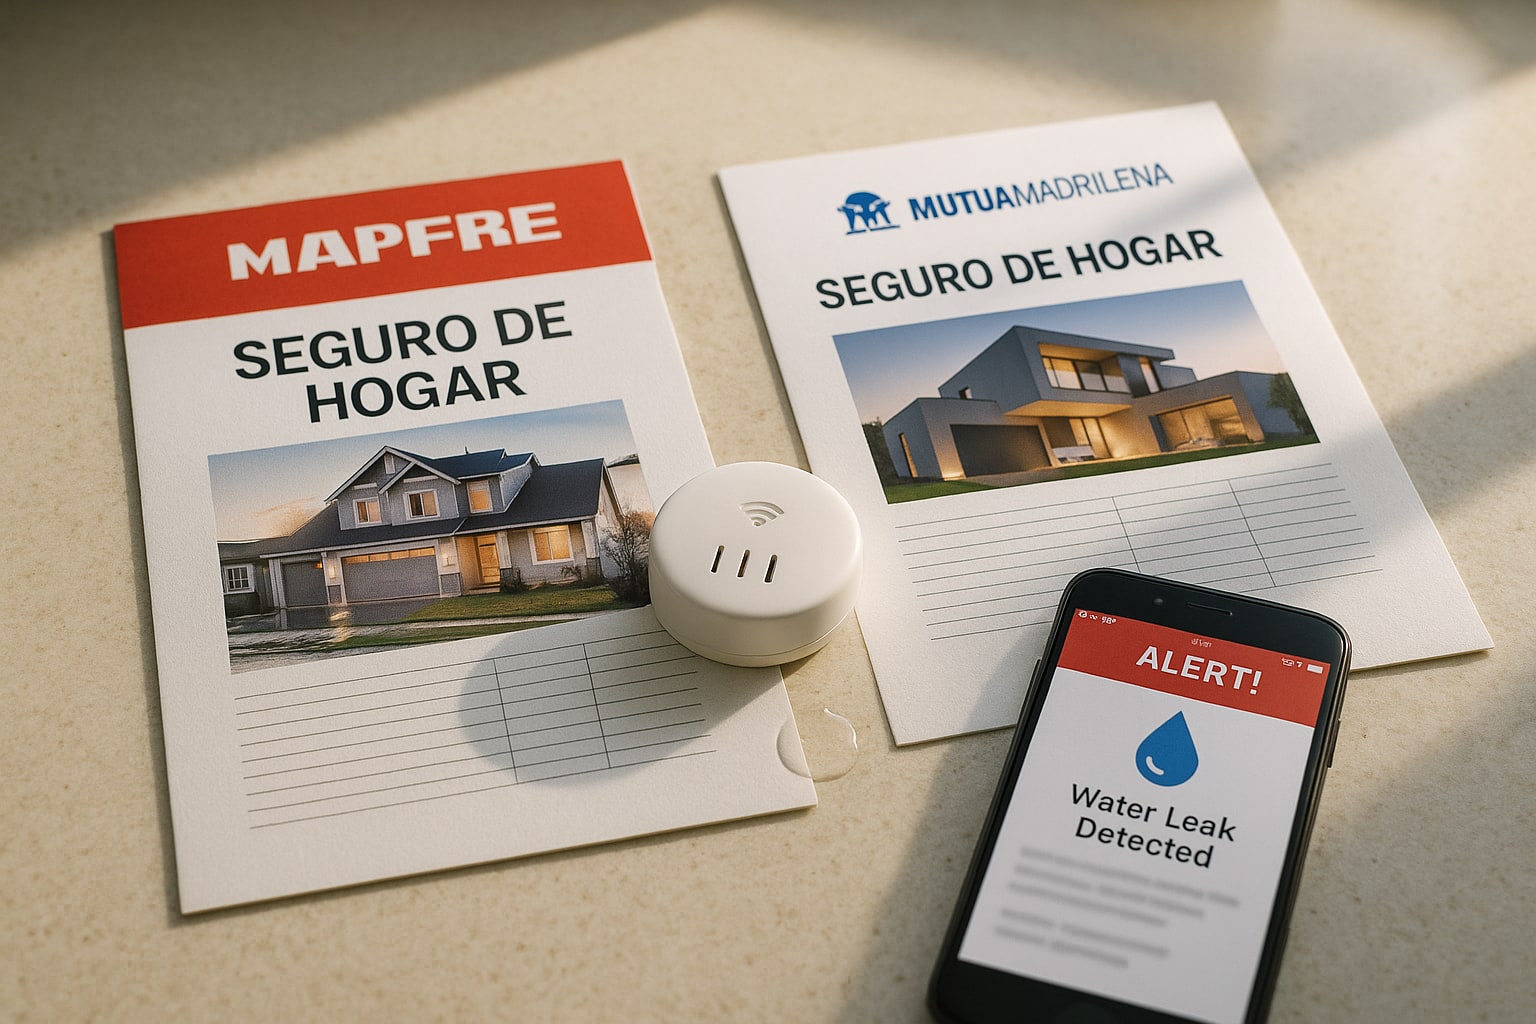
Los daños por agua se han comido durante años la mayor parte del gasto en siniestros de hogar en España. No es opinión: es el ramo que más partes genera. Y ahora que los sensores inteligentes de fuga —esos pequeños dispositivos con Wi-Fi que avisan al móvil o cortan el paso del agua con una electroválvula— empiezan a ser habituales en obra nueva y reformas, las aseguradoras han abierto la puerta a bonificaciones. La pregunta es: ¿cuánto rebajan realmente la prima? ¿Y qué franquicia queda si el sensor falla o el aviso llega tarde?
Vamos a mirarlo con lupa comparando dos referencias del mercado español: Mapfre y Mutua Madrileña.
Qué se considera un detector de fuga de agua "inteligente"
No todo sensor cuenta. En la práctica, las compañías distinguen entre el detector puntual (pastilla que se coloca bajo el fregadero o la lavadora y emite alarma acústica) y el sistema con electroválvula de corte automático conectado a la acometida general, que puede cerrar el paso del agua sin intervención humana. El segundo es el que interesa al asegurador, porque limita el siniestro antes de que se propague al vecino.
Marcas habituales en España: Grohe Sense Guard, Wallnut de Mycook, Fibaro Flood Sensor integrado en hub Z-Wave, o sistemas profesionales de fontanería tipo Genebre. Cualquiera vale, siempre que puedas acreditarlo con factura y certificado de instalación.
Cómo tratan las aseguradoras españolas la domótica del agua
Aquí no hay un estándar único. Cada compañía aplica su propio criterio de suscripción, y lo habitual es que el descuento se articule por dos vías: bonificación directa sobre la prima anual, o rebaja de franquicia en la garantía de daños por agua. A veces ambas, a veces solo una. Y ojo — el descuento no siempre aparece en la web: hay que pedirlo expresamente al mediador o al agente.
Si contratas por agencia (un solo comercial de la marca) tendrás una única oferta; si vas por corredor, colegiado y regulado por la DGSFP, verás varias en paralelo y podrás negociar mejor la bonificación por domótica.
Mapfre Hogar: enfoque conservador, red propia potente
Mapfre lleva años ajustando su producto de hogar al alza en tarifa, muy en línea con lo que ha subido el ramo en todo el sector tras la ola de siniestros por agua post-pandemia. Su multirriesgo estándar cubre bien continente y contenido, con asistencia 24h y red concertada de fontaneros propia — cosa que se agradece cuando el siniestro es a las tres de la mañana un domingo.
Sobre la bonificación por sensor de fuga: Mapfre la contempla dentro del bloque general de "medidas de protección" junto con alarma conectada. El descuento no está publicado como tabla fija; se aplica caso a caso en función del capital asegurado y la instalación acreditada. Para viviendas de tamaño medio en zona urbana, hablamos de rebajas orientativas en el entorno de un 5-10% sobre la prima de continente, siempre sujetas a verificación del dispositivo.
| Característica | Mapfre Hogar |
|---|---|
| Continente | Capital a valor de reconstrucción, sin infraseguro si se declara bien |
| Contenido | Configurable; joyas con sublímite específico |
| Daños por agua | Incluido; localización de fuga con obra cubierta según modalidad |
| Franquicia daños por agua | Habitualmente 0 € en producto estándar; puede haber franquicia en modalidades económicas |
| Bonificación por sensor IoT | Aplicable dentro de «medidas de protección», orientativo 5-10% |
| Asistencia 24h | Sí, técnicos de red propia concertada |
| Cobertura territorial | Toda España, incluidas islas y Ceuta/Melilla |
| Prima orientativa piso 90 m² urbano | Desde 260-320 €/año según perfil |
Mutua Madrileña Hogar: más agresiva en descuento por domótica
Mutua Madrileña ha empujado fuerte los últimos años el discurso de "vivienda protegida = prima más baja", y en el ramo hogar se nota. Su producto estándar es competitivo en Madrid y grandes capitales, algo más justo en zonas rurales donde la red de peritos y reparadores es más limitada.
En sensores de fuga, la Mutua sí tiende a reconocer un descuento identificable en el cálculo de la prima cuando el cliente aporta acreditación del dispositivo con corte automático. Sobre el papel, la bonificación combinada por conjunto de dispositivos inteligentes (alarma + sensor de agua + cerradura conectada) puede acercarse al 10-15%, aunque insisto: depende del perfil concreto y no lo dan por escrito hasta la emisión.
| Característica | Mutua Madrileña Hogar |
|---|---|
| Continente | Valor de reconstrucción; opción de «sin límite» en algunos módulos |
| Contenido | Configurable, con partida específica para dispositivos electrónicos |
| Daños por agua | Incluido con localización de fuga y reparación |
| Franquicia daños por agua | 0 € en modalidad completa; consultar en modalidades reducidas |
| Bonificación por sensor IoT | Reconocida en tarificación, orientativo hasta 10-15% combinada con otros dispositivos |
| Asistencia 24h | Sí, con técnicos concertados |
| Cobertura territorial | Nacional, más fuerte en Madrid y grandes ciudades |
| Prima orientativa piso 90 m² urbano | Desde 240-300 €/año según perfil |
Franquicia: el detalle que casi nadie mira
En daños por agua, la franquicia estándar del mercado español ronda los 0 € en las modalidades completas de ambas compañías. Pero si contratas una modalidad económica o un producto de continente-solo, puede aparecer una franquicia de entre 150 € y 300 € por siniestro. Con sensor de fuga acreditado, algunos suscriptores la eliminan directamente — merece la pena pedirlo por escrito antes de firmar.
Un detalle poco comentado: si el sensor falla y no avisa, la aseguradora no puede repercutirte el siniestro salvo dolo o negligencia grave demostrable. Lo dice la Ley de Contrato de Seguro. Si la compañía intenta lo contrario, la reclamación va al Servicio de Reclamaciones de la DGSFP.
Veredicto por perfil
- Primera vivienda en Madrid capital, piso reformado con electroválvula: Mutua Madrileña saca ventaja en tarifa y reconocimiento del descuento.
- Unifamiliar en provincia con sensor puntual sin corte: Mapfre suele ser más consistente, sobre todo por la red de asistencia fuera de grandes ciudades.
- Vivienda antigua con fontanería vieja y sensor recién instalado: aquí conviene revisar la modalidad con detalle — algo que ya tratamos en la guía para pisos antiguos con instalación vetusta.
- Chalé aislado o segunda residencia: pide expresamente que el sensor conste en póliza y revisa la cláusula de vivienda desocupada.
Tabla resumen comparativa
| Compañía | Bonificación IoT | Franquicia agua | Asistencia | Cobertura territorial | Prima orientativa | Puntuación /10 |
|---|---|---|---|---|---|---|
| Mapfre Hogar | 5-10% (medidas protección) | 0 € en estándar | Red propia sólida | Nacional homogénea | 260-320 € | 8,2 |
| Mutua Madrileña Hogar | Hasta 10-15% combinada | 0 € en completa | Concertada | Fuerte en Madrid y capitales | 240-300 € | 8,4 |
Ninguna es "la mejor" en absoluto. Mutua puntúa algo más alto en bonificación y precio en entorno urbano; Mapfre gana en tranquilidad de red cuando vives lejos de una capital. Si dudas, pasa el caso por un corredor colegiado y compara ambas ofertas emitidas — no las de simulador. Para profundizar en cómo valorar el equipo domótico dentro del capital de contenido, tienes esta guía específica sobre hub, sensores y electrodomésticos conectados.
Preguntas frecuentes
¿La aseguradora exige un modelo concreto de sensor de fuga para aplicar el descuento?
No suelen exigir marca, pero sí que el dispositivo tenga certificado del fabricante y factura de instalación. Los que incluyen corte automático por electroválvula son mejor valorados que los meramente acústicos.
¿Puedo perder la cobertura si el sensor no funcionó el día del siniestro?
No, salvo que haya dolo o negligencia grave por tu parte (haberlo desconectado, por ejemplo). La Ley de Contrato de Seguro protege al asegurado en fallos técnicos del dispositivo. Ante discrepancia, la vía es la DGSFP.
¿La bonificación se mantiene en las renovaciones anuales?
En principio sí, mientras el dispositivo siga instalado y operativo. Algunas compañías se reservan solicitar acreditación periódica; conviene guardar la factura y el certificado.
¿Compensa cambiar de compañía solo por el descuento por sensor?
No siempre. Si llevas años sin siniestros en tu aseguradora actual, el descuento por baja siniestralidad puede pesar más que el bonus por domótica de una nueva. Consulta con un mediador colegiado o directamente con la DGSFP para tu caso concreto antes de dar el salto.
