

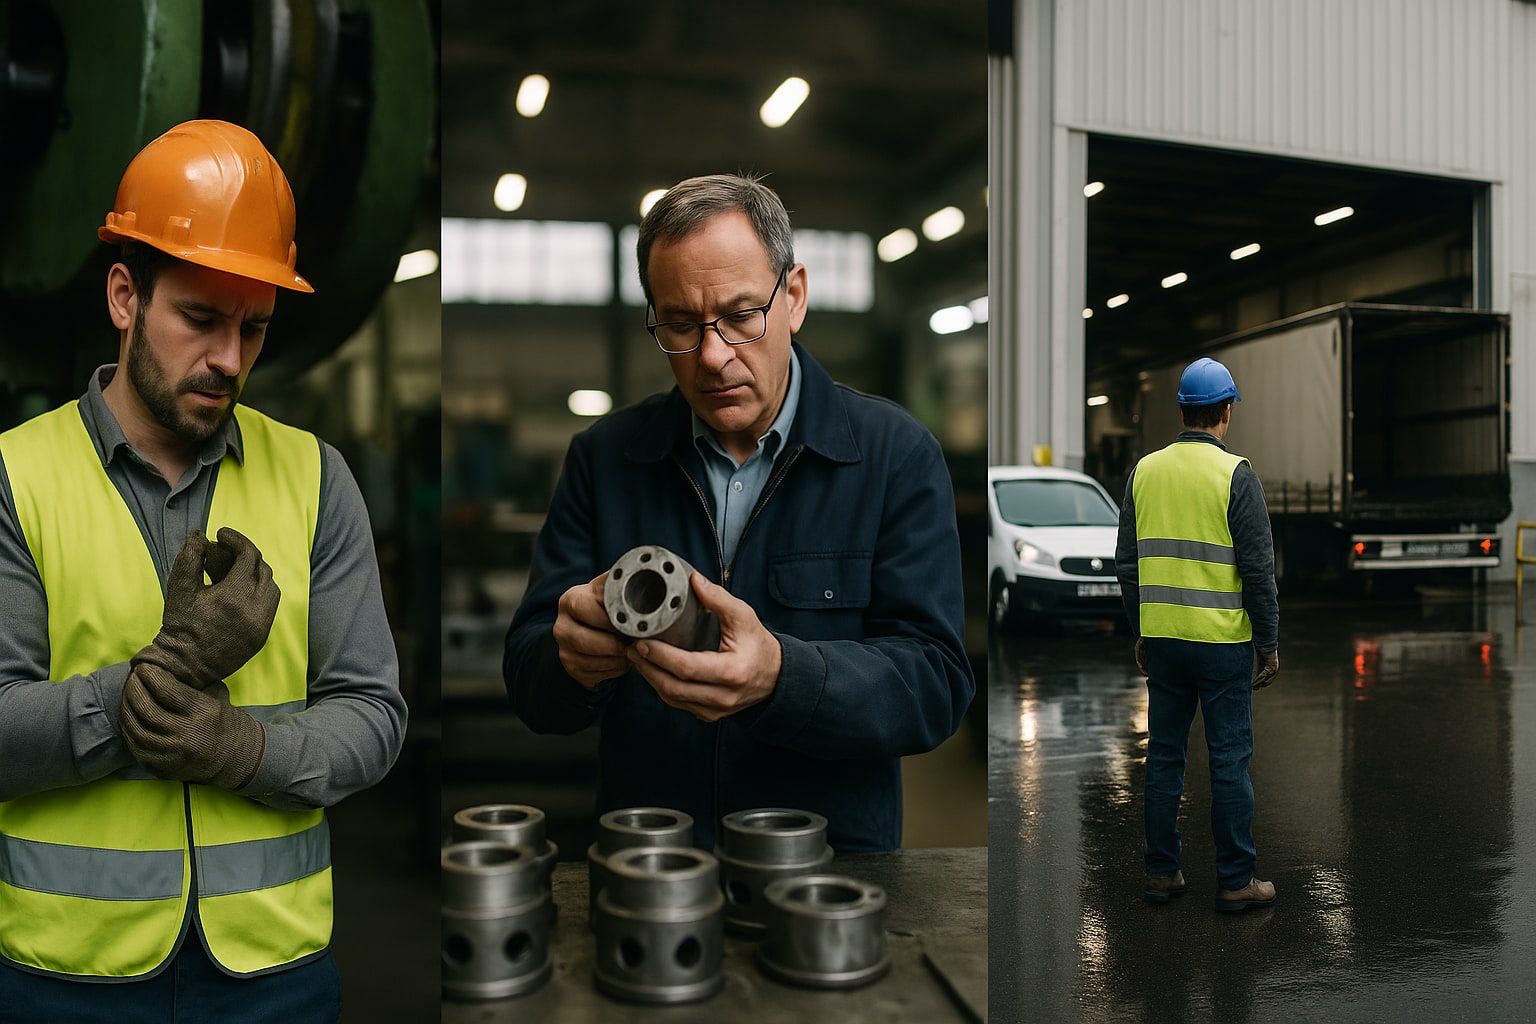
Una nave industrial en Getafe. Un operario se rompe la muñeca con una prensa. Esa misma semana, un cliente recibe una partida de piezas defectuosas que le paran su propia línea de montaje. Y para rematar, un transportista externo resbala en el muelle de carga. Tres siniestros, tres víctimas distintas, tres coberturas distintas dentro del mismo seguro de RC. Aquí es donde empieza la confusión.
El seguro responsabilidad civil empresa industrial casi nunca es una sola cosa. Es un paraguas con tres módulos que se activan según quién sufra el daño y cómo se haya generado. Vamos a separarlos con criterio de mediador, sin humo.
El marco: qué dice la ley española
El punto de partida es la Ley 50/1980 de Contrato de Seguro (LCS), en particular sus artículos 73 y 76, que definen la RC como la obligación del asegurador de indemnizar al tercero perjudicado por un hecho previsto en el contrato del que resulte civilmente responsable el asegurado. Traducido: si tu empresa causa un daño a alguien, la póliza responde dentro de los límites pactados.
Sobre esa base se articulan tres coberturas típicas en el mundo industrial: RC de explotación, RC patronal y RC de productos. No son pólizas separadas obligatoriamente —suelen ir en el mismo contrato— pero cada una tiene su propio sublímite, su propia franquicia y sus propias exclusiones. Confundirlas te puede dejar sin indemnización el día del susto.
Un apunte antes de seguir: para verificar la solvencia de la aseguradora o resolver un conflicto extrajudicial, el organismo de referencia es la DGSFP (Dirección General de Seguros y Fondos de Pensiones). Y si la casuística es compleja, un corredor colegiado (multi-compañía) te dará más juego que una agencia atada a una sola marca.
RC de explotación: el daño a terceros por la actividad normal
Es la cobertura madre. Cubre los daños personales, materiales y sus perjuicios consecuenciales que la empresa cause a terceros ajenos durante el ejercicio ordinario de su actividad industrial. El transportista que resbala en el muelle, el visitante al que le cae una herramienta, el vecino al que dañas la fachada con una maniobra de carretilla.
Hecho generador: la actividad diaria. Víctima: un tercero que no es ni empleado ni cliente en cuanto usuario del producto. Sublímite habitual en industria: entre 600.000 € y 3.000.000 € por siniestro, ajustable al perfil de riesgo.
RC patronal: cuando el lesionado es tu propio trabajador
Aquí el matiz jurídico es clave. La RC patronal cubre la responsabilidad civil de la empresa frente a sus empleados por accidentes laborales sufridos en el desempeño de sus funciones, siempre que exista culpa o negligencia empresarial declarada. Es complementaria —no sustitutiva— de las prestaciones de la Seguridad Social y del seguro de convenio.
Un punto sensible: el recargo de prestaciones del artículo 164 de la LGSS, aplicable cuando el accidente laboral se produce por falta de medidas de seguridad, no es asegurable por ley. Ninguna póliza de RC patronal seria en España lo cubre, y si alguien te lo vende, desconfía. Lo que sí cubre es la indemnización civil que un juez imponga por encima del baremo laboral.
Sublímite habitual por víctima: 300.000 € a 600.000 €. Exclusiones típicas: dolo, incumplimiento consciente y grave de la normativa de prevención, y trabajadores sin alta en Seguridad Social.
RC de productos: el daño lo causa lo que fabricas
La tercera pata cubre los daños que sufren terceros a causa de un producto defectuoso ya entregado y fuera del control del fabricante. Es el ámbito del Real Decreto Legislativo 1/2007 (Ley General para la Defensa de Consumidores y Usuarios), que consagra la responsabilidad objetiva del fabricante: no hace falta demostrar negligencia, basta con probar el defecto, el daño y el nexo causal.
Aquí entra el cliente cuya línea se paró por piezas defectuosas, el consumidor final que se lesiona con el producto, o el daño patrimonial derivado. Muchas pólizas separan además la RC post-trabajos (defectos en montajes o instalaciones ya entregadas), que conviene revisar aparte.
Lo que casi nunca cubre: el coste de retirar o sustituir el propio producto defectuoso (recall), salvo extensión específica. Y ojo con la exportación a EE.UU. y Canadá: suele quedar excluida de serie.
Tabla comparativa: las tres RC de un vistazo
| Modalidad | Hecho generador | Víctima típica | Sublímite orientativo | Exclusión clave |
|---|---|---|---|---|
| RC Explotación | Actividad ordinaria en instalaciones | Tercero ajeno (visita, proveedor, vecino) | 600.000 € – 3.000.000 € | Daños al propio producto |
| RC Patronal | Accidente laboral con culpa empresarial | Trabajador por cuenta ajena | 300.000 € – 600.000 € por víctima | Recargo de prestaciones (art. 164 LGSS) |
| RC Productos | Defecto del producto ya entregado | Cliente o consumidor final | 600.000 € – 3.000.000 € | Recall, exportación a EE.UU./Canadá |
Dos compañías que sí operan aquí: Mapfre y Zurich
Para una empresa industrial mediana en España, dos referencias con producto vigente, contrato en castellano y estructura de siniestros para pymes industriales:
Mapfre RC Empresas trabaja el segmento industrial con póliza modular que integra explotación, patronal y productos bajo un único contrato. La red de peritos propia y el arraigo territorial pesan mucho cuando hay que gestionar un siniestro con visita a nave. A nuestro juicio, funciona especialmente bien para empresas con actividad concentrada en territorio nacional y facturación media.
| Característica | Mapfre RC Empresas |
|---|---|
| Capital estándar por siniestro | Configurable desde 600.000 € |
| Módulos integrables | Explotación + Patronal + Productos + Post-trabajos |
| Ámbito territorial | España y UE (ampliable) |
| Red de peritos | Propia, cobertura nacional |
| Contratación | Agencia o corredor |
| Perfil que le encaja | Industria pyme/mediana con mercado nacional |
Zurich Responsabilidad Civil General juega en la liga de riesgos más complejos: capitales altos, exportación internacional, cadenas de suministro con varios eslabones. Su fortaleza está en la suscripción técnica y en el acompañamiento cuando hay que negociar cláusulas específicas (retroactividad, jurisdicción, cláusula claims made). Para un fabricante que exporta a Europa o LatAm, encaja mejor que un producto estándar.
| Característica | Zurich RC General |
|---|---|
| Capital estándar por siniestro | Configurable, habitual desde 1.000.000 € |
| Módulos integrables | Explotación + Patronal + Productos + extensiones internacionales |
| Ámbito territorial | Mundial excluido EE.UU./Canadá (ampliable) |
| Suscripción | Técnica, con cuestionario detallado |
| Contratación | Preferentemente vía corredor |
| Perfil que le encaja | Industria exportadora o con cadena internacional |
Tabla resumen con puntuación por perfil
| Producto | Cobertura industrial | Ámbito internacional | Flexibilidad contractual | Red de gestión siniestros | Ajuste pyme industrial nacional |
|---|---|---|---|---|---|
| Mapfre RC Empresas | 9/10 | 7/10 | 7/10 | 9/10 | 9/10 |
| Zurich RC General | 9/10 | 9/10 | 9/10 | 8/10 | 7/10 |
Veredicto por perfil
- Pyme industrial con mercado nacional y plantilla estable: Mapfre suele salir más ajustada en prima y ágil en peritación local.
- Fabricante exportador o con producto de riesgo elevado: Zurich aporta músculo técnico y capitales mayores sin sobresaltos.
- Empresa con siniestralidad patronal previa: aquí conviene sí o sí pasar por corredor, porque la suscripción es artesanal y una agencia mono-compañía tiene menos margen.
Precios orientativos: para una industria pyme con facturación entre 2 y 5 millones y 15-30 empleados, una póliza integrada de RC explotación + patronal + productos con capital de 1.000.000 € suele moverse entre 1.800 € y 6.000 € de prima anual, muy dependiente del CNAE, la siniestralidad histórica y el país de destino de las ventas. No hay atajos.
Si tu caso mezcla varios ramos, en la comparativa de multirriesgo para pymes según sector hay más contexto sobre cómo encaja la RC dentro del paquete general. Y si tu negocio maneja datos sensibles, la RC no cubre el ciberriesgo: para eso, una póliza específica de ciber para pyme es un debate aparte.
Para asesoramiento vinculado a tu caso concreto, acude a un mediador colegiado o consulta a la DGSFP. Este artículo es informativo, no sustituye asesoramiento legal ni fiscal individualizado.
FAQ
¿Qué diferencia hay entre RC patronal y RC explotación?
La RC explotación cubre daños a terceros ajenos a la empresa causados por la actividad ordinaria (visitantes, proveedores, vecinos). La RC patronal cubre la responsabilidad civil frente a los propios trabajadores por accidentes laborales con culpa empresarial declarada, complementando —no sustituyendo— las prestaciones de la Seguridad Social.
¿Cubre el seguro de RC el recargo de prestaciones del artículo 164 de la LGSS?
No. El recargo de prestaciones por falta de medidas de seguridad es una sanción de naturaleza pública y, conforme a la jurisprudencia consolidada del Tribunal Supremo, no es asegurable. Ninguna póliza de RC patronal legalmente comercializada en España lo cubre.
¿Necesito RC de productos si solo vendo a empresas y no a consumidores finales?
Sí, si fabricas o distribuyes bienes que salen de tu control. La responsabilidad del fabricante alcanza a los daños que el producto cause al comprador profesional (por ejemplo, parar su línea de producción por piezas defectuosas) y a terceros aguas abajo. La cadena B2B no exime de la RC de productos.
¿Puedo contratar solo RC explotación o tengo que contratar el paquete completo?
Se puede contratar solo la RC explotación como cobertura base, y añadir patronal y productos como módulos opcionales. Sin embargo, en una empresa industrial con plantilla propia y producto propio, prescindir de patronal o productos deja huecos de cobertura relevantes. La decisión debe tomarse con un mediador según tu perfil real de riesgo.

1 comentario
Pingback: Cómo elegir el seguro de una pyme según facturación anual: umbrales, capitales de RC y sublímites que revisar – Mejor Seguro España