

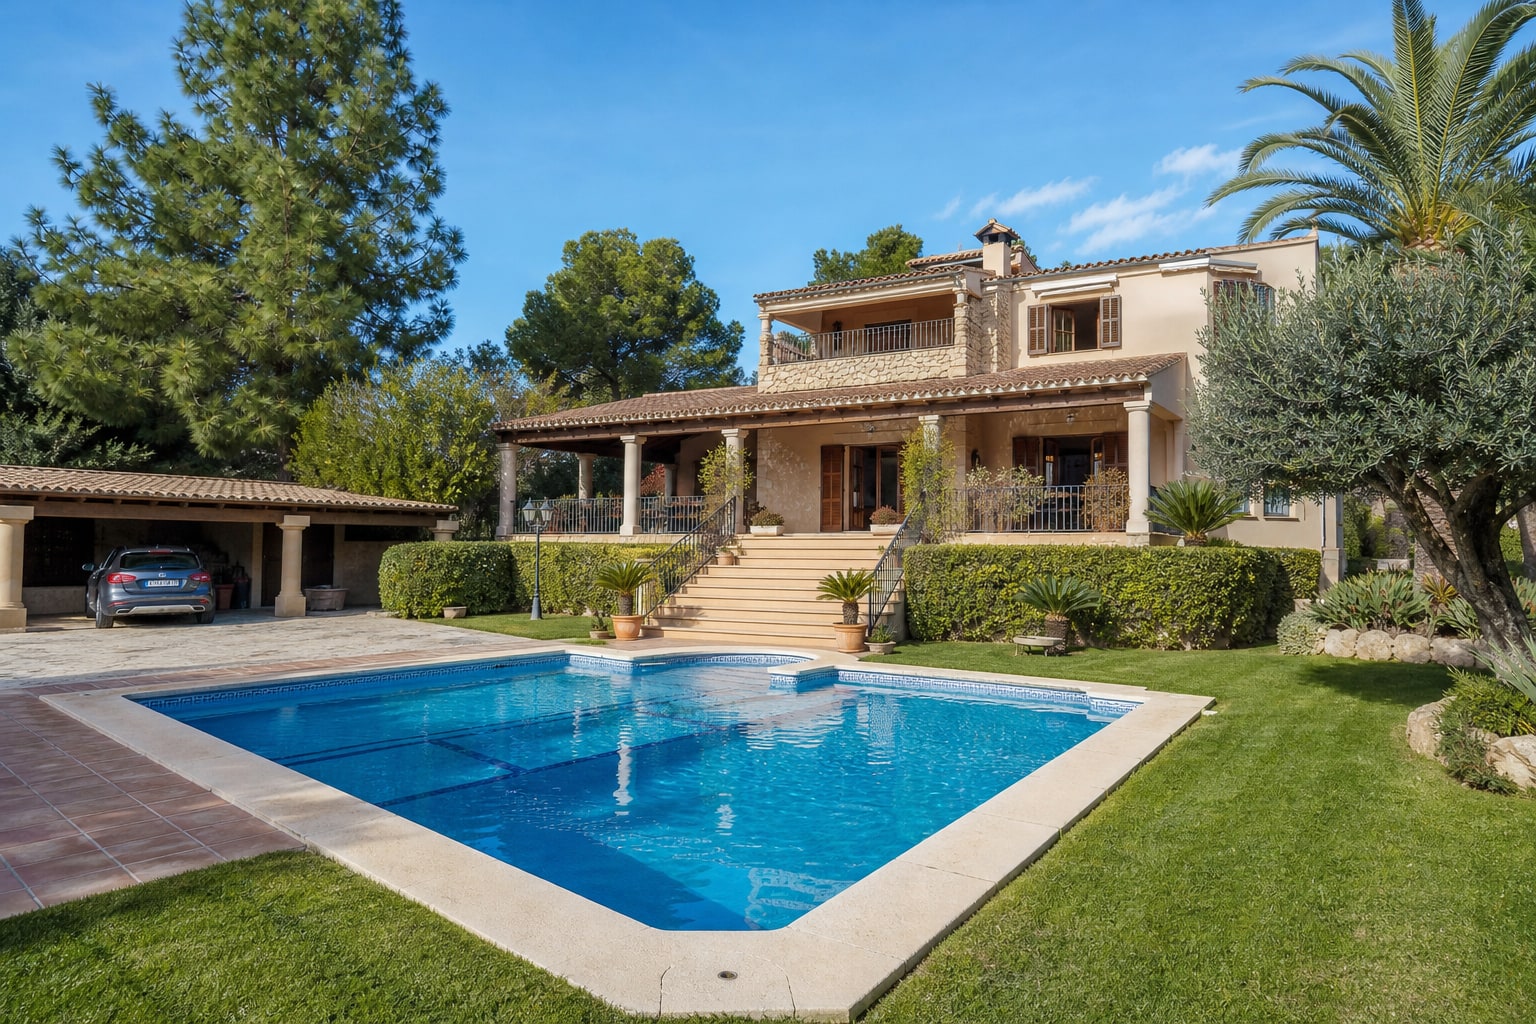
Asegurar un piso de 90 metros en un bloque es rutinario. Asegurar un chalet con jardín, piscina y vallado perimetral es otra historia. El continente se dispara, los riesgos exteriores aparecen por todos lados y, sobre todo, la Responsabilidad Civil deja de ser un trámite: un niño ajeno que se cae a la piscina o una rama que tira la valla del vecino pueden costar cifras que ningún propietario quiere afrontar de su bolsillo.
Vamos a repasar qué ofrecen las principales compañías del mercado español para este perfil concreto, con criterio de mediador y sin pretender que exista una póliza "ganadora" universal.
Qué entra en el continente cuando hay piscina y jardín
El continente no es solo la estructura de la casa. En una unifamiliar incluye —o debería incluir— el vaso de la piscina, la depuradora, el vallado, la pérgola, las instalaciones de riego, el porche, el garaje anexo y los muros perimetrales. Aquí es donde las pólizas enseñan sus costuras: algunas meten todo esto dentro del capital de continente sin sublímite; otras aplican un tope específico para "elementos exteriores" que, en chalets grandes, se queda corto.
Un error habitual es declarar el continente solo por los metros habitables. Si tu vivienda tiene 220 m² construidos pero el coste de reconstrucción real —incluyendo piscina de obra, cerramiento y jardinería— ronda los 320.000 €, declarar 220.000 € te lleva directo a la regla proporcional del artículo 30 de la Ley de Contrato de Seguro. Siniestro parcial, indemnización recortada.
La Responsabilidad Civil: el verdadero diferencial
Para una vivienda con piscina, la RC familiar debería ir mínimo a 300.000 €, y a mi juicio es más tranquilizador moverse en 600.000 € o incluso el millón. Las sentencias por ahogamiento de menores en piscinas particulares, aplicando el Baremo de accidentes como referencia, superan con holgura los 150.000 € cuando hay fallecimiento. Añade daño moral a padres y hermanos y la cuenta sube.
Conviene revisar si la póliza cubre expresamente daños a terceros dentro de la propia parcela, no solo lo que vuela al exterior. No todas lo hacen de serie.
Las siete compañías comparadas
Mapfre Hogar
La red más capilar de España y un producto sólido para unifamiliares. Permite declarar continente alto sin fricción y la RC familiar sube hasta 600.000 € en modalidades ampliadas. Peritación rápida, eso lo tiene ganado. Precio orientativo para chalet de 250 m² con piscina: 650-850 €/año.
| Característica | Mapfre Hogar |
|---|---|
| Continente máx. declarable | Sin tope práctico, a tasación |
| RC familiar | Hasta 600.000 € |
| Piscina y elementos exteriores | Incluidos en continente |
| Robo con franquicia | Sin franquicia |
| Asistencia 24h | Sí, red propia |
| Precio orientativo | 650-850 €/año |
Mutua Madrileña Hogar
Entró fuerte en hogar hace unos años y hoy compite de tú a tú. Buen trato siniestral según la experiencia de corredores con los que trabajamos. RC hasta 600.000 € en producto ampliado y cobertura clara de piscina.
| Característica | Mutua Madrileña Hogar |
|---|---|
| Continente | A valor de reconstrucción |
| RC familiar | Hasta 600.000 € |
| Piscina | Cubierta como elemento del continente |
| Daños por agua | Incluido con localización de avería |
| Asistencia hogar | 24h, técnicos propios y concertados |
| Precio orientativo | 600-800 €/año |
Zurich Klinc Hogar
Producto modular y digital. Interesante para quien quiere montar la póliza por piezas, aunque para unifamiliares con piscina conviene revisar bien que los módulos exteriores estén activados. RC ampliable.
| Característica | Zurich Klinc Hogar |
|---|---|
| Modalidad | Modular, se contrata por bloques |
| RC familiar | Ampliable según módulos |
| Piscina | Debe declararse expresamente |
| Contratación | 100% online |
| Asistencia | 24h |
| Precio orientativo | 500-750 €/año |
AXA Hogar Óptima
Capitales de continente altos sin problema y RC generosa, con la posibilidad de llegar al millón de euros en modalidades premium. Buena opción si el chalet tiene además elementos de valor en el jardín (esculturas, mobiliario de obra).
| Característica | AXA Hogar Óptima |
|---|---|
| Continente | Alto, a declarar |
| RC familiar | Hasta 1.000.000 € en premium |
| Elementos exteriores | Incluidos, revisar sublímites |
| Robo exterior | Cubierto con límite por objeto |
| Precio orientativo | 700-900 €/año |
Allianz Hogar
Clásica para unifamiliares de gama media-alta. RC hasta 600.000 € y buen tratamiento de daños estéticos. Red técnica solvente.
| Característica | Allianz Hogar |
|---|---|
| Continente | A valor de reconstrucción |
| RC familiar | Hasta 600.000 € |
| Piscina | Incluida |
| Daños estéticos | Cubiertos con sublímite |
| Precio orientativo | 650-850 €/año |
Generali Hogar Confort
Producto equilibrado, con buen precio en zonas de siniestralidad baja. RC estándar hasta 300.000 € ampliable.
| Característica | Generali Hogar Confort |
|---|---|
| Continente | A declarar |
| RC familiar | 300.000 € ampliable |
| Piscina | Cubierta, verificar en condicionado |
| Asistencia 24h | Sí |
| Precio orientativo | 550-750 €/año |
Línea Directa Hogar
Precio competitivo y contratación ágil. Para chalet con piscina conviene revisar la letra pequeña del vallado y elementos exteriores; en modelos digitales a veces hay sublímites poco visibles.
| Característica | Línea Directa Hogar |
|---|---|
| Continente | A declarar |
| RC familiar | Hasta 600.000 € |
| Piscina | Cubierta, verificar sublímite exteriores |
| Contratación | Directa, sin mediador |
| Precio orientativo | 500-700 €/año |
Tabla comparativa con puntuación
Puntúo del 1 al 10 cruzando capital de continente admisible, RC familiar, tratamiento de piscina y elementos exteriores, asistencia y relación con la red de peritos.
| Compañía | Continente | RC máx. | Piscina/exteriores | Asistencia | Nota |
|---|---|---|---|---|---|
| Mapfre Hogar | 10 | 9 | 9 | 10 | 9,5 |
| AXA Hogar Óptima | 9 | 10 | 9 | 8 | 9,0 |
| Mutua Madrileña | 9 | 9 | 9 | 9 | 9,0 |
| Allianz Hogar | 9 | 9 | 8 | 9 | 8,7 |
| Generali Confort | 8 | 7 | 8 | 8 | 7,7 |
| Zurich Klinc | 8 | 8 | 7 | 8 | 7,7 |
| Línea Directa | 8 | 8 | 7 | 8 | 7,7 |
Veredicto por perfil
- Chalet de más de 300 m² con piscina de obra y jardín grande: Mapfre o AXA Óptima. La RC alta y el tratamiento sin fricción de los elementos exteriores compensan la prima.
- Vivienda unifamiliar media con piscina prefabricada: Mutua Madrileña o Allianz dan el mejor equilibrio prima/cobertura.
- Primera vivienda unifamiliar, propietario joven, presupuesto ajustado: Línea Directa o Zurich Klinc. Eso sí, revisa el sublímite de exteriores con lupa.
- Casa de uso vacacional en costa: ojo con las exclusiones por desocupación prolongada; Generali y Mapfre suelen flexibilizar más este punto.
Si tienes dudas sobre cómo encaja tu caso, un corredor (multicompañía, no atado a una marca) te planteará varias opciones; una agencia solo venderá lo suyo. Y para cualquier conflicto en la gestión de un siniestro, el recorrido pasa primero por el defensor del cliente de la compañía y después por la DGSFP. Si vienes de haber hipotecado la casa, conviene recordar qué puede exigirte el banco y qué puedes contratar tú por tu cuenta.
Exclusiones típicas que te vas a encontrar
- Daños por falta de mantenimiento de la piscina (filtros, depuradora).
- Siniestros preexistentes a la contratación.
- Uso profesional de la vivienda (alquiler turístico sin declarar).
- Daños causados por animales exóticos o perros PPP sin RC específica.
- Robos sin signos de fuerza o violencia.
Preguntas frecuentes
¿El seguro de hogar es obligatorio para una vivienda unifamiliar con piscina?
No por ley. Es obligatorio por contrato si la vivienda está hipotecada (el banco exige al menos continente). Lo demás es voluntario, aunque con piscina y jardín la RC familiar amplia es prácticamente imprescindible.
¿Qué capital de RC familiar debo contratar si tengo piscina?
A nuestro juicio, mínimo 300.000 € y preferiblemente 600.000 € o más. Las indemnizaciones por accidentes graves con menores en piscinas particulares, aplicando el Baremo, superan con facilidad los 150.000 €.
¿Cubre el seguro los daños a la propia piscina por una helada o un movimiento del terreno?
Depende. Las heladas suelen estar cubiertas si se declaran como riesgo climático. El movimiento de terreno habitualmente queda excluido salvo que haya cobertura expresa de riesgos extraordinarios adicional al Consorcio.
¿Puedo contratar directamente o conviene pasar por un mediador?
Para un piso estándar, directo funciona. Para una unifamiliar con piscina, vallado y elementos exteriores, un corredor colegiado te ayuda a cuadrar capitales reales y evitar la regla proporcional. Y ante conflictos, siempre queda la vía de la DGSFP.

2 comentarios
Pingback: Comparativa de seguros de hogar con cobertura ampliada de daños eléctricos para viviendas con domótica avanzada – Mejor Seguro España
Pingback: Ranking de seguros de hogar para viviendas con placas solares y autoconsumo por capital asegurado y cobertura de daños eléctricos – Mejor Seguro España