

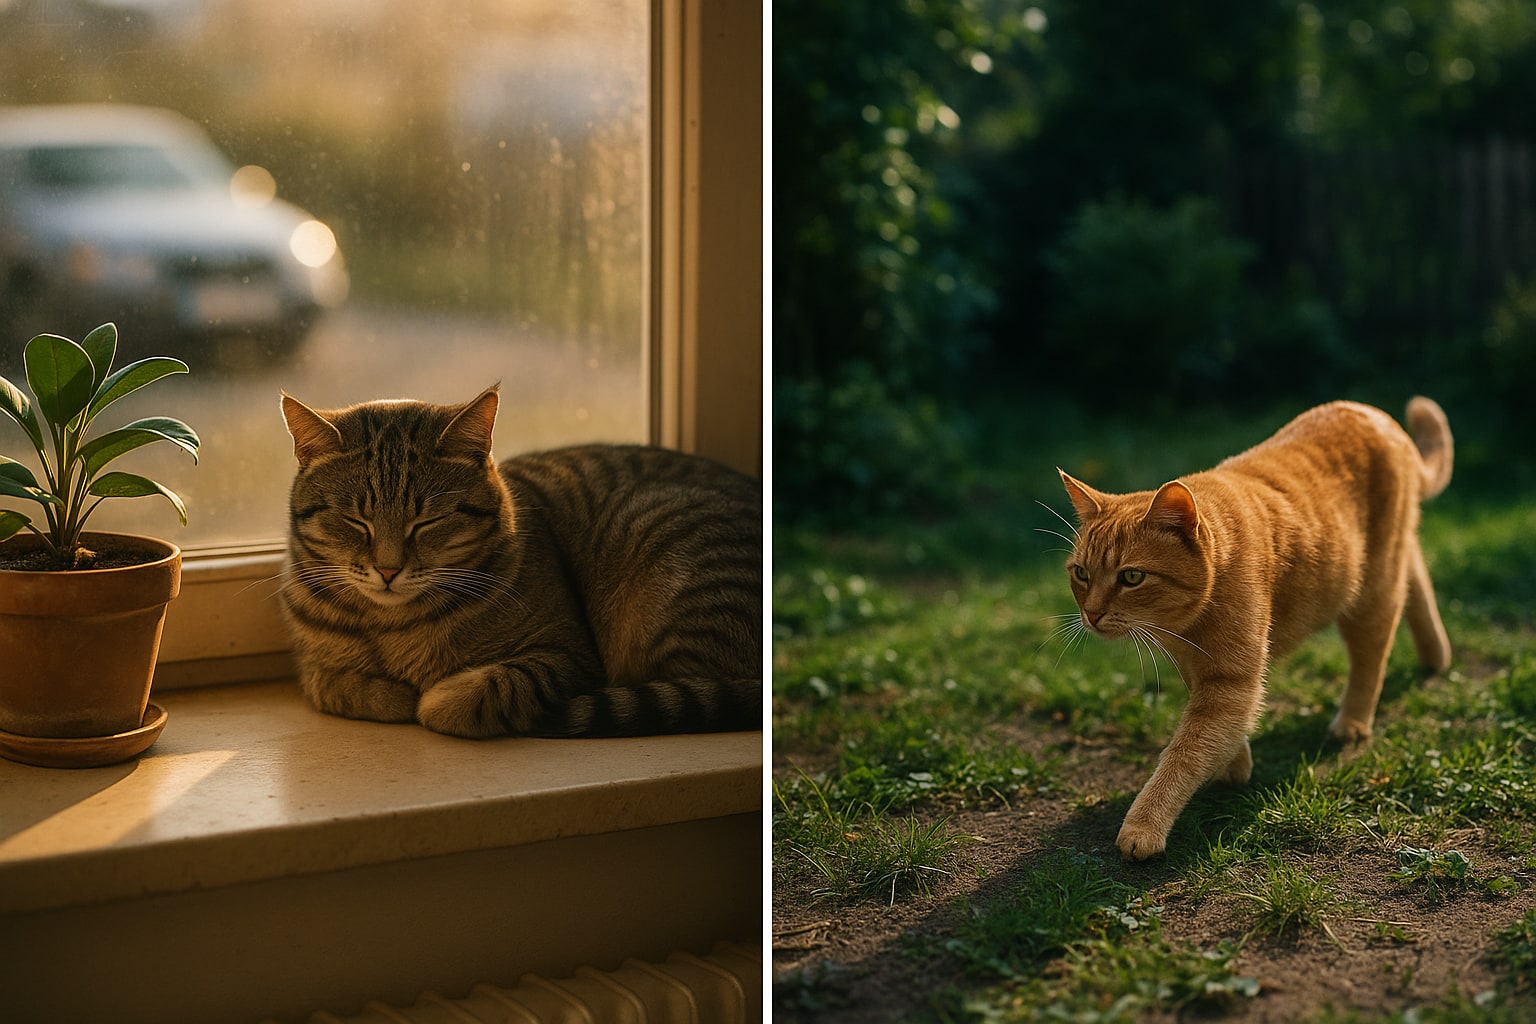
Un gato que nunca pisa el rellano y otro que se pasa media noche cazando en el jardín no necesitan la misma póliza. Suena obvio, pero la mayoría de comparativas tratan al felino como una categoría única. Y no lo es. El perfil de riesgo cambia por completo según si el animal vive puertas adentro o tiene libertad para salir, y eso debería marcar qué coberturas priorizas al contratar.
Por qué el estilo de vida del gato cambia la póliza que necesita
El seguro veterinario en España es voluntario para gatos —a diferencia de lo que ocurre con perros considerados potencialmente peligrosos en algunas comunidades, no hay obligación legal de asegurar a un felino—. Eso te da margen para elegir producto sin la presión de cumplir con la administración. Pero también significa que la póliza tiene que compensarte de verdad, porque no la contratas por obligación.
La clave está en identificar qué patologías son más probables en cada perfil. Un gato de piso desarrolla otro tipo de problemas que uno con acceso al exterior. Y las coberturas que priorizas —o descartas— cambian con ello.
El perfil del gato de interior: patologías previsibles
Vivir siempre dentro reduce el riesgo traumático casi a cero. No hay atropellos, ni peleas territoriales, ni caídas desde tejados. A cambio, aparecen otros frentes:
- Enfermedades urinarias (cistitis idiopática, cristales, obstrucción uretral en machos). Son frecuentes y a veces requieren hospitalización de urgencia.
- Problemas dentales por acumulación de sarro, con limpiezas bucales bajo anestesia.
- Obesidad y diabetes derivadas del sedentarismo y la alimentación libre.
- Estrés y trastornos de comportamiento (marcaje, alopecia psicógena).
- Enfermedades crónicas que se detectan más tarde: renal crónica, hipertiroidismo en gatos mayores.
Para este perfil, lo que importa en la póliza es el límite anual de gastos, la cobertura de pruebas diagnósticas (analíticas, ecografías) y que no te metan un sublímite ridículo en hospitalización.
El perfil del gato con acceso al exterior: urgencias y contagios
Aquí el escenario cambia. Los siniestros son más impredecibles y a menudo urgentes:
- Traumatología: atropellos, caídas, fracturas por peleas.
- Heridas por mordedura que derivan en abscesos, muchas veces con cirugía menor.
- Enfermedades infecciosas: leucemia felina (FeLV), inmunodeficiencia (FIV), panleucopenia. La vacunación ayuda, pero no elimina el riesgo.
- Parásitos externos e internos con reinfestaciones frecuentes.
- Intoxicaciones por raticidas o plantas.
En este perfil priorizas urgencias 24 horas, cirugía sin sublímite sorpresa y una carencia corta en accidentes. La cobertura de responsabilidad civil cobra sentido si tu gato se cuela en propiedad ajena y causa daños —cosa que con un gato de interior no ocurre—.
Dos aseguradoras felinas que sí operan en España: Santévet y Barkibu
En el mercado español, la oferta específica de salud para mascotas se ha consolidado en pocos nombres. Santévet, de origen francés pero con operativa plena en España y contrato en castellano, y Barkibu, aseguradora española nacida como startup y con producto propio para gatos, son las dos referencias claras cuando buscas algo más allá del clásico añadido en el seguro de hogar.
Ojo con un matiz importante: ambas comercializan pólizas de reembolso de gastos veterinarios, no cuadro médico cerrado. Llevas a tu gato al veterinario que tú elijas, pagas la factura y la compañía te reintegra un porcentaje según condicionado. Eso cambia mucho la lógica frente a un seguro de salud humano.
Santévet: enfoque en reembolso amplio
Santévet trabaja con porcentajes de reembolso que van habitualmente del 60% al 80% según modalidad, con techos anuales configurables. Su punto fuerte es la variedad de modalidades y que aceptan gatos hasta edades relativamente altas para contratación inicial. En la práctica, funciona bien para el perfil de gato de exterior porque el techo anual suele dar aire para cirugías traumatológicas.
| Característica | Santévet Gato Confort |
|---|---|
| Modalidad | Reembolso gastos veterinarios |
| % reembolso | 60%–80% según fórmula |
| Límite anual orientativo | Hasta 1.500–2.000 € según modalidad |
| RC incluida | Sí, con capital limitado |
| Carencias | Accidente corta; enfermedad y cirugía más larga |
| Edad máx. contratación | Amplia, consultar en cotización |
| Precio orientativo | Desde ~12–20 €/mes según perfil |
Barkibu: producto digital pensado para el día a día
Barkibu ofrece un enfoque más digital, con app y gestión de siniestros online. Su producto para gatos cubre accidente y enfermedad con reembolso, y a nuestro juicio encaja bien con quien quiere una gestión rápida sin papeleo. Eso sí, conviene revisar los sublímites por acto veterinario antes de firmar, porque no siempre son tan generosos como el titular sugiere.
| Característica | Barkibu Salud Felina |
|---|---|
| Modalidad | Reembolso gastos veterinarios |
| % reembolso | Variable según plan contratado |
| Gestión | App móvil, subida de facturas online |
| RC incluida | Sí en modalidades superiores |
| Carencias | Aplican según tipo de patología |
| Especies admitidas | Gatos domésticos; exóticos excluidos |
| Precio orientativo | Desde ~10–18 €/mes según perfil |
Checklist accionable según el perfil de tu gato
Si tu gato es de interior, revisa que la póliza incluya:
- Cobertura de enfermedades urinarias sin exclusión ni sublímite bajo.
- Limpieza dental bajo anestesia (muchas pólizas la excluyen o la limitan mucho).
- Límite anual holgado para enfermedades crónicas (renal, tiroides).
- Diagnóstico por imagen incluido.
Si tu gato tiene acceso al exterior, prioriza:
- Urgencias 24 h con reembolso pleno.
- Cirugía traumatológica sin sublímite ridículo —algo que ya tratamos en detalle en esta guía sobre cirugía y hospitalización de mascotas sin sublímites sorpresa—.
- Carencia corta en accidente (idealmente inmediata o pocos días).
- Responsabilidad civil con capital razonable.
Tabla resumen con puntuación por perfil
| Producto | Gato interior (1-10) | Gato exterior (1-10) | Gestión digital | Precio orientativo |
|---|---|---|---|---|
| Santévet Gato Confort | 8 | 8 | 7 | 12–20 €/mes |
| Barkibu Salud Felina | 7 | 7 | 9 | 10–18 €/mes |
Exclusiones típicas que casi nadie mira
Ambas compañías —y en general el ramo— excluyen: enfermedades preexistentes al alta, gestación y parto, displasias hereditarias en algunas modalidades, tratamientos estéticos, y en muchos casos las enfermedades derivadas de no vacunar al animal según pauta. Los gatos exóticos o razas no reconocidas también quedan fuera. Y las carencias no perdonan: si tu gato enferma en el primer mes, probablemente no cobres.
Contratación: agencia, corredor y qué mirar antes de firmar
Puedes contratar directamente con la compañía (agencia, un solo producto) o a través de corredor multi-compañía que te compare varias ofertas. Para un producto tan de nicho como el seguro felino, un corredor especializado en mascotas suele darte más juego. Comprueba siempre que la aseguradora esté inscrita en el registro de la DGSFP —Dirección General de Seguros y Fondos de Pensiones—, que es el organismo al que acudirás si hay conflicto de reembolso.
Para tu caso concreto, un mediador colegiado te ayudará a ajustar coberturas y capitales sin sorpresas.
Preguntas frecuentes
¿Es obligatorio contratar un seguro veterinario para gato en España?
No. A diferencia de ciertos perros catalogados como potencialmente peligrosos, no existe obligación legal de asegurar a un gato en ninguna comunidad autónoma. La contratación es voluntaria.
¿Cubren estas pólizas la esterilización de mi gato?
En general, no. La esterilización se considera acto preventivo o electivo y suele quedar fuera del reembolso, salvo que la compañía la incluya como bonificación anual limitada. Revisa el condicionado antes de contratar.
¿Qué pasa si mi gato ya tiene una enfermedad diagnosticada?
Las patologías preexistentes al alta de la póliza quedan excluidas del reembolso. La aseguradora puede exigir informe veterinario previo o rechazar cobertura sobre esa dolencia concreta.
¿Puedo cambiar de compañía si no me convence la actual?
Sí, respetando el preaviso de no renovación que fija la Ley de Contrato de Seguro (habitualmente un mes antes del vencimiento). Ahora bien, al cambiar arrancan carencias nuevas y las enfermedades ya diagnosticadas pasarán a ser preexistentes en la nueva póliza. Cambiar no siempre sale a cuenta.
