

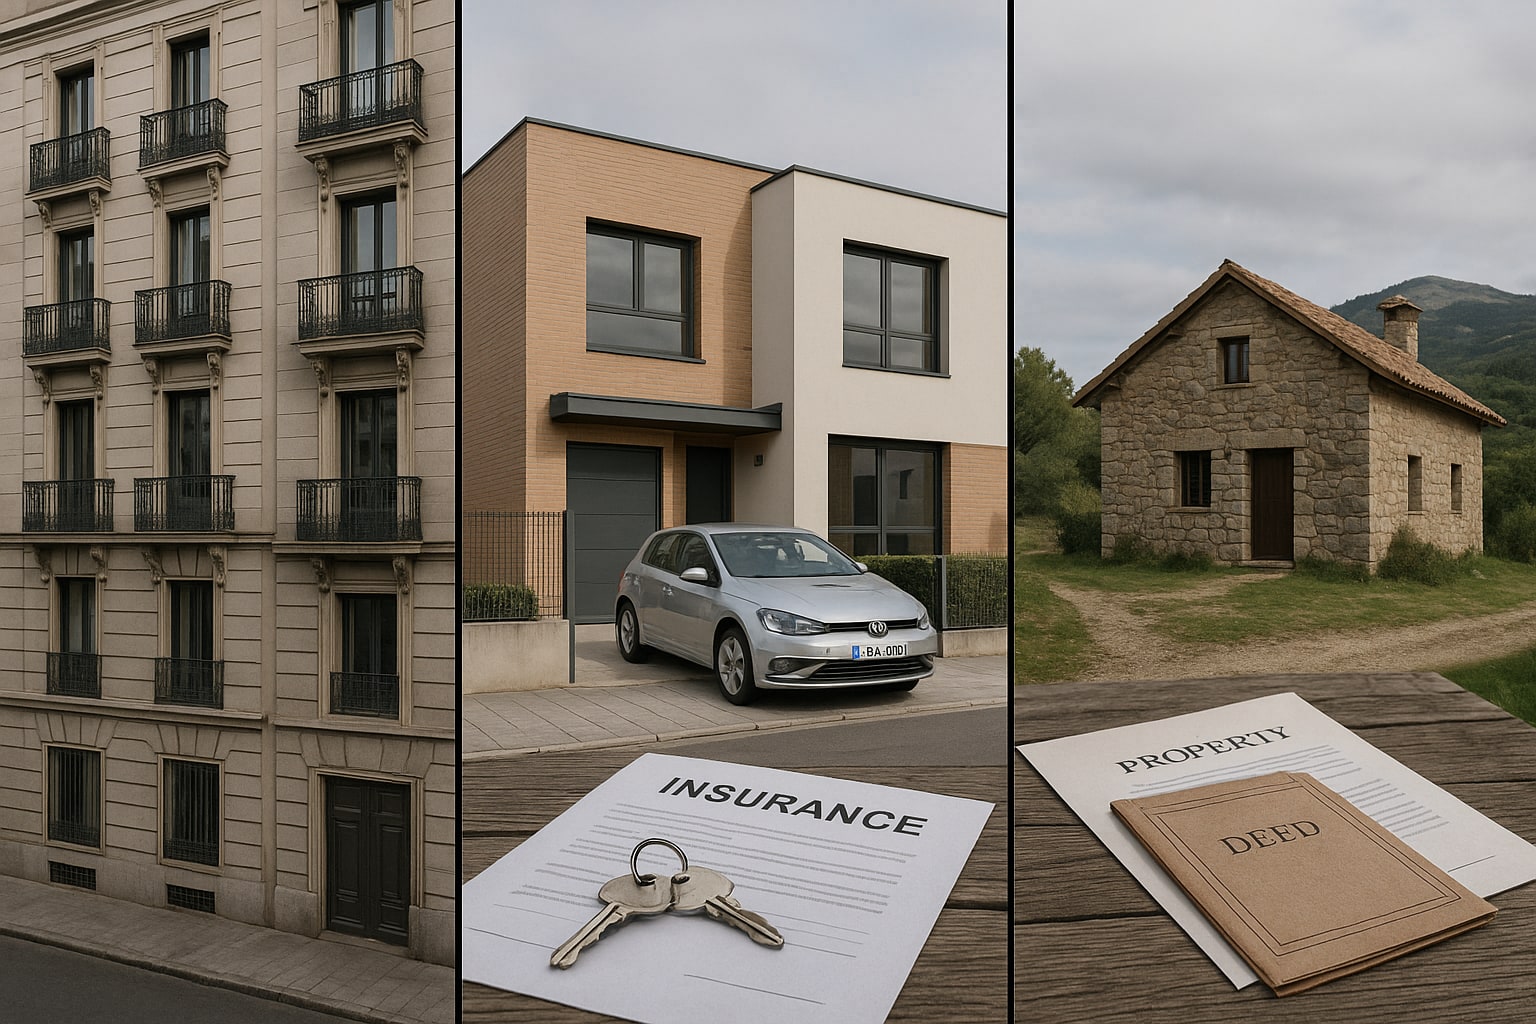
No todas las viviendas piden lo mismo. Un piso de 80 m² en Malasaña y un chalé aislado en la sierra de Guadarrama comparten muy poco en materia de riesgo. Y sin embargo, mucha gente contrata el seguro de hogar como si fuera un producto de talla única. Craso error. La póliza que encaja depende del tipo de vivienda, del entorno, de las calidades y —esto se olvida— de qué esperas que pase el día que llames al 24 horas.
Por qué el tipo de vivienda cambia la ecuación
El riesgo de robo, el de daños por agua o el de fenómenos atmosféricos no se reparten igual entre un piso, un adosado y una casa rural. La exposición cambia y, con ella, la prima y las coberturas que interesa reforzar. Contratar sin diferenciar tipología es la vía rápida al infraseguro: pagar poco, sí, pero cobrar menos de lo que deberías cuando toca.
Marco regulatorio: Ley de Contrato de Seguro, DGSFP y Consorcio
En España, el seguro de hogar es voluntario —salvo que tengas hipoteca, donde el banco puede exigir el de incendios, no el multirriesgo completo—. Se rige por la Ley 50/1980 de Contrato de Seguro. La supervisión de solvencia y la mediación en conflictos corresponden a la DGSFP (Dirección General de Seguros y Fondos de Pensiones). Y hay un actor que muchos ignoran hasta que hace falta: el Consorcio de Compensación de Seguros, que responde ante riesgos extraordinarios (inundaciones catastróficas, terremotos, tempestades ciclónicas atípicas) siempre que tengas contratada una póliza con la cobertura básica correspondiente.
Piso urbano: qué priorizar
Aquí el riesgo dominante no es el vendaval. Es el daño por agua —propio y del vecino— y la responsabilidad civil. Un capital de continente ajustado a metros y calidades reales, contenido dimensionado al mobiliario efectivo (ojo con las joyas, casi siempre tienen sublímite), y una asistencia 24 h con fontanero y cerrajero que respondan en menos de dos horas. Si vives de alquiler, solo necesitas contenido y RC; el continente es del propietario.
Vivienda unifamiliar (adosado o pareado): el punto medio
El adosado añade jardín, a veces trastero exterior y piscina compartida. La cobertura de anexos empieza a pesar. Y la RC familiar sube en importancia: si el árbol de tu parcela cae sobre el coche del vecino, quieres capital suficiente. Robo con fuerza y daños estéticos por vandalismo también entran en juego más que en un piso interior.
Chalé aislado: donde muchas pólizas se quedan cortas
Aislado significa lejos del cuartel de bomberos y del vecino que oye el ruido. Prioriza robo con capital alto y sin franquicia en modalidad estándar, incendio con cobertura de propagación forestal si aplica, y una asistencia que llegue —literalmente— a tu código postal. Muchas compañías subcontratan asistencia rural con tiempos de respuesta que triplican los urbanos. Pregunta antes de firmar.
Casa rural: el caso más delicado
Uso ocasional, exposición a fenómenos meteorológicos, construcción a veces mixta (piedra, madera, tejado de teja vieja). El Consorcio cubre el evento extraordinario, pero solo si la póliza base incluye la cobertura correspondiente. Verifica que no haya exclusión por vivienda desocupada más de X días al año —cláusula habitual y traicionera—.
Mapfre Hogar vs Mutua Madrileña Hogar: dos referentes con perfiles distintos
Las dos operan en toda España, con contrato en castellano y solvencia supervisada por la DGSFP. Pero no compiten en el mismo terreno con el mismo enfoque.
Mapfre Hogar tiene la red de peritos y reparadores más capilar del país. Para un chalé aislado o una casa rural, esa capilaridad importa: cuando la reparación pasa por un pueblo de 400 habitantes, tener un profesional concertado a 30 km es la diferencia entre resolver en 48 horas o en dos semanas. Su modalidad multirriesgo incluye asistencia 24 h con fontanero, electricista y cerrajero, y trabaja bien la cobertura de continente en construcciones no estándar.
Mutua Madrileña Hogar brilla en piso urbano, sobre todo en Madrid y grandes capitales. Tramitación digital ágil, siniestros de daños por agua resueltos con rapidez y una relación calidad-precio competitiva para el perfil urbano medio. Para chalé aislado en zona rural profunda, a nuestro juicio se queda un paso por detrás de Mapfre en cobertura territorial de reparadores.
| Característica | Mapfre Hogar | Mutua Madrileña Hogar |
|---|---|---|
| Continente | Capital según tasación, admite construcciones singulares | Capital según m² y calidades estándar |
| Contenido | Sublímite joyas según modalidad | Sublímite joyas según modalidad |
| RC familiar | Incluida, capital según modalidad | Incluida, capital según modalidad |
| Robo | Cubierto, revisar franquicia según producto | Cubierto, revisar franquicia según producto |
| Daños por agua | Incluidos con búsqueda de avería | Incluidos con tramitación digital ágil |
| Asistencia 24 h | Fontanero, electricista, cerrajero | Fontanero, electricista, cerrajero |
| Cobertura territorial | Muy alta, red capilar rural | Alta, fuerte en urbano |
| Precio orientativo piso 90 m² | Desde ~200 €/año según perfil | Desde ~180 €/año según perfil |
Precio orientativo según vivienda
Los rangos que siguen son eso, orientativos: dependen de código postal, calidades, capital asegurado y siniestralidad previa.
- Piso urbano 80-100 m²: 180-320 €/año
- Adosado 150 m² con jardín: 300-500 €/año
- Chalé aislado: 450-800 €/año, más si hay piscina y anexos
- Casa rural de uso ocasional: 350-700 €/año
Si te acercas a la horquilla baja con coberturas amplias, revisa que no estés infrasegurado. Si te clavan la alta, pide segunda opinión a un corredor.
Agencia o corredor: cómo llegar al producto
Un agente vende una sola compañía (por ejemplo, agente exclusivo Mapfre). Un corredor trabaja con varias y compara. Para tipologías estándar —piso urbano— la agencia es cómoda. Para chalé aislado o rural, un corredor colegiado con experiencia en riesgos particulares suele afinar mejor. En continente y contenido en el seguro de hogar ya vimos por qué calcular bien los capitales evita el infraseguro; ese cálculo es aún más crítico cuanto más se aleja tu vivienda del piso tipo.
Exclusiones típicas que conviene leer antes de firmar
Vivienda desocupada prolongadamente, daños preexistentes, falta de mantenimiento estructural, uso profesional del inmueble no declarado, obras sin comunicar. Todas ellas son excusas habituales de rechazo. Y en zonas de riesgo, la exclusión de filtraciones lentas frente a rotura súbita de tubería marca una diferencia enorme en el pago.
Tabla resumen y puntuación por perfil
| Compañía | Piso urbano | Unifamiliar | Chalé aislado | Casa rural | Asistencia territorial | Global |
|---|---|---|---|---|---|---|
| Mapfre Hogar | 8/10 | 9/10 | 9/10 | 9/10 | 10/10 | 9/10 |
| Mutua Madrileña Hogar | 9/10 | 8/10 | 7/10 | 7/10 | 8/10 | 8/10 |
Veredicto por perfil
- Primera vivienda, piso urbano: Mutua Madrileña encaja bien por precio y agilidad.
- Familia en adosado: cualquiera de las dos; decide el corredor con presupuestos en mano.
- Chalé aislado / segunda residencia rural: Mapfre por red territorial.
- Vivienda con hipoteca: revisa lo que exige el banco frente a lo que puedes contratar por libre — no siempre coincide. Aquí conviene repasar qué exige la ley con hipoteca frente a lo que impone el banco.
Si dudas sobre solvencia de una compañía o quieres reclamar, la DGSFP es el organismo al que acudir. Y para tu caso concreto, un mediador colegiado sigue siendo la vía más sensata: esto no es consejo legal ni fiscal individual.
Preguntas frecuentes
¿Es obligatorio el seguro de hogar en España?
No con carácter general. Sí puede exigirlo el banco si tienes hipoteca, y en ese caso lo obligatorio es el seguro de daños (incendios), no el multirriesgo completo. Puedes contratarlo con la compañía que elijas, no necesariamente con la que te ofrece el banco.
¿Qué es el Consorcio de Compensación de Seguros y cuándo actúa?
Es un organismo público que indemniza los daños por riesgos extraordinarios (inundaciones catastróficas, terremotos, tempestades ciclónicas atípicas, actos terroristas) siempre que tengas contratada una póliza de hogar en vigor con la cobertura básica correspondiente. Se financia con un recargo obligatorio en la prima.
¿Qué pasa si mi vivienda está infrasegurada?
Si el capital asegurado es inferior al valor real, la compañía aplica la regla proporcional: paga solo el porcentaje del daño equivalente al ratio capital asegurado / valor real. Es el error más caro y más común, sobre todo en viviendas reformadas sin actualizar la póliza.
¿Puedo cambiar de compañía cada año automáticamente?
Sí, respetando el preaviso de un mes antes del vencimiento anual según la Ley de Contrato de Seguro. Pero cambiar no siempre ahorra: depende de tu histórico de siniestros, del bonus acumulado y de las coberturas concretas. Compara con cabeza, no por reflejo.
